ECB nomina Boris Kisselevsky: un colpo di scena per la finanza aziendale europea
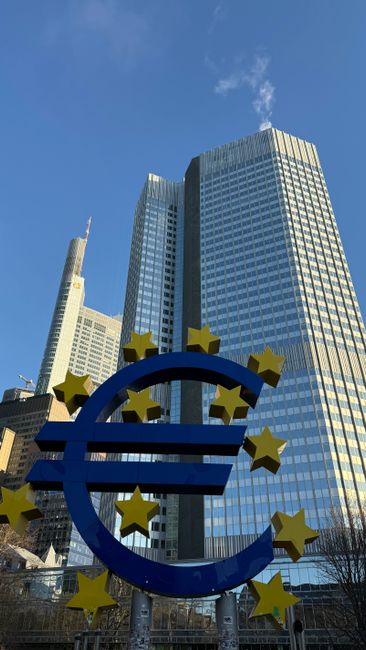
La Banca Centrale Europea ha appena scelto Boris Kisselevsky come nuovo Direttore Generale del Segretariato. Una mossa che sembra burocratica, ma che in realtà potrebbe cambiare le regole del gioco per le operazioni societarie e le strategie di mercato delle imprese europee.
Chi è Boris Kisselevsky e perché importa alle aziende
Kisselevsky non è un nome qualunque. Con un passato tra banche centrali e istituzioni finanziarie, porta con sé una visione pragmatica della governance europea. La sua nomina arriva in un momento in cui l'ECB sta ridefinendo le priorità: stabilità dei prezzi sì, ma anche supporto alla crescita aziendale.
Per le imprese, il Segretariato è il cuore pulsante delle decisioni. Gestisce l'agenda, coordina i comitati e influenza le politiche che impattano su fusioni, acquisizioni e bilanci. Con Kisselevsky al timone, ci si aspetta una maggiore attenzione alla trasparenza e alla velocità decisionale.
Per un CFO o un responsabile amministrativo di PMI, però, la domanda rilevante non è chi sia Kisselevsky, ma come questa nomina si traduca in variazioni concrete nel costo del credito, nelle condizioni di accesso al Fondo di Garanzia per le PMI (MCC) e nel dialogo quotidiano con gli istituti di credito. Il Segretariato ECB, infatti, coordina i lavori preparatori del Consiglio direttivo e dei comitati tecnici che, indirettamente, orientano la vigilanza bancaria (SSM) e la regolamentazione prudenziale. Una maggiore efficienza decisionale a Francoforte tende a riflettersi, con un ritardo di due o tre trimestri, in una più rapida trasmissione delle linee guida agli intermediari italiani, con effetti tangibili su spread applicati, tempi di istruttoria e criteri di valutazione del merito creditizio.
Leggi anche: ITS Liguria: 6,73 milioni per le PMI nel 2026
Impatto sulle strategie di mercato
Le aziende che operano in Europa devono prendere nota. Un Segretariato più efficiente significa regole più chiare per le operazioni straordinarie. Meno intoppi burocratici = più spazio per innovazione e investimenti. Kisselevsky ha già dichiarato di voler snellire i processi, una boccata d'ossigeno per chi fa finanza aziendale.
Non è solo una questione di efficienza. La nomina segnala anche una maggiore integrazione tra politica monetaria e esigenze delle imprese. Le aziende potrebbero vedere un allineamento più stretto tra le decisioni ECB e le loro strategie di crescita.
Cosa cambia per fusioni e acquisizioni
Con Kisselevsky, l'ECB potrebbe diventare più reattiva alle richieste di autorizzazione per fusioni transfrontaliere. Le imprese che pianificano acquisizioni in Europa potrebbero beneficiare di tempi più rapidi e di una maggiore chiarezza normativa. Un vantaggio competitivo non da poco.
Inoltre, la sua esperienza in ruoli di coordinamento suggerisce una mano più ferma nella gestione delle crisi. Per le aziende, meno incertezza significa bilanci più solidi e piani di investimento più ambiziosi.
Analisi finanziaria operativa: gli indicatori che il CFO deve monitorare
Un Segretariato ECB più orientato alla trasparenza e alla rapidità decisionale si traduce, per le PMI italiane, in un contesto in cui gli istituti di credito saranno chiamati a valutare il merito creditizio con criteri sempre più standardizzati e basati su dati quantitativi. È quindi essenziale che il CFO padroneggi gli indicatori chiave che le banche utilizzano nelle istruttorie e nei sistemi di rating interni (IRB o standardizzati).
Il primo indicatore è il DSCR (Debt Service Coverage Ratio), che misura la capacità dell'impresa di coprire il servizio del debito con i flussi di cassa operativi:
DSCR = Flusso di cassa operativo (EBITDA – imposte – variazione CCN) / (Quota capitale + interessi)
Un DSCR inferiore a 1,0 segnala incapacità strutturale di rimborsare il debito con la gestione caratteristica; le banche italiane considerano accettabile un valore pari ad almeno 1,2, con soglie preferenziali superiori a 1,5 per operazioni di finanza straordinaria o leveraged. Un DSCR inferiore a 1,0 costituisce una delle principali cause di classificazione a Stage 2 o Stage 3 (sofferenza) secondo il principio contabile IFRS 9.
Il secondo indicatore è la Posizione Finanziaria Netta (PFN) rapportata all'EBITDA:
Leva finanziaria = PFN / EBITDA
Dove PFN = debiti finanziari (a breve e lungo termine) – liquidità – crediti finanziari a breve. Un rapporto inferiore a 2,0 è considerato prudente; tra 2,0 e 3,5 si entra in zona di attenzione; oltre 4,0 la banca attiva procedure di monitoraggio rafforzato e, in caso di peggioramento, la segnalazione in Centrale Rischi (CR) con possibile passaggio a sofferenza.
Il terzo pilastro è l'analisi del Capitale Circolante Netto (CCN) e dei suoi componenti temporali:
CCN = Attivo corrente (rimanenze + crediti commerciali + altre attività correnti) – Passivo corrente (debiti commerciali + altre passività correnti)
Accanto al CCN, il CFO deve monitorare i giorni di scorta (DSI – Days Sales of Inventory), i giorni di incasso dei crediti (DSO – Days Sales Outstanding) e i giorni di pagamento dei debiti (DPO – Days Payable Outstanding):
DSI = (Rimanenze / Costo del venduto) × 365
DSO = (Crediti commerciali / Ricavi di vendita) × 365
DPO = (Debiti commerciali / Acquisti) × 365
Un Ciclo di Conversione del Contante (CCC = DSI + DSO – DPO) superiore a 90 giorni segnala un assorbimento di liquidità che, in un contesto di tassi elevati, si traduce in maggiore fabbisogno di credito a breve termine e in un peggioramento del merito creditizio. Le banche italiane, nei loro modelli di scoring, attribuiscono peso rilevante a un CCC inferiore a 60 giorni e a un DSO allineato ai termini contrattuali di pagamento (30-60-90 giorni).
Simulazione numerica: caso studio di una PMI con 5 milioni di fatturato
Consideriamo una PMI manifatturiera con le seguenti caratteristiche di partenza:
Ricavi: 5.000.000 €
EBITDA: 500.000 € (10% dei ricavi)
PFN: 2.000.000 €
Rimanenze: 800.000 €
Crediti commerciali: 1.200.000 € (DSO 87 giorni)
Debiti commerciali: 600.000 € (DPO 45 giorni)
Debiti finanziari a breve: 700.000 €
Debiti finanziari a lungo: 1.500.000 €
Liquidità: 200.000 €
Flusso di cassa operativo: 350.000 €
Servizio del debito annuo (quota capitale + interessi): 300.000 €
Indicatori iniziali:
DSCR = 350.000 / 300.000 = 1,17 (appena sopra la soglia minima di 1,0, ma sotto il livello ottimale di 1,2)
PFN / EBITDA = 2.000.000 / 500.000 = 4,0 (zona di attenzione elevata)
CCN = (800.000 + 1.200.000) – 600.000 = 1.400.000 €
CCC = 87 + 45 – 45 = 87 giorni (assorbimento di liquidità significativo)
In questa configurazione, la PMI presenta un profilo di rischio che le banche classificherebbero come vulnerabile, con probabilità concreta di segnalazione in Centrale Rischi per sconfinamento o di passaggio a Stage 2 IFRS 9. Il Fondo di Garanzia MCC, nel valutare la richiesta di garanzia, applicherebbe un rating sintetico che, con questi parametri, si collocherebbe nella fascia 7-8 (su una scala da 1 a 10), con conseguente riduzione della percentuale di copertura garantita.
Interventi di ottimizzazione suggeriti:
1. Riduzione del DSO da 87 a 60 giorni tramite factoring pro-soluto o cessione pro-solvendo dei crediti verso i clienti principali: libera 1.200.000 × (27/365) ≈ 88.800 € di liquidità.
2. Riduzione delle rimanenze del 20% (da 800.000 a 640.000 €) tramite riorganizzazione del magazzino e just-in-time: libera 160.000 €.
3. Rinegoziazione del DPO da 45 a 60 giorni con i fornitori strategici: libera 600.000 × (15/365) ≈ 24.700 €.
4. Utilizzo della liquidità liberata (273.500 €) per rimborsare anticipatamente parte del debito a breve termine.
Indicatori post-ottimizzazione:
PFN = 2.000.000 – 273.500 = 1.726.500 €
PFN / EBITDA = 1.726.500 / 500.000 = 3,45 (rientro in zona di attenzione moderata)
DSCR = 350.000 / 300.000 = 1,17 (invariato, ma con maggiore margine di sicurezza grazie alla riduzione del debito)
CCN = (640.000 + 1.200.000) – 600.000 = 1.240.000 €
CCC = 60 + 45 – 60 = 45 giorni (riduzione di 42 giorni)
Con questi parametri, il rating bancario della PMI migliora sensibilmente, il Fondo di Garanzia MCC può riconoscere una copertura fino all'80% (contro il 60% precedente) e il costo del credito a breve termine può ridursi di 50-100 punti base, con un risparmio annuo stimato di 8.000-15.000 € su un'esposizione di 1.500.000 €.
Impatto sul rating bancario, Fondo di Garanzia MCC e Centrale Rischi
Il rating bancario assegnato dagli istituti di credito italiani si basa su modelli che combinano variabili quantitative (DSCR, PFN/EBITDA, CCC, ROE, ROI, leverage) e qualitative (settore, governance, storico di rimborso). Una nomina come quella di Kisselevsky, orientata alla trasparenza e alla rapidità decisionale, tende a riflettersi in una maggiore omogeneità dei criteri di valutazione a livello europeo, riducendo il margine di discrezionalità degli intermediari. Per il CFO, questo significa che la qualità dei dati contabili e la loro tempestività di comunicazione diventano fattori critici: un bilancio depositato in ritardo o con dati incoerenti può determinare un downgrade automatico nel sistema di scoring.
Il Fondo di Garanzia per le PMI (MCC) utilizza un modello di valutazione che assegna un punteggio da 1 a 10, dove 1 rappresenta il rischio più basso e 10 il più alto. Il punteggio è determinato da:
- Indicatori di redditività: ROE, ROI, EBITDA margin
- Indicatori di solidità patrimoniale: rapporto di indebitamento, PFN/EBITDA
- Indicatori di liquidità: DSCR, current ratio, quick ratio
- Indicatori di efficienza: CCC, DSO, DSI
- Variabili qualitative: anzianità aziendale, settore, presenza di procedure concorsuali
Un punteggio elevato (7-10) comporta una riduzione della percentuale di garanzia concessa (dal 80% al 50-60%) e un aumento del costo della garanzia stessa. Al contrario, un punteggio basso (1-3) consente di accedere a coperture fino all'80% e a condizioni più favorevoli. La simulazione precedente mostra come interventi mirati su DSO, DSI e DPO possano spostare il punteggio da 7-8 a 4-5, con un miglioramento concreto delle condizioni di accesso al credito garantito.
La Centrale Rischi (CR) è il sistema informativo gestito dalla Banca d'Italia che raccoglie i dati sui rapporti di credito tra intermediari e clienti. Le segnalazioni in CR si distinguono in:
- Crediti per cassa: finanziamenti, anticipi, sconfinamenti
- Crediti di firma: garanzie, avalli, fideiussioni
- Crediti scaduti: posizioni scadute da oltre 90 giorni
- Sofferenze: posizioni scadute da oltre 180 giorni o per le quali è stata avviata l'escussione delle garanzie
Uno sconfinamento si verifica quando l'impresa utilizza il credito oltre il limite accordato per più di 30 giorni consecutivi. La segnalazione in CR di uno sconfinamento comporta un peggioramento immediato del rating e può precludere l'accesso a nuove linee di credito per 6-12 mesi. Per prevenire questa evenienza, il CFO deve:
- Monitorare quotidianamente l'utilizzo delle linee di credito rispetto ai limiti accordati
- Attivare tempestivamente richieste di aumento dei fidi in caso di fabbisogno crescente
- Mantenere un margine di sicurezza del 10-15% sui limiti di credito
- Comunicare preventivamente alla banca eventuali tensioni di liquidità
La segnalazione a sofferenza scatta quando la posizione debitoria è scaduta da oltre 180 giorni o quando la banca ritiene improbabile il recupero integrale del credito. Le conseguenze sono gravi: l'impresa viene inserita nella black list della Centrale Rischi, con effetti negativi su tutti i rapporti bancari per almeno 5 anni. Per evitare questa evenienza, è essenziale mantenere un DSCR superiore a 1,2 e una PFN/EBITDA inferiore a 3,5, oltre a una gestione proattiva del dialogo con gli istituti di credito.
Guida operativa: checklist per l'amministratore e il responsabile amministrativo
Per tradurre in pratica le indicazioni di questa analisi, ecco una checklist operativa articolata in quattro aree chiave.
Area 1 – Monitoraggio degli indicatori finanziari
- Calcolare mensilmente DSCR, PFN/EBITDA, CCN e CCC
- Confrontare i valori con le soglie di attenzione (DSCR > 1,2; PFN/EBITDA < 3,5; CCC < 60 giorni)
- Predisporre un report trimestrale per il Consiglio di Amministrazione con l'evoluzione degli indicatori
- Simulare scenari di stress (riduzione ricavi del 10-20%, aumento tassi di 100-200 punti base) e valutarne l'impatto sugli indicatori
- Verificare la coerenza tra dati contabili e dati comunicati alle banche
Area 2 – Gestione del capitale circolante
- Monitorare il DSO per cliente e attivare solleciti automatici per i ritardi superiori a 15 giorni
- Valutare il ricorso al factoring pro-soluto per i crediti verso clienti con DSO superiore a 90 giorni
- Ottimizzare le scorte con analisi ABC e just-in-time per le materie prime a bassa rotazione
- Rinegoziare i termini di pagamento con i fornitori strategici, portando il DPO a 60-90 giorni
- Introdurre strumenti di pagamento elettronico e riconciliazione automatica per ridurre i tempi di incasso
Area 3 – Rapporto con le banche e accesso al credito
- Predisporre un business plan aggiornato con proiezioni finanziarie a 3 anni
- Mantenere un dialogo trimestrale con i relationship manager delle banche principali
- Comunicare preventivamente eventuali variazioni significative (perdita di clienti, investimenti, riorganizzazioni)
- Verificare periodicamente il rating assegnato dalla banca e richiedere una revisione in caso di miglioramento degli indicatori
- Valutare l'accesso al Fondo di Garanzia MCC per le nuove operazioni di finanziamento, verificando il punteggio assegnato
Area 4 – Prevenzione delle segnalazioni in Centrale Rischi
- Monitorare quotidianamente l'utilizzo delle linee di credito e attivare richieste di aumento dei fidi con almeno 30 giorni di anticipo
- Mantenere un margine di sicurezza del 10-15% sui limiti accordati
- Verificare trimestralmente la propria posizione in Centrale Rischi tramite il servizio di reporting della Banca d'Italia
- In caso di sconfinamento, contattare immediatamente la banca per regolarizzare la posizione entro 30 giorni
- Predisporre un piano di rientro per eventuali posizioni scadute, con priorità assoluta alle esposizioni a breve termine
FAQ
Questa nomina influenzerà i tassi di interesse?
Non direttamente. Il Segretariato non decide i tassi, ma può influenzare l'agenda e la trasparenza delle decisioni, creando un clima più favorevole per le imprese.
Le piccole imprese ne trarranno beneficio?
Sì, se la semplificazione burocratica si tradurrà in regole più accessibili per tutti. Le PMI potrebbero trovare più facile navigare le procedure per finanziamenti e operazioni societarie.
Quando entrerà in vigore?
La nomina è effettiva da luglio 2026. I primi effetti si vedranno nei prossimi mesi, con possibili cambiamenti nelle linee guida per le aziende.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Risanamento in crisi: lezioni di finanza per PMI 2026
Traffico Aeroporti Roma: Finanza PMI e Boom 2026
MSC Crociere: investimenti e finanza PMI nel 2026
Fincantieri: contratto da 220 milioni per due navi multifunzione con Trinity House

Akira Yamaguchi nuovo Marketing Director di JTI Italia: strategie e visione
Beyonder: la fabbrica di pannelli coibentati di Salerno vola con nuove commesse
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaTraffico Aeroporti Roma: Finanza PMI e Boom 2026
Il record di Fiumicino con 15 milioni di passeggeri mette alla prova la finanza delle PMI: come gestire circolante, DSCR e rating bancario per crescere senza rischi.
FinanzaMSC Crociere: investimenti e finanza PMI nel 2026
MSC Crociere accelera con World Asia ed Explora, ma per le PMI della filiera il vero tema è il rating bancario. Guida a DSCR, circolante e finanza agevolata.
FinanzaFincantieri: contratto da 220 milioni per due navi multifunzione con Trinity House
Fincantieri, tramite Vard, si aggiudica un contratto da 220 milioni per due navi multifunzione con Trinity House. L'operazione rafforza la strategia di crescita nel segmento delle navi speciali e migliora la marginalità attesa.
FinanzaAkira Yamaguchi nuovo Marketing Director di JTI Italia: strategie e visione
Akira Yamaguchi, veterano con 20 anni in JTI, è il nuovo Marketing Director di JTI Italia. Scopri come la sua visione potrebbe rivoluzionare le strategie di marketing e influenzare i bilanci del colosso giapponese.
FinanzaBeyonder: la fabbrica di pannelli coibentati di Salerno vola con nuove commesse
La fabbrica di pannelli coibentati Beyonder, in provincia di Salerno, entra a regime e conquista nuovi contratti. Un successo che rilancia l'industria dell'isolamento termico made in Italy.