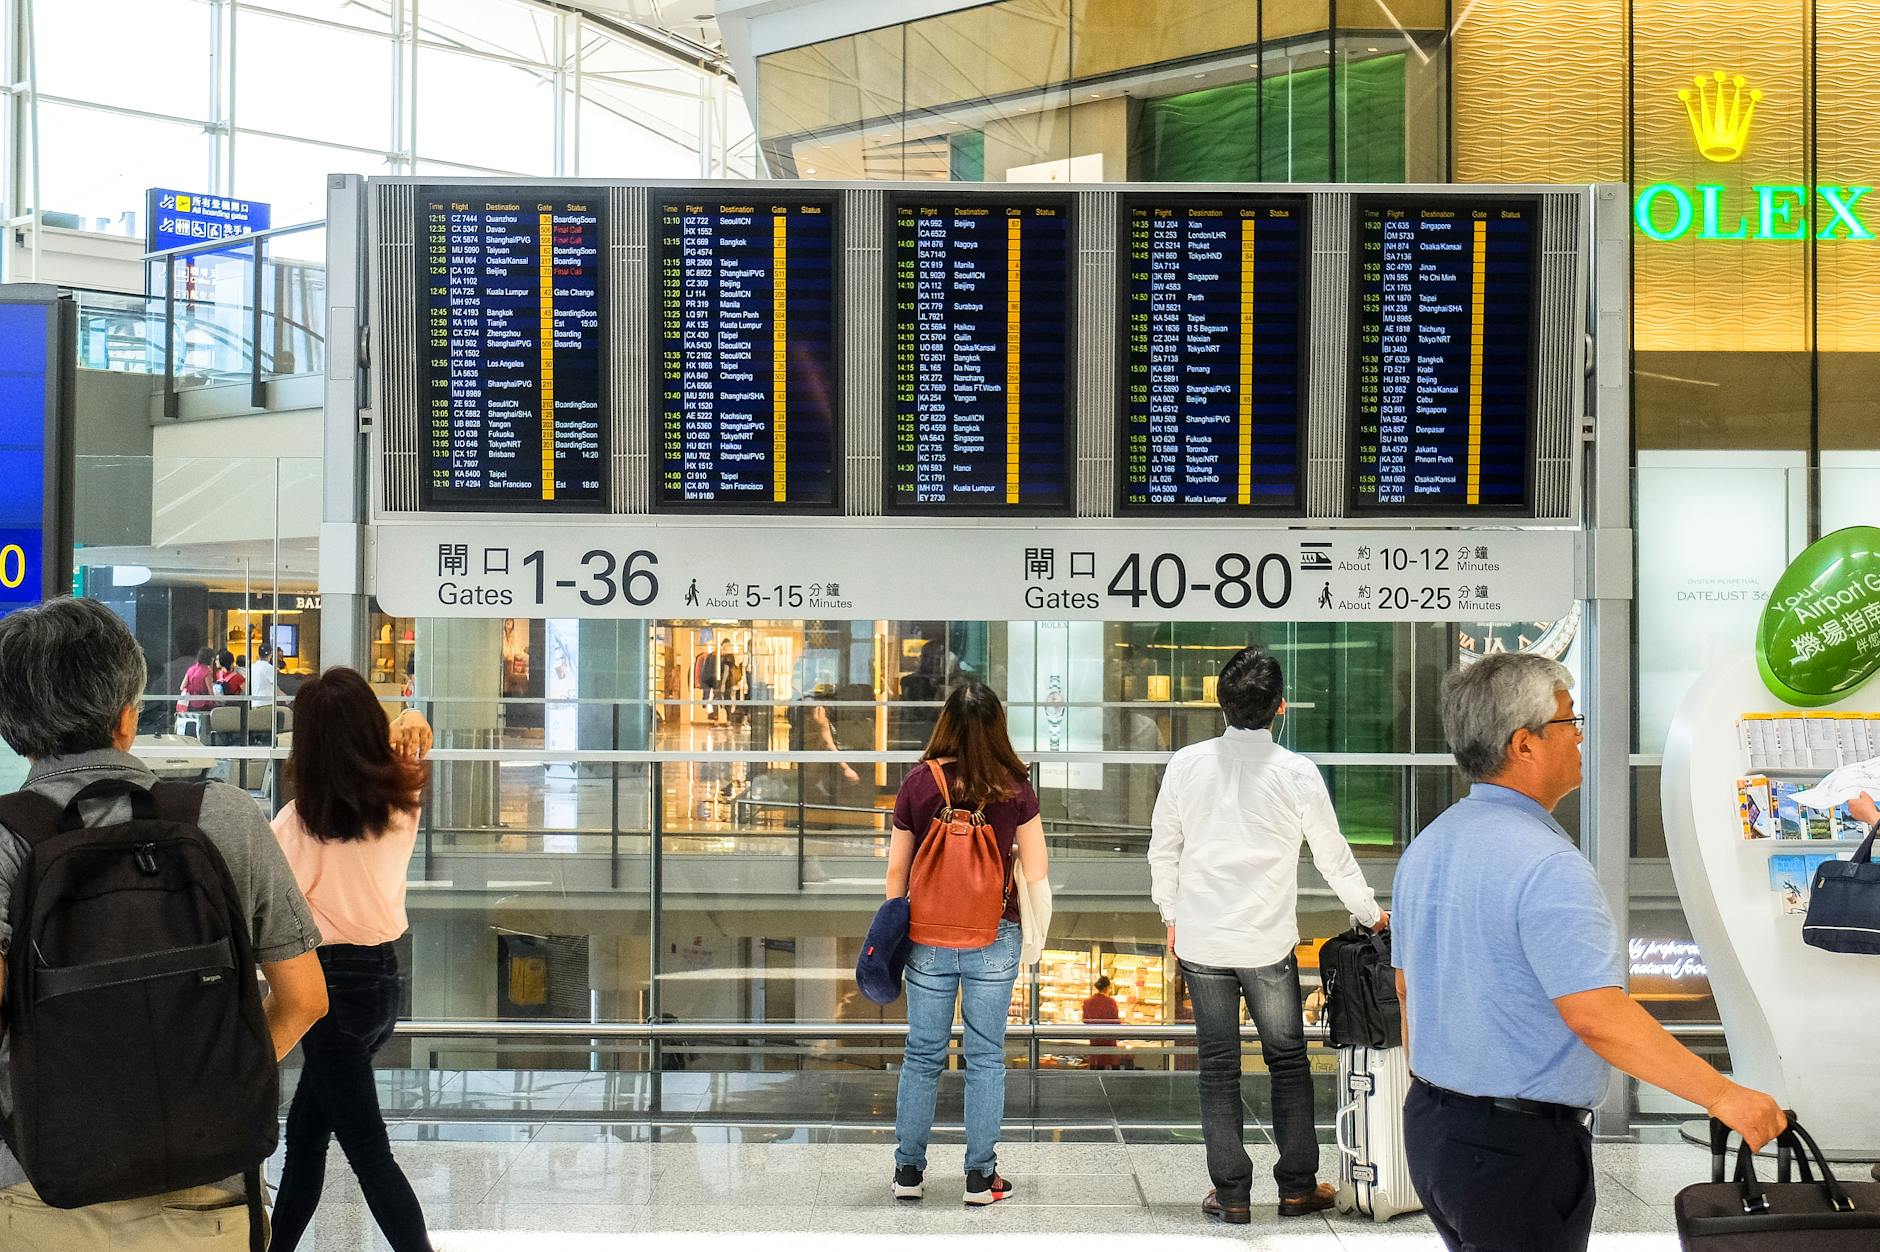
Il tuo corriere espresso ti ha appena comunicato che il contratto di distribuzione verso il Nord Europa è a rischio perché i voli cargo da Fiumicino sono saturi. Nel frattempo, il tuo direttore operativo ti chiede di autorizzare un investimento da 250.000 euro per ampliare il magazzino, ma la banca ha appena stretto i cordoni del credito. Non è un caso isolato. Mentre a Roma si festeggia il record storico di 15 milioni di passeggeri a Fiumicino e oltre 1.100 voli gestiti in un solo giorno (il 21 agosto), per molte PMI del Lazio e non solo, la crescita del traffico aeroportuale si sta trasformando in un'arma a doppio taglio: da un lato apre nuove rotte commerciali, dall'altro espone le aziende a una pressione finanziaria senza precedenti su capitale circolante e rating bancario.
Il problema è concreto e ha radici profonde nella gestione della tesoreria. Se la tua impresa opera nell'indotto aeroportuale, nella logistica, nel turismo d'affari o semplicemente esporta tramite cargo aereo, l'aumento dei volumi significa una sola cosa: devi anticipare più cassa per far fronte a commesse più grandi, ma i tempi di incasso delle fatture restano fermi a 90-120 giorni. Il risultato? Un DSCR (Debt Service Coverage Ratio) che scivola sotto l'1,2 e una Centrale Rischi che inizia a lampeggiare rosso. In questo articolo non troverai teorie astratte, ma un percorso pratico per trasformare il boom di Fiumicino in un'opportunità di finanza aziendale, proteggendo i tuoi margini e la tua affidabilità creditizia.
1 - Quadro Normativo e Analisi del Problema: La Nuova Geografia del Credito
Il rating bancario non è più un semplice voto, ma un sistema dinamico che valuta la capacità dell'impresa di generare cassa in modo sostenibile. Con l'entrata in vigore delle nuove linee guida EBA (European Banking Authority) e l'inasprimento dei criteri di valutazione del merito creditizio, le banche guardano con occhio sempre più critico alle imprese che crescono in fatturato ma non in marginalità. La notizia del record di Fiumicino è un campanello d'allarme per chi pensa che il traffico passeggeri si traduca automaticamente in utili per le PMI. Attenzione: il quadro normativo attuale, tra Centrale Rischi, rating MCC e nuovo Codice della Crisi d'Impresa (CCII), richiede una gestione finanziaria proattiva, non reattiva.
Il vero problema è che l'aumento dei voli e dei passeggeri genera una domanda indiretta di servizi che le PMI faticano a finanziare con le sole risorse interne. Pensiamo a una società di catering aeroportuale: con 1.100 voli al giorno, deve gestire scorte di magazzino quadruplicate, turni di lavoro H24 e contratti di fornitura con pagamenti anticipati. Tutto questo assorbe liquidità come una spugna. Se l'imprenditore non ha accesso a linee di credito flessibili o a strumenti di supply chain finance, il rischio è quello di crescere in modo non sostenibile, accumulando debiti a breve termine che erodono l'EBITDA.
La normativa attuale, in particolare il Codice della Crisi d'Impresa e dell'Insolvenza, impone agli amministratori di dotarsi di assetti organizzativi adeguati per rilevare tempestivamente i segnali di squilibrio finanziario. Non basta più avere un buon commercialista che redige il bilancio: serve un controller o un CFO capace di monitorare costantemente gli indicatori di allerta. Il boom di Fiumicino, se non gestito con strumenti finanziari adeguati, può trasformarsi in un boomerang: più commesse significano più costi variabili, più crediti verso clienti e, potenzialmente, più sofferenze bancarie. La chiave è anticipare i fabbisogni, negoziando con gli istituti di credito prima che i numeri peggiorino.
Leggi anche: Data Center e Reti: Nuovo Accordo Ansaldo-Hitachi 2026
2 - Impatto Finanziario e Metriche di Bilancio: I Numeri che Contano
Per capire se la tua azienda è pronta a cavalcare l'onda del traffico aeroportuale, devi guardare a tre indicatori fondamentali: DSCR, PFN/EBITDA e capitale circolante netto. Il DSCR (Debt Service Coverage Ratio) misura la capacità di rimborsare i debiti con il flusso di cassa operativo. Se il tuo DSCR è inferiore a 1,2, le banche inizieranno a chiederti garanzie aggiuntive o a ridurre i fidi. Con l'aumento dei volumi, il tuo flusso di cassa operativo dovrebbe crescere, ma solo se gestisci bene i tempi di incasso.
Facciamo un esempio concreto. Immagina una PMI di logistica aeroportuale con un fatturato di 5 milioni di euro, un EBITDA di 600.000 euro (12% di margine) e una PFN (Posizione Finanziaria Netta) di 1,5 milioni. Il rapporto PFN/EBITDA è pari a 2,5x, un valore accettabile ma non ottimale. Se il traffico passeggeri a Fiumicino cresce del 15%, anche il fatturato potrebbe aumentare della stessa percentuale, portando l'EBITDA a 690.000 euro. Tuttavia, se i crediti verso clienti passano da 1,2 a 1,5 milioni a causa di ritardi nei pagamenti, la PFN sale a 1,8 milioni e il rapporto peggiora a 2,6x. Ecco perché è cruciale monitorare il capitale circolante.
Un altro indicatore chiave è il tasso di utilizzo degli affidamenti. Se hai un fido di 500.000 euro e ne utilizzi 450.000, il tuo margine di sicurezza è quasi nullo. Con l'aumento delle commesse, rischi di andare in sconfinamento, con conseguenze immediate sulla Centrale Rischi: la banca segnala la tua posizione come "anomala" e il tuo rating peggiora. Per evitare questo, devi rinegoziare i fidi prima di superare l'80% dell'accordato. Inoltre, valuta l'uso di strumenti come il factoring o l'anticipo fatture per smobilizzare i crediti e mantenere la liquidità.
Infine, non dimenticare l'impatto fiscale. Con l'aumento dei ricavi, crescono anche gli acconti IVA e IRES. Se non pianifichi i pagamenti, rischi di trovarti con il conto corrente in rosso proprio nei mesi di picco. Un cash flow forecast a 13 settimane è lo strumento minimo per evitare sorprese.
3 - Guida Operativa per l'Impresa: Cosa Fare da Domani Mattina
Ecco un piano d'azione in tre step per trasformare il boom aeroportuale in un vantaggio competitivo.
Step 1: Ricalcola il tuo fabbisogno di circolante. Prendi gli ultimi 12 mesi di fatturato e applica un tasso di crescita prudenziale del 10-15%. Poi calcola il giorni medi di incasso (DSO) e i giorni medi di pagamento (DPO). Se il DSO è superiore a 90 giorni, devi intervenire: rinegozia i termini con i clienti o attiva il factoring. Crea un prospetto che mostri il fabbisogno aggiuntivo di cassa mese per mese.
Step 2: Prepara un dossier per la banca. Non andare in banca a chiedere più fido senza numeri. Prepara un business plan che evidenzi come l'aumento del traffico aeroportuale si tradurrà in nuovi contratti e maggiori margini. Includi un'analisi di sensitività: cosa succede se il fatturato cresce del 10%, del 20% o del 30%? Mostra che hai un piano B in caso di ritardi nei pagamenti. Le banche premiano la trasparenza e la capacità di prevedere gli scenari.
Step 3: Monitora la Centrale Rischi ogni mese. Richiedi un estratto della tua posizione presso la Centrale Rischi della Banca d'Italia. Controlla che non ci siano segnalazioni di sconfinamento o ritardi. Se noti anomalie, intervieni immediatamente. Inoltre, valuta l'accesso a fondi di garanzia come il Fondo Centrale di Garanzia per le PMI, che può coprire fino all'80% del finanziamento. Con il nuovo rating MCC, le imprese con un buon profilo finanziario possono ottenere condizioni migliori.
4 - Domande Frequenti (FAQ)
D: Il boom di Fiumicino può davvero aiutare la mia PMI?
R: Sì, ma solo se operi in settori collegati (logistica, catering, manutenzione, turismo d'affari). L'aumento dei passeggeri genera domanda di servizi, ma richiede investimenti in capacità e circolante. Senza una gestione finanziaria oculata, il rischio è di crescere troppo velocemente e rimanere senza cassa.
D: Come posso migliorare il mio rating bancario?
R: Riduci l'utilizzo dei fidi, mantieni un DSCR superiore a 1,2, evita sconfinamenti in Centrale Rischi e presenta bilanci trasparenti. Valuta anche l'ingresso di un CFO temporaneo o l'uso di software di pianificazione finanziaria.
D: Quali strumenti finanziari posso usare per smobilizzare i crediti?
R: Factoring, anticipo fatture, ricevute bancarie elettroniche e supply chain finance. La scelta dipende dal tuo settore e dalla qualità dei tuoi clienti. Confronta i costi e scegli la soluzione più sostenibile.
D: Cosa succede se sforo il fido bancario?
R: La banca segnala lo sconfinamento in Centrale Rischi, il tuo rating peggiora e potresti subire la revoca del fido. In casi gravi, la banca può chiedere il rimborso immediato. Per evitare ciò, monitora costantemente l'utilizzo e rinegozia per tempo.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026

Auto volanti Musk: le PMI devono finanziare l'innovazione
MSC Crociere: investimenti e finanza PMI nel 2026
Inflazione 3,8%: difendi la liquidità PMI nel 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaAuto volanti Musk: le PMI devono finanziare l'innovazione
L'auto volante di Musk spinge le PMI a innovare. Come finanziare l'R&S senza far crollare DSCR e rating bancario: guida operativa 2026.
FinanzaMSC Crociere: investimenti e finanza PMI nel 2026
MSC Crociere accelera con World Asia ed Explora, ma per le PMI della filiera il vero tema è il rating bancario. Guida a DSCR, circolante e finanza agevolata.
FinanzaInflazione 3,8%: difendi la liquidità PMI nel 2026
Inflazione al 3,8%: l'energia erode i margini delle PMI. Ecco come difendere liquidità, DSCR e rating bancario con mosse concrete entro 90 giorni.