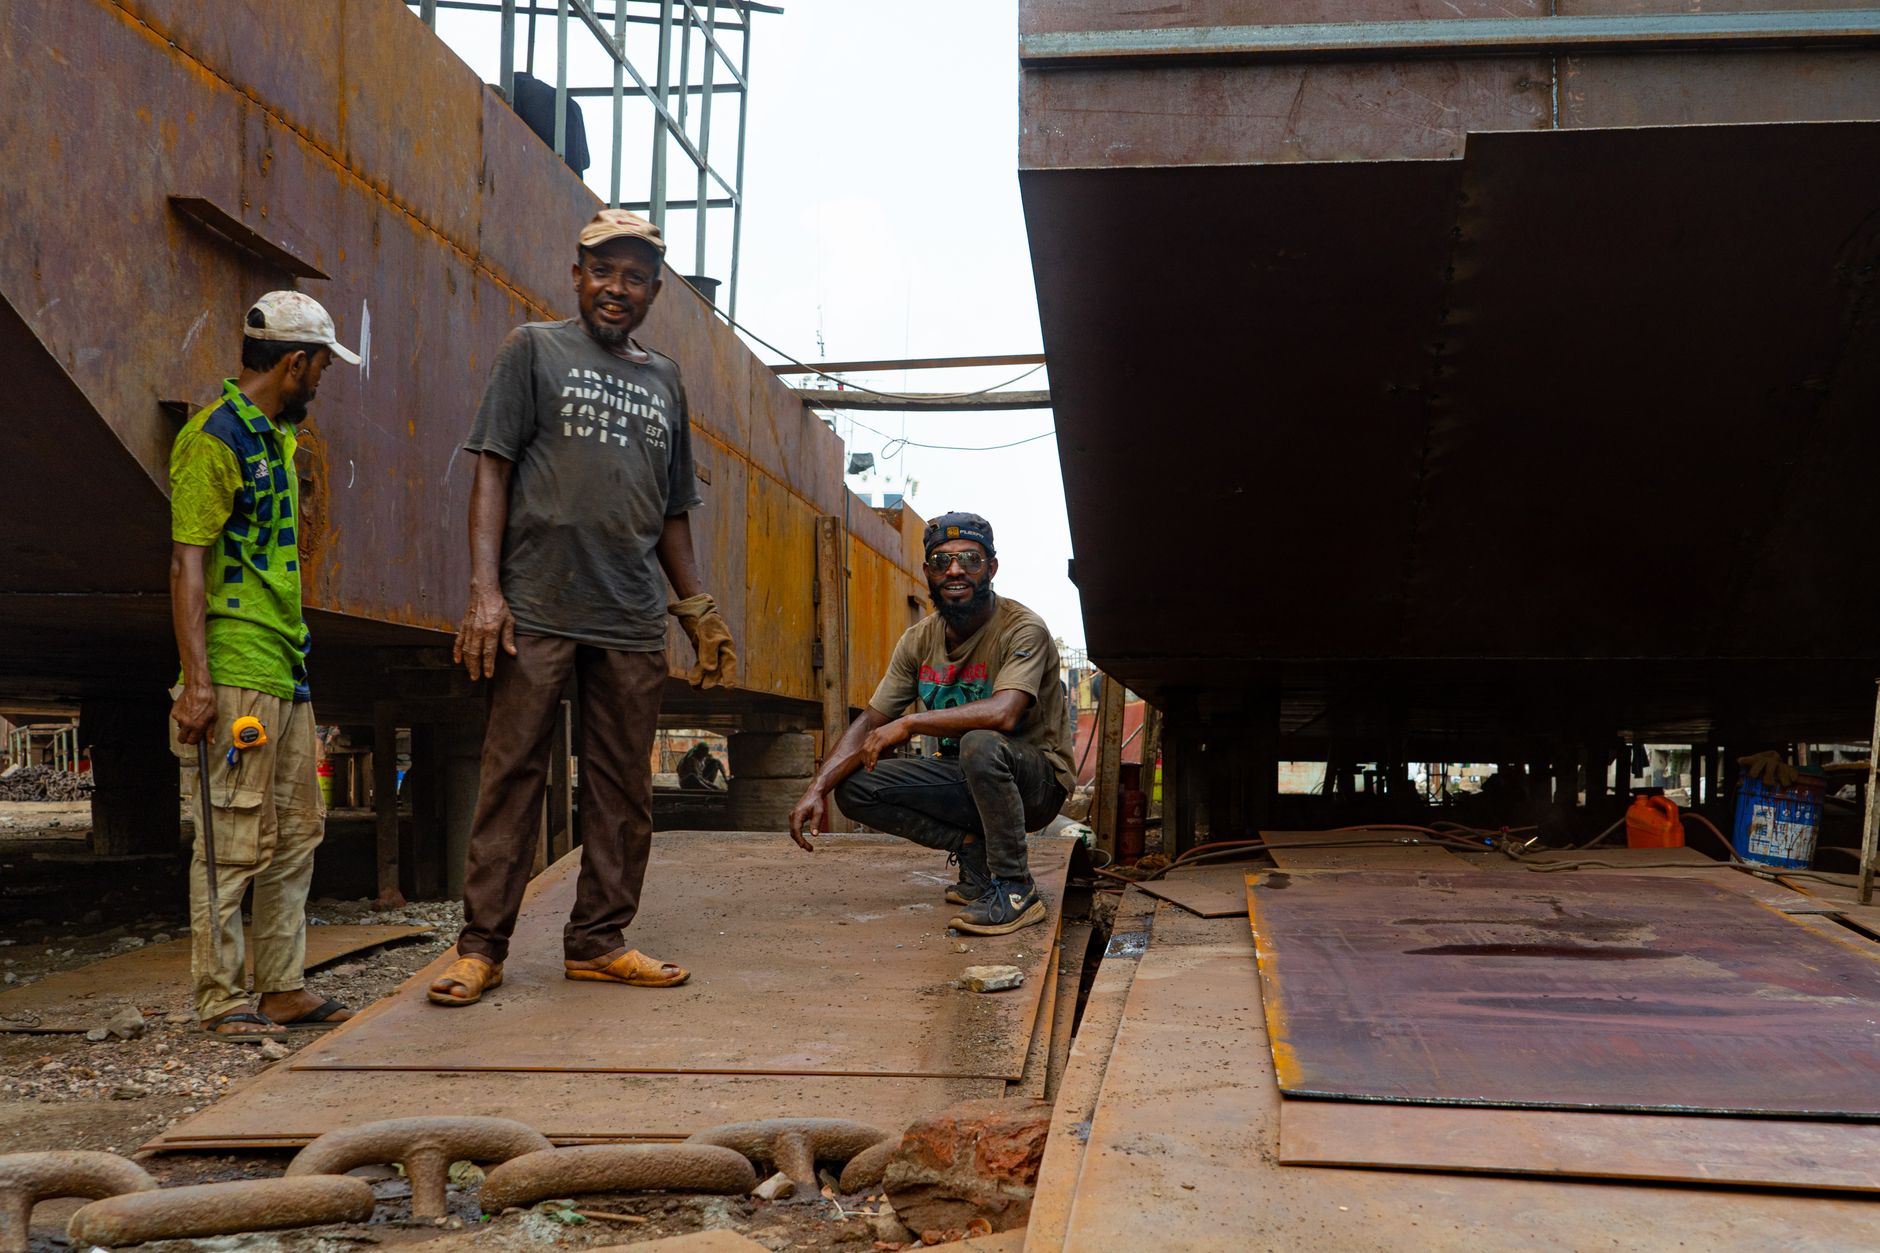
Il CFO di una PMI metalmeccanica con 8 milioni di fatturato si vede recapitare una PEC dalla banca: il fido di cassa di 1,2 milioni di euro è ridotto a 700.000 euro con effetto immediato. Motivo? L'istituto ha aggiornato il rating interno dopo la pubblicazione di un report di settore che segnala un rallentamento degli ordini nel comparto crocieristico-navale. Eppure quell'azienda ha in portafoglio commesse pluriennali proprio con i cantieri che costruiscono navi da crociera. Il paradosso è evidente: il mercato reale tira, ma il merito di credito viene valutato su indicatori di sistema, non sulla qualità del portafoglio ordini.
La notizia diffusa da ANSA al TTG di Rimini — MSC Crociere che annuncia l'arrivo di World Asia e, nel 2027, di World Atlantic, con l'esordio delle due nuove navi del brand di lusso Explora Journeys già l'anno prossimo — non è solo cronaca turistica. È un segnale di domanda per tutta la filiera: cantieristica, arredamento navale, impiantistica, logistica portuale, servizi di bordo, food & beverage, manutenzione. Per le PMI che riforniscono questa catena, significa pianificazione degli investimenti, fabbisogno di circolante e necessità di far leggere alla banca un business plan credibile. E qui si apre il tema vero: come si finanzia una commessa pluriennale senza far saltare il DSCR?
In questo articolo analizziamo il risvolto corporate finance della notizia: quali metriche di bilancio impattano, come strutturare il debito per commessa, quali strumenti di finanza agevolata esistono per la filiera navale e crocieristica, e cosa deve fare concretamente il CFO da domani mattina per trasformare un annuncio industriale in un vantaggio competitivo sul credito.
1 - Quadro Normativo o Analisi del Problema
La finanza aziendale per le PMI della filiera crocieristica e navale si muove oggi su tre binari normativi e operativi: il Codice della Crisi d'Impresa e dell'Insolvenza (CCII), che impone assetti organizzativi adeguati anche alle PMI dal 2023; il nuovo quadro EBA sulla valutazione del merito creditizio, che spinge le banche verso modelli forward-looking basati su DSCR e proiezioni di cassa; e la programmazione europea 2021-2027, con fondi dedicati alla blue economy e alla cantieristica.
Il punto è che un annuncio come quello di MSC non genera automaticamente credito bancario. Genera aspettative di ordini, e le aspettative, per una banca, valgono zero se non sono tradotte in contratti firmati, portafoglio ordini documentato e cash flow prospettico. Ecco perché molte PMI della filiera si trovano in una posizione paradossale: hanno visibilità di lungo periodo ma liquidità sotto stress nel breve.
Il quadro normativo rilevante include anche la Centrale Rischi di Banca d'Italia: ogni affidamento, ogni sconfinamento, ogni ritardo oltre 30 giorni viene segnalato mensilmente. Un'azienda che anticipa costi per una commessa navale senza copertura adeguata rischia di finire in CR con un accordato insufficiente e di vedersi tagliare le linee proprio nel momento del bisogno. Il CCII, dal canto suo, obbliga l'imprenditore a dotarsi di assetti di controllo di gestione che monitorino costantemente gli indicatori di crisi: DSCR, PFN/EBITDA, patrimonio netto, indice di sostenibilità del debito.
Infine, la notizia MSC si inserisce in un contesto di concentrazione della domanda: pochi grandi committenti (MSC, Carnival, Royal Caribbean, Fincantieri, Meyer) e migliaia di PMI fornitrici. Questo squilibrio contrattuale si riflette sui tempi di pagamento — spesso 90-120 giorni — e quindi sul capitale circolante netto commerciale. Senza strumenti di smobilizzo (factoring, anticipo fatture, reverse factoring), la commessa diventa un boomerang finanziario.
Leggi anche: Auto volanti Musk: le PMI devono finanziare l'innovazione
2 - Impatto Finanziario e Metriche di Bilancio
Prendiamo una PMI tipo della filiera: fatturato 6 milioni di euro, EBITDA 12% (720.000 euro), PFN 2,1 milioni (PFN/EBITDA = 2,9x), DSCR attuale 1,18. Arriva una commessa da 1,8 milioni su 24 mesi per allestimenti interni di una nave Explora. Il committente paga a 90 giorni fine mese. Il fabbisogno di circolante aggiuntivo è stimato in 900.000 euro nel primo anno.
Se l'azienda finanzia tutto con debito a breve, il DSCR scende sotto 1,05 e la banca scatta con il downgrade. Se invece struttura un finanziamento per commessa a medio termine (36-48 mesi) con preammortamento allineato agli incassi, il DSCR si mantiene sopra 1,15 e il rating resta stabile. La differenza non è il merito, è la struttura.
Le metriche da presidiare sono quattro:
1. DSCR (Debt Service Coverage Ratio) = Cash Flow Operativo Netto / Servizio del Debito (quota capitale + interessi). Sotto 1,0 si è in tensione; sotto 1,1 scatta il downgrade nella maggior parte degli algoritmi bancari.
2. PFN/EBITDA: sopra 3,5x il rating peggiora sensibilmente. Sopra 4,5x molte banche non erogano nuovo credito a medio termine.
3. CCN commerciale = (Crediti + Magazzino) - Debiti verso fornitori. Ogni euro di commessa navale assorbe tipicamente 0,40-0,50 euro di CCN.
4. Indice di liquidità = Attivo corrente / Passivo corrente. Sotto 1,0 la Centrale Rischi segnala squilibrio.
Simulazione concreta: se la PMI dell'esempio ottiene un finanziamento agevolato al 2,5% su 900.000 euro (es. Sabatini o fondo Blue Economy), il costo annuo è 22.500 euro contro 67.500 euro di un finanziamento a mercato al 7,5%. Risparmio: 45.000 euro l'anno, che spostano il DSCR da 1,08 a 1,21. Ecco perché la finanza agevolata non è un optional: è gestione del rating.
3 - Guida Operativa per l'Impresa
Da domani mattina, il CFO o il titolare della PMI che vuole intercettare la filiera MSC deve fare quattro cose in sequenza.
Step 1 — Mappare il portafoglio ordini e tradurlo in cash flow. Non basta dire "ho una commessa da 1,8 milioni". Serve un piano di cassa mensile con incassi, pagamenti fornitori, stipendi, IVA, contributi. Questo documento è la base di qualsiasi richiesta di credito.
Step 2 — Ristrutturare il debito a breve in debito a medio termine allineato alla commessa. Chiedere alla banca un finanziamento per commessa con preammortamento di 12-18 mesi. Se la banca nicchia, cambiare istituto o usare confidi e garanzia MCC.
Step 3 — Attivare strumenti di smobilizzo del circolante. Factoring pro-solvendo sui crediti verso il committente primario, anticipo fatture, se possibile reverse factoring con il committente stesso. Obiettivo: ridurre il CCN assorbito dalla commessa.
Step 4 — Accedere alla finanza agevolata entro i bandi aperti. Fondi europei per la blue economy, Sabatini per beni strumentali, Nuova Sabatini Green, bandi regionali per la cantieristica. Ogni bando ha sportelli a esaurimento fondi: chi arriva primo, vince.
4 - Domande Frequenti (FAQ)
D: Posso usare la notizia MSC come garanzia per chiedere credito? R: No, un annuncio stampa non è garanzia. Serve un contratto firmato o un ordine confermato dal committente. Con quello, la banca può strutturare un finanziamento per commessa.
D: Quanto incide il DSCR sulla mia richiesta di fido? R: Moltissimo. Sotto 1,0 la richiesta viene respinta; tra 1,0 e 1,1 scatta il downgrade; sopra 1,2 il rating resta stabile. Il DSCR è oggi il primo indicatore guardato dagli algoritmi bancari.
D: La finanza agevolata è compatibile con il factoring? R: Sì, sono strumenti complementari. Il factoring agisce sul circolante, il finanziamento agevolato sull'investimento. Vanno però coordinati per non creare doppio finanziamento sulla stessa fattura.
D: Cosa rischio se sconfino in Centrale Rischi? R: La segnalazione resta visibile alle banche per 36 mesi e peggiora il rating. Se lo sconfinamento supera il 30% dell'accordato per oltre 30 giorni, la banca può revocare le linee.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026
PIL tiene, ma il credito PMI resta sotto stress 2026

Fibercop, Nespolo e la Rete: Cosa Cambia per le PMI 2026

Energia, flessibilità e conti PMI: la guida 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaPIL tiene, ma il credito PMI resta sotto stress 2026
Bankitalia conferma la tenuta del PIL, ma il credito alle PMI resta sotto stress. DSCR, Centrale Rischi e mosse concrete per proteggere il circolante.
FinanzaFibercop, Nespolo e la Rete: Cosa Cambia per le PMI 2026
Fibercop accelera sulla rete. Per le PMI dell'indotto è un'opportunità o un rischio di rating? Ecco cosa fare su DSCR, circolante e Centrale Rischi.
FinanzaEnergia, flessibilità e conti PMI: la guida 2026
La Ue conferma flessibilità energetica ma chiede conti sostenibili. Per le PMI significa rating bancario sotto pressione: ecco la guida operativa 2026.