Fincantieri: contratto da 220 milioni per due navi multifunzione con Trinity House
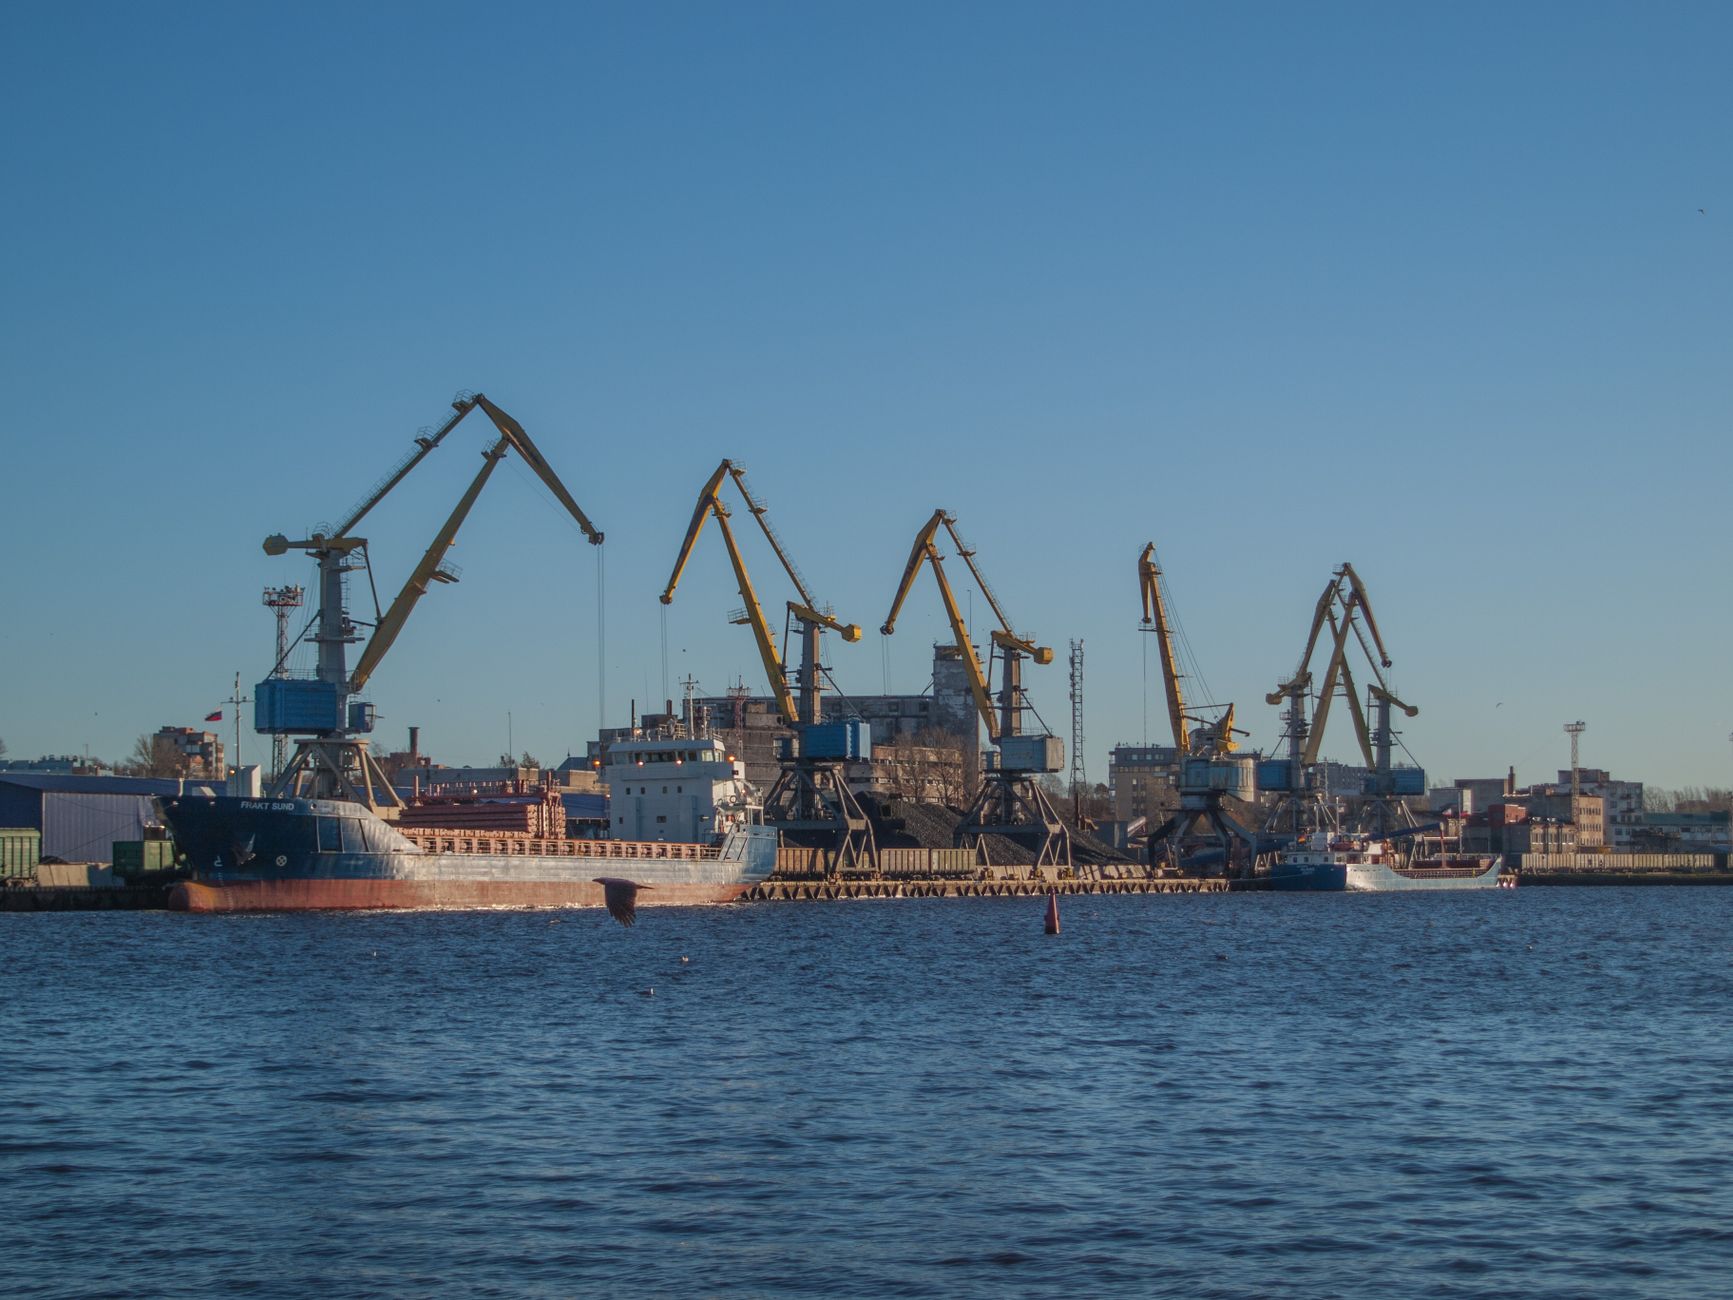
La controllata norvegese Vard ha firmato un contratto da oltre 220 milioni di euro con Trinity House, l’autorità inglese per i fari. Le due navi multifunzione rafforzeranno la flotta per la manutenzione dei segnalamenti marittimi. Un’operazione che mette in luce la strategia di Fincantieri nel mercato delle costruzioni navali specializzate.
Dettagli dell’accordo
Le unità saranno costruite nei cantieri Vard in Norvegia e Romania. La consegna è prevista entro il 2028. Trinity House gestisce oltre 600 fari e boe nel Regno Unito e nelle acque irlandesi. Le nuove navi sostituiranno unità obsolete, aumentando l’efficienza operativa.
Il valore del contratto rappresenta circa il 5% del portafoglio ordini di Fincantieri al 2025. Un contributo significativo per la divisione Vard, che opera in un segmento di nicchia ad alto valore aggiunto. Dal punto di vista della struttura contrattuale, si tratta di un ordine a esecuzione pluriennale con avanzamento per milestone tecnico-finanziarie: questo implica una progress recognition dei ricavi secondo il metodo della percentuale di completamento (POC), con impatti diretti sul capitale circolante e sulla gestione dei flussi di cassa intermedi. Per un CFO, la lettura corretta di un contratto di questa natura non è mai solo industriale, ma riguarda la capacità di anticipare fabbisogni finanziari, garantire copertura dei costi di commessa e preservare marginalità lungo tutto il ciclo di costruzione.
Leggi anche: Borse Ue in rialzo: cosa cambia per le PMI 2026
Impatto finanziario per Fincantieri
L’operazione rafforza la posizione di Fincantieri nel settore delle navi speciali. Il gruppo ha chiuso il 2025 con un backlog di 42 miliardi di euro. Questo nuovo ordine incrementa la visibilità sui ricavi futuri e migliora il margine operativo atteso per la divisione Vard.
Gli analisti stimano che il contratto possa generare un margine EBITDA a doppia cifra, grazie alla complessità tecnica delle unità. Inoltre, la commessa consolida il rapporto con Trinity House, cliente storico di Vard. È però opportuno entrare nel merito dei numeri, perché è qui che un CFO o un amministratore di PMI trova gli spunti operativi più utili, anche per realtà di dimensioni molto inferiori rispetto a un gruppo come Fincantieri.
Partiamo dalla Posizione Finanziaria Netta (PFN). La formula di riferimento è: PFN = Debiti finanziari a breve + Debiti finanziari a lungo termine − Liquidità disponibile − Titoli prontamente liquidabili. Il rapporto PFN/EBITDA è l’indicatore principe utilizzato dagli istituti di credito per valutare la sostenibilità del debito. Valori inferiori a 2,5x sono generalmente considerati solidi; tra 2,5x e 4x si entra in area di attenzione; oltre 4x scatta il campanello d’allarme. Un contratto come quello di Vard, con incassi progressivi e commessa pluriennale, contribuisce a stabilizzare il rapporto PFN/EBITDA perché genera cassa in modo diluito ma costante.
Passiamo al DSCR (Debt Service Coverage Ratio), che misura la capacità di un’impresa di onorare il servizio del debito: DSCR = Flusso di cassa operativo / (Quota capitale + Interessi). Un DSCR pari o superiore a 1,2x è considerato accettabile dalla maggior parte degli istituti; sotto 1,0x l’impresa non è in grado di coprire il debito con la gestione corrente. Nel caso di commesse lunghe, il DSCR va calcolato su base rolling, tenendo conto dei picchi di assorbimento di cassa nelle fasi iniziali e dei rimborsi progressivi nelle fasi avanzate.
Fondamentale è poi l’analisi del Capitale Circolante Netto (CCN): CCN = (Rimanenze + Crediti commerciali + Altri crediti correnti) − (Debiti commerciali + Altri debiti correnti). Per una commessa navale, il CCN tende a gonfiarsi per effetto delle rimanenze di lavori in corso e dei crediti verso committente per SAL (stati avanzamento lavori). Due indicatori chiave da monitorare sono i giorni di scorta (Rimanenze / Costo del venduto × 365) e i giorni di credito (Crediti commerciali / Ricavi × 365). Se i giorni di credito superano i giorni di debito, l’impresa finanzia i propri clienti con capitale proprio o bancario, con impatto negativo sulla liquidità.
Applicando queste metriche a un contratto come quello di Vard, si comprende perché la commessa sia considerata accretive: la committenza pubblica britannica offre garanzie contrattuali solide, i pagamenti avvengono per milestone e il rischio di insolvenza del cliente è praticamente nullo. Per una PMI che opera come fornitore della filiera, invece, il ragionamento è diverso e richiede simulazioni pratiche.
Strategia di crescita nel segmento offshore
Fincantieri punta a diversificare oltre la cantieristica navale militare. Le navi multifunzione per servizi marittimi rappresentano un segmento in crescita, trainato dalla manutenzione di infrastrutture offshore e dalla transizione energetica.
Il gruppo ha già in portafoglio ordini per navi posacavi e per la manutenzione di parchi eolici. Questo contratto con Trinity House conferma la leadership tecnologica nel settore. Per le PMI della subfornitura (meccanica di precisione, carpenteria, impiantistica, elettronica navale), l’indotto di una commessa di questa portata rappresenta un’opportunità concreta, ma anche una sfida di gestione finanziaria: lavorare per grandi committenti significa spesso accettare dilazioni di pagamento lunghe, anticipare costi di materia prima e manodopera, e sostenere picchi di fabbisogno che possono mettere sotto stress la tesoreria.
Vediamo allora un caso studio pratico. Immaginiamo una PMI meccanica con fatturato di 5 milioni di euro, EBITDA pari a 600.000 euro (12%), PFN di 1,2 milioni di euro e debiti finanziari complessivi di 1,5 milioni. Il rapporto PFN/EBITDA è pari a 2,0x, quindi in area di relativa tranquillità. Supponiamo che questa PMI acquisisca un ordine da 800.000 euro da un fornitore di primo livello della filiera Fincantieri, con pagamento a 120 giorni dalla consegna e necessità di anticipare 400.000 euro di costi nei primi sei mesi.
Se la PMI non gestisce il circolante, il CCN si gonfia: i crediti commerciali passano da 900.000 a 1,3 milioni di euro, i giorni di credito salgono da 65 a 95, e il fabbisogno finanziario aggiuntivo di 400.000 euro viene coperto con affidamenti bancari a breve. Il DSCR, calcolato su base annua, scende da 1,4x a 1,1x, avvicinandosi pericolosamente alla soglia critica. Se invece la PMI negozia un anticipo del 20% (160.000 euro) alla firma del contratto, utilizza il factoring pro-solvendo sui SAL intermedi e ottiene dal fornitore una dilazione sui pagamenti delle materie prime, il fabbisogno netto scende a circa 150.000 euro, il DSCR resta sopra 1,3x e il merito creditizio non peggiora.
Questo esempio mostra come la leva finanziaria di una commessa non dipenda solo dal margine, ma dalla capacità di strutturare correttamente incassi e pagamenti. È qui che si gioca la partita del rating bancario. Gli istituti di credito, infatti, valutano le imprese attraverso modelli di scoring che pesano variabili quali: rapporto PFN/EBITDA, DSCR, giorni medi di incasso, giorni medi di pagamento, utilizzo degli affidamenti, presenza di sconfinamenti e segnalazioni in Centrale Rischi.
La Centrale Rischi della Banca d’Italia è il database dove vengono registrate tutte le esposizioni delle imprese verso il sistema bancario. Le segnalazioni si distinguono in: autoliquidante (operazioni a breve termine rimborsate automaticamente), scaduta (rate non pagate entro 30 giorni), sconfinata (utilizzo oltre il limite accordato per più di 90 giorni consecutivi) e a sofferenza (crediti deteriorati). Una segnalazione a sofferenza compromette il rating per anni, chiude l’accesso al credito e può innescare la revoca degli affidamenti in essere. Uno sconfinamento prolungato, pur meno grave, viene comunque letto dagli istituti come segnale di tensione finanziaria e può portare a un downgrade del rating interno.
Per prevenire queste situazioni, la PMI deve monitorare mensilmente l’utilizzo degli affidamenti, negoziare in anticipo eventuali aumenti di fido, evitare di saturare le linee a revoca con operazioni a lungo ciclo e utilizzare strumenti adeguati come il factoring, l’anticipo su fattura o il confirming. Anche il Fondo di Garanzia per le PMI (gestito da MCC) gioca un ruolo chiave: la garanzia pubblica riduce il rischio per la banca e migliora lo score dell’impresa, ma il Fondo valuta anch’esso parametri di merito creditizio, tra cui la regolarità dei pagamenti, l’assenza di sofferenze e il rispetto degli indici di bilancio. Un’impresa con DSCR inferiore a 1,0x o con sconfinamenti ricorrenti difficilmente ottiene la garanzia all’80%.
In sintesi, per le PMI della filiera navale e offshore, lavorare con grandi committenti è un’opportunità di crescita e di consolidamento del portafoglio ordini, ma richiede una gestione finanziaria rigorosa, una pianificazione di tesoreria per scenari e una costante attenzione agli indicatori che pesano sul rating bancario.
Guida operativa per l’amministratore e il responsabile amministrativo
Di seguito una checklist pratica per gestire in modo professionale una commessa pluriennale con un grande committente.
Fase 1 – Analisi preventiva della commessa
- Calcolare il fabbisogno finanziario netto della commessa (costi da anticipare − incassi previsti per milestone).
- Verificare il DSCR prospettico su base rolling a 12 mesi.
- Simulare l’impatto sul CCN e sui giorni di credito/giacenza.
- Valutare il margine di contribuzione al netto degli oneri finanziari.
- Verificare la capienza degli affidamenti bancari rispetto al picco di fabbisogno.
Fase 2 – Strutturazione contrattuale
- Negoziare un anticipo alla firma (idealmente 15–25%).
- Prevedere pagamenti intermedi legati a SAL o milestone tecniche.
- Inserire clausole di revisione prezzi per oscillazioni materie prime.
- Definire penali e cap di responsabilità coerenti con il rischio sostenibile.
- Ottenere garanzie di pagamento ( fideiussione, lettera di credito, confirming).
Fase 3 – Gestione operativa e tesoreria
- Aggiornare settimanalmente il cash flow forecast di commessa.
- Monitorare l’utilizzo delle linee di credito e prevenire sconfinamenti.
- Attivare factoring o anticipo fatture sui SAL intermedi.
- Negoziare dilazioni con i fornitori in coerenza con gli incassi.
- Verificare mensilmente l’esposizione in Centrale Rischi.
Fase 4 – Controllo e reporting
- Calcolare mensilmente PFN, PFN/EBITDA, DSCR e CCN.
- Redigere un report di commessa con scostamenti su costi, ricavi e cassa.
- Aggiornare il budget di tesoreria a 13 settimane.
- Preparare la documentazione per eventuali richieste di garanzia MCC.
- Verificare la coerenza tra dati gestionali e bilancio civilistico.
Fase 5 – Prevenzione del rischio bancario
- Evitare sconfinamenti oltre 30 giorni consecutivi.
- Rinegoziare i fidi prima della scadenza, non dopo.
- Mantenere un rapporto equilibrato tra debito a breve e a medio-lungo termine.
- Documentare al partner bancario l’ordine acquisito e i flussi attesi.
- Non utilizzare linee autoliquidanti per finanziare immobilizzazioni o commesse lunghe.
Applicare questa checklist significa trasformare una commessa importante da potenziale fonte di stress finanziario a leva concreta di crescita sostenibile, con benefici diretti su rating bancario, accesso al credito e valore dell’impresa nel medio-lungo periodo.
FAQ
Chi è Trinity House?
Trinity House è l’autorità britannica responsabile della gestione dei fari e dei segnalamenti marittimi in Inghilterra, Galles e nelle acque irlandesi. Fondata nel 1514, è una delle più antiche organizzazioni marittime al mondo.
Qual è il valore del contratto?
Il contratto ha un valore superiore a 220 milioni di euro, inclusi servizi di manutenzione e opzioni per ulteriori unità.
Quando saranno consegnate le navi?
La consegna è prevista entro il 2028. Le navi saranno costruite nei cantieri Vard in Norvegia e Romania.
Perché questo contratto è rilevante per le PMI della filiera?
Perché una commessa di questa portata attiva un indotto significativo in termini di subfornitura meccanica, impiantistica ed elettronica navale. Le PMI che vi partecipano devono però gestire con attenzione circolante, DSCR e rating bancario per non trasformare l’opportunità in una crisi di liquidità.
Come si calcola il DSCR?
Il DSCR si calcola come Flusso di cassa operativo diviso la somma di Quota capitale e Interessi. Un valore pari o superiore a 1,2x è generalmente considerato accettabile dagli istituti di credito.
Cosa rischia un’impresa segnalata a sofferenza in Centrale Rischi?
Rischi la revoca degli affidamenti, il downgrade del rating bancario, l’impossibilità di accedere a nuove linee di credito e, nei casi più gravi, l’avvio di procedure di recupero crediti. La segnalazione resta visibile nel sistema per diversi anni.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Robotica in Cantiere: Credito e Investimenti PMI 2026
Rinnovo Contratto Bancari 2026: Impatto su PMI e Credito

Costo del Lavoro Banche: Impatto su PMI e Credito 2026

Turismo organizzato 2026: credito PMI e DSCR

Turismo 2026: credito e rating per le PMI
Price Cap Carburanti Prorogato: Effetto su PMI 2026
FinanzaRobotica in Cantiere: Credito e Investimenti PMI 2026
Fincantieri spinge la robotica nei cantieri: come le PMI possono finanziare l'automazione senza spezzare DSCR, rating e Centrale Rischi.
FinanzaRinnovo Contratto Bancari 2026: Impatto su PMI e Credito
Il rinnovo del contratto bancario è in stallo: ecco come proteggere la tua PMI da fidi revocati e rating in caduta. Guida operativa con DSCR e PFN.
FinanzaCosto del Lavoro Banche: Impatto su PMI e Credito 2026
Il rinnovo del contratto bancario aumenta il costo del lavoro. Scopri l'impatto su spread, DSCR e rating delle PMI e cosa fare subito per difendere il credito.
FinanzaTurismo organizzato 2026: credito PMI e DSCR
Il turismo organizzato vale 11,3 miliardi a fine 2026, ma guerre e rincari stringono la cassa delle PMI. DSCR, circolante e credito: la guida operativa.
FinanzaTurismo 2026: credito e rating per le PMI
Il turismo vale il 13% del PIL ma le PMI faticano ad accedere al credito. Scopri come migliorare rating, DSCR e gestire la stagionalità nel 2026.
FinanzaPrice Cap Carburanti Prorogato: Effetto su PMI 2026
Price cap carburanti prorogato, ma solo il 26% dei distributori è sotto il tetto sul gasolio. Ecco l'impatto su EBITDA, DSCR e rating bancario delle PMI.