Beyonder: la fabbrica di pannelli coibentati di Salerno vola con nuove commesse
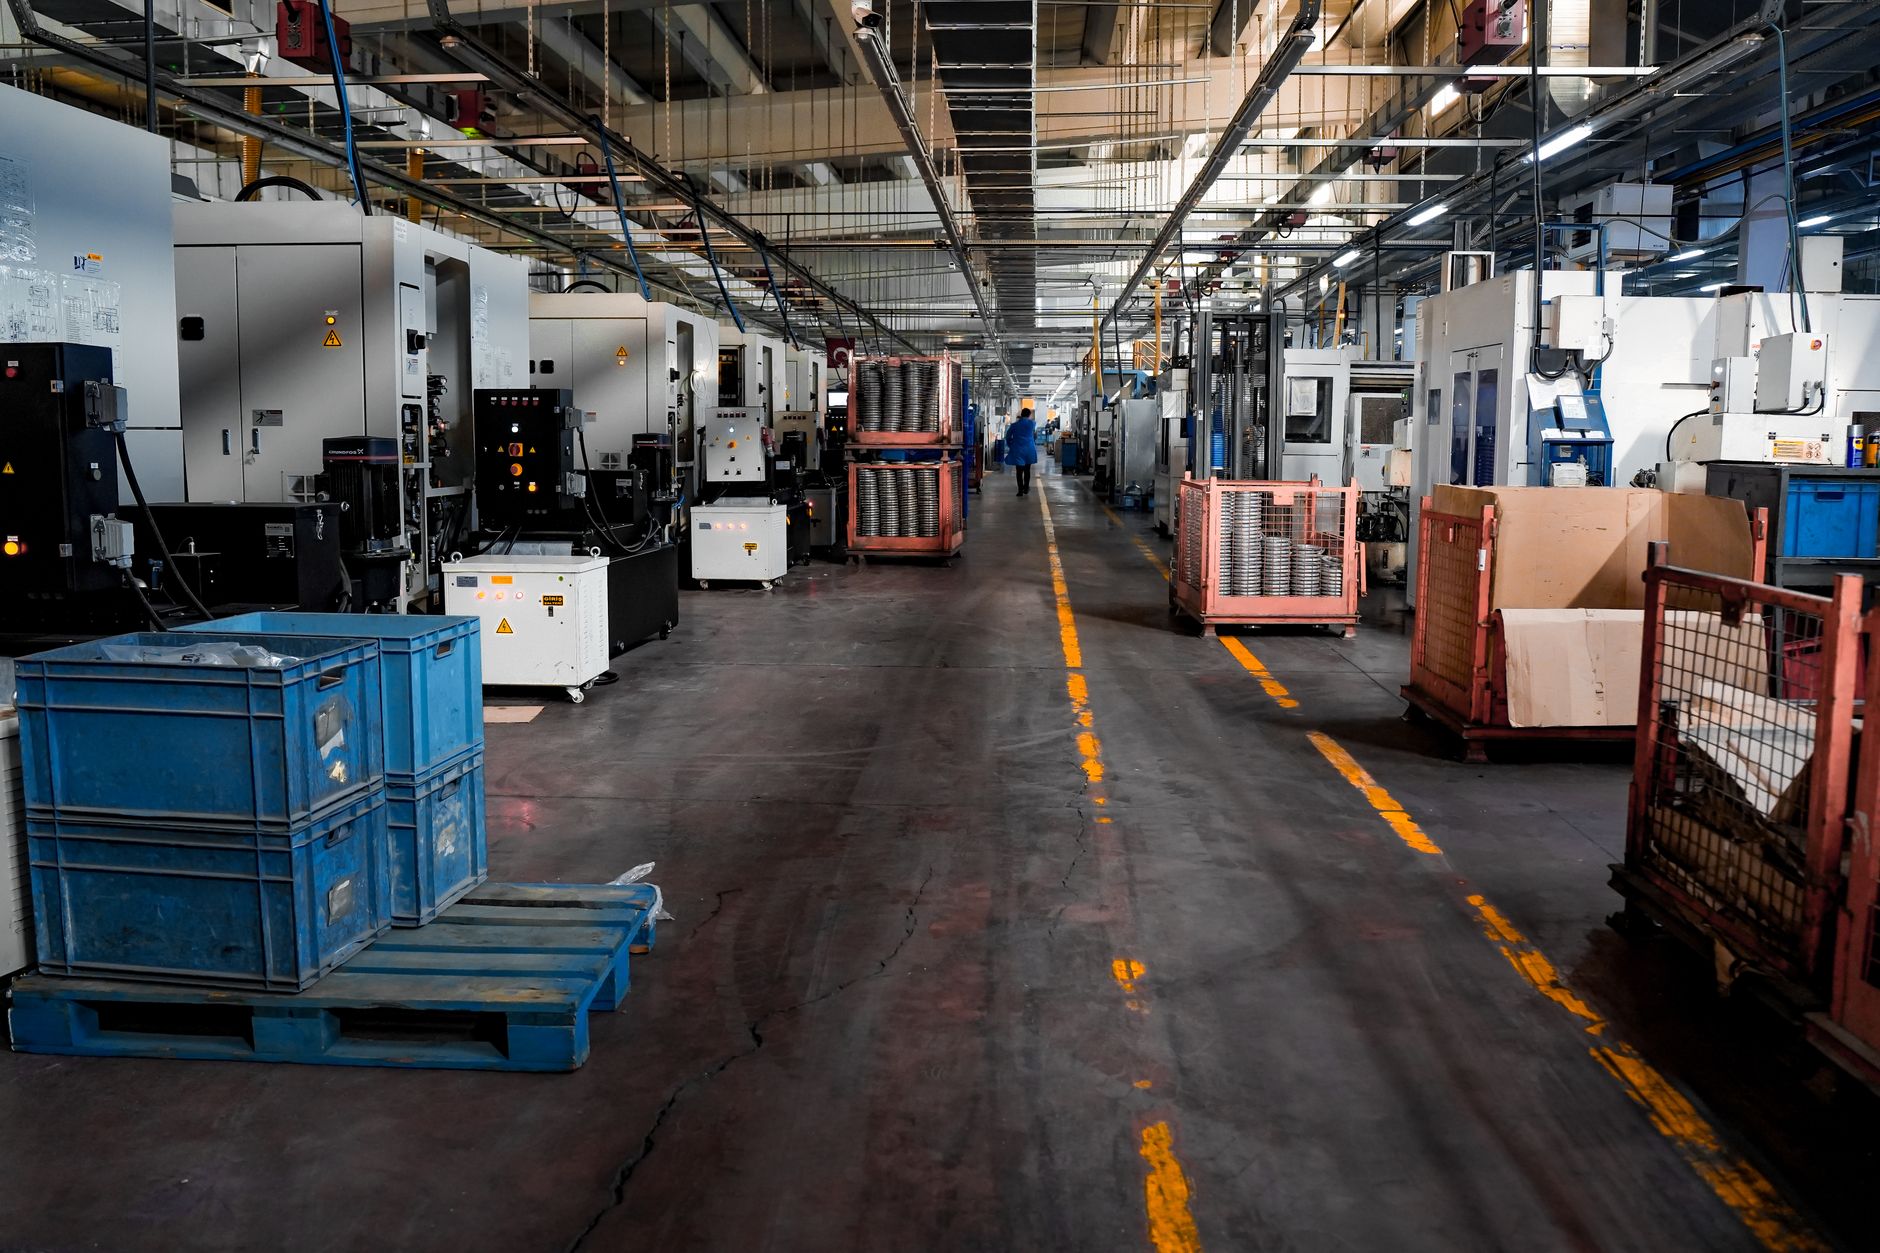
Industria Isotermica Spa, azienda specializzata in isolamento termico e acustico, ha annunciato che la sua nuova fabbrica a Palomonte (Salerno) è entrata a pieno regime. Lo stabilimento, inaugurato un anno fa, produce i pannelli coibentati Beyonder – nome ispirato a un personaggio dei fumetti Marvel – e ha già conquistato nuovi importanti contratti.
Un anno di rodaggio, poi il boom
La scelta di investire in un impianto all'avanguardia nel sud Italia si sta rivelando vincente. Dopo un periodo di messa a punto, la capacità produttiva ha raggiunto i target previsti e le commesse sono arrivate a pioggia. Il management parla di un portafoglio ordini in crescita, trainato dalla domanda di efficienza energetica nel settore edile e industriale.
Dal punto di vista industriale, la messa a regime dello stabilimento di Palomonte rappresenta un caso di studio significativo per il tessuto delle PMI manifatturiere del Mezzogiorno. Il ramp-up produttivo ha richiesto circa dodici mesi per allineare i volumi reali ai target di capacità nominale, un intervallo fisiologico in cui i costi fissi industriali (ammortamenti, manutenzione, personale indiretto) pesano in modo rilevante sui margini. Il superamento della soglia di break-even operativo è avvenuto progressivamente, grazie all'incremento del tasso di saturazione degli impianti e alla contestuale riduzione degli scarti di lavorazione.
Per il CFO e per il responsabile amministrativo di una PMI manifatturiera, il messaggio operativo è chiaro: la fase di avvio di un nuovo impianto è il momento in cui la gestione finanziaria deve essere più rigorosa, perché la generazione di cassa non è ancora stabilizzata mentre gli impegni verso fornitori, banche e personale sono già a regime. In questa finestra temporale, il monitoraggio settimanale dei flussi di cassa diventa più importante del reporting mensile tradizionale.
Leggi anche: Borse Ue in rialzo: cosa cambia per le PMI 2026
Perché i pannelli Beyonder fanno gola al mercato
I pannelli coibentati sono sempre più richiesti per isolamento termico e acustico di capannoni, edifici e impianti. Il prodotto Beyonder si distingue per leggerezza e resistenza, caratteristiche che lo rendono ideale per ristrutturazioni e nuove costruzioni. Con le nuove commesse, l'azienda prevede di rafforzare la sua posizione in Italia e di guardare con interesse ai mercati esteri.
Il driver di domanda è duplice. Da un lato, la spinta normativa europea sull'efficienza energetica degli edifici – con gli obiettivi di decarbonizzazione al 2030 e 2050 – sta rendendo obbligatori interventi di riqualificazione che richiedono materiali isolanti performanti. Dall'altro, la pressione sui costi energetici industriali ha spinto molte aziende manifatturiere a coibentare capannoni e impianti per ridurre i consumi. Questo doppio motore rende il mercato dei pannelli coibentati meno ciclico rispetto all'edilizia tradizionale, con una componente di domanda sostitutiva e di retrofit più stabile nel tempo.
Sul piano competitivo, la produzione nel sud Italia offre un vantaggio logistico per servire i cantieri del Centro-Sud e del bacino del Mediterraneo, riducendo i costi di trasporto – voce che nei pannelli coibentati, per il rapporto peso/volume, incide in modo significativo sul prezzo finale. Questo elemento è rilevante anche in ottica di export verso i mercati nordafricani e balcanici, dove la domanda di materiali per l'edilizia industrializzata è in crescita.
Impatto finanziario e strategico
Per Industria Isotermica, la messa a regime della fabbrica rappresenta un punto di svolta. L'investimento iniziale, sostenuto anche con fondi agevolati, sta generando ritorni concreti. Le nuove commesse non solo migliorano il cash flow aziendale, ma creano anche posti di lavoro stabili in un'area a forte vocazione industriale. La società punta a consolidare il fatturato e a esplorare partnership per l'export.
Per un CFO, la valutazione di un investimento industriale di questo tipo non può prescindere da un set di indicatori finanziari che misurino la sostenibilità del debito e l'equilibrio della gestione caratteristica. Il primo indicatore da presidiare è il DSCR (Debt Service Coverage Ratio), calcolato come:
DSCR = Flusso di cassa operativo (EBITDA – imposte – variazione CCN) / (Quota capitale rimborsata + Interessi passivi)
Un DSCR superiore a 1,2 è generalmente considerato accettabile dagli istituti di credito; valori inferiori a 1,0 segnalano l'incapacità della gestione operativa di coprire il servizio del debito senza ricorrere a nuova finanza o a dismissioni. Nel caso di un nuovo impianto, il DSCR tende a essere basso nei primi due anni e a migliorare progressivamente con la saturazione della capacità produttiva.
Il secondo indicatore chiave è la Posizione Finanziaria Netta (PFN) rapportata all'EBITDA:
PFN / EBITDA = (Debiti finanziari – Liquidità e disponibilità equivalenti) / EBITDA
Per una PMI manifatturiera, un rapporto PFN/EBITDA compreso tra 2,0x e 3,0x è considerato sostenibile; oltre 4,0x il merito creditizio si deteriora rapidamente e le banche tendono a irrigidire le condizioni. La messa a regime di un nuovo impianto dovrebbe generare un progressivo deleveraging, con il rapporto che scende anno dopo anno grazie alla crescita dell'EBITDA a fronte di un debito stabile o in lenta riduzione.
Il terzo pilastro è l'analisi del Capitale Circolante Netto (CCN), che per una realtà industriale si calcola come:
CCN = (Rimanenze + Crediti commerciali + Altri crediti) – (Debiti commerciali + Altri debiti)
La dinamica del CCN è cruciale perché un aumento delle commesse genera automaticamente un assorbimento di cassa: più scorte di materie prime e prodotti finiti, più crediti verso clienti, più debiti verso fornitori. Se il ciclo operativo non è gestito con disciplina, la crescita del fatturato può trasformarsi in una crisi di liquidità paradossale – il classico caso della "crescita che uccide".
Due metriche operative aiutano a presidiare questo rischio:
DSO (Days Sales Outstanding) = (Crediti commerciali / Fatturato) × 365
DIO (Days Inventory Outstanding) = (Rimanenze / Costo del venduto) × 365
Per il settore dei pannelli coibentati, un DSO target ragionevole è compreso tra 60 e 90 giorni, mentre un DIO ottimale si colloca tra 45 e 75 giorni. Ogni giorno di riduzione del DSO libera cassa: su un fatturato di 5 milioni di euro, un giorno di DSO vale circa 13.700 euro di liquidità aggiuntiva.
Simulazione numerica: la PMI che ottimizza il merito creditizio
Consideriamo una PMI manifatturiera con fatturato di 5.000.000 euro, EBITDA di 600.000 euro (margine 12%), debiti finanziari di 1.800.000 euro e liquidità di 200.000 euro. La PFN è quindi pari a 1.600.000 euro, con un rapporto PFN/EBITDA di 2,67x – già in area accettabile. Il servizio del debito annuo (quota capitale + interessi) è di 400.000 euro, mentre il flusso di cassa operativo disponibile è di 450.000 euro: il DSCR è pari a 1,13x, leggermente sotto la soglia di comfort bancario di 1,2x.
Supponiamo che l'azienda avvii un piano di ottimizzazione del circolante su tre leve:
1. Riduzione del DSO da 95 a 75 giorni, attraverso un sistema di credit management più rigoroso (solleciti automatici, sconti cassa per pagamenti anticipati, verifica preventiva della solvibilità dei clienti). Su 5 milioni di fatturato, 20 giorni di DSO valgono circa 274.000 euro di cassa liberata.
2. Riduzione del DIO da 90 a 70 giorni, tramite una pianificazione della produzione più accurata e accordi di consegna just-in-time con i fornitori di materie prime. Su un costo del venduto stimato di 3.500.000 euro, 20 giorni di DIO valgono circa 192.000 euro di cassa liberata.
3. Allungamento del DPO (Days Payable Outstanding) da 60 a 75 giorni, negoziando dilazioni di pagamento con i fornitori strategici senza compromettere gli sconti. Su un volume di acquisti di 2.500.000 euro, 15 giorni valgono circa 103.000 euro di cassa trattenuta.
L'effetto combinato libera circa 569.000 euro di liquidità, che possono essere utilizzati per ridurre anticipatamente il debito bancario. Ipotizzando un rimborso straordinario di 500.000 euro, la nuova PFN scende a 1.100.000 euro, con un rapporto PFN/EBITDA di 1,83x. Il servizio del debito annuo si riduce a circa 320.000 euro, portando il DSCR a 1,41x. Il merito creditizio dell'azienda migliora sensibilmente, aprendo la strada a condizioni di finanziamento più favorevoli per futuri investimenti.
Impatto sul rating bancario e sulla Centrale Rischi
Il miglioramento degli indicatori finanziari ha un impatto diretto sul rating bancario assegnato dagli istituti di credito. La maggior parte delle banche utilizza modelli di scoring che combinano variabili di bilancio (redditività, solidità patrimoniale, liquidità), variabili comportamentali (puntualità nei pagamenti, utilizzo degli affidamenti) e variabili qualitative (settore, governance, prospettive). Un DSCR superiore a 1,2x e una PFN/EBITDA inferiore a 2,5x collocano tipicamente l'azienda nella fascia di rating medio-alta, con accesso a tassi più competitivi e a linee di credito più ampie.
Parallelamente, è essenziale presidiare la posizione in Centrale Rischi (CR) presso la Banca d'Italia. Le segnalazioni a sofferenza, a past due o a sconfinamento persistente hanno un impatto negativo duraturo sul merito creditizio, anche dopo la loro regolarizzazione. Le buone pratiche per prevenire queste segnalazioni includono:
- Monitoraggio settimanale degli utilizzi rispetto agli affidamenti accordati, per evitare sconfinamenti anche di breve durata.
- Attivazione tempestiva di richieste di aumento di fido prima di avvicinarsi al limite, documentando con dati previsionali la necessità di maggiore liquidità.
- Gestione proattiva delle scadenze, con comunicazione preventiva alle banche in caso di temporanea tensione di cassa.
- Verifica trimestrale della propria posizione CR, per identificare e correggere eventuali segnalazioni errate o non aggiornate.
Un ulteriore strumento di supporto è il Fondo di Garanzia per le PMI (MCC). Lo score assegnato dal Fondo dipende da una serie di indicatori economico-finanziari e dalla presenza di eventuali segnalazioni negative. Un'azienda con DSCR solido, PFN/EBITDA contenuto e posizione CR pulita può accedere alla garanzia pubblica con percentuali elevate (fino all'80% su operazioni di liquidità, con coperture variabili in base alla tipologia di intervento), riducendo il costo del credito e aumentando la probabilità di approvazione delle richieste di finanziamento.
Checklist operativa per l'amministratore e il responsabile amministrativo
Per tradurre questi principi in azione quotidiana, ecco una checklist pratica da adottare in azienda:
Controllo di gestione e reporting
- Predisporre un reporting mensile con EBITDA, PFN, DSCR, CCN e relativi giorni (DSO, DIO, DPO).
- Confrontare i dati consuntivi con il budget e con il forecast rolling a 12 mesi.
- Analizzare gli scostamenti con azioni correttive documentate.
Gestione del circolante
- Emettere fatture entro 24-48 ore dalla consegna o dall'avanzamento lavori.
- Attivare un sistema di sollecito automatico per le scadenze a 30, 60 e 90 giorni.
- Valutare la cessione pro-soluto dei crediti verso clienti con rating elevato per accelerare l'incasso.
- Negozziare con i fornitori termini di pagamento allineati al ciclo produttivo.
Gestione del debito e delle relazioni bancarie
- Mantenere un calendario delle scadenze finanziarie con almeno 90 giorni di preavviso.
- Simulare scenari di stress (riduzione fatturato del 10-15%, aumento tassi) per verificare la tenuta del DSCR.
- Presentare alle banche un business plan aggiornato almeno una volta l'anno.
- Verificare trimestralmente la propria posizione in Centrale Rischi e richiedere la correzione di eventuali anomalie.
Accesso agli strumenti di garanzia pubblica
- Verificare la propria ammissibilità al Fondo di Garanzia MCC prima di presentare richieste di finanziamento.
- Preparare la documentazione economico-finanziaria richiesta (bilanci, situazione contabile, business plan).
- Monitorare lo score assegnato dal Fondo e intervenire sugli indicatori che lo penalizzano.
Prevenzione delle segnalazioni negative
- Evitare sconfinamenti, anche temporanei, sui conti affidati.
- Comunicare preventivamente alle banche eventuali ritardi nei pagamenti dovuti a fattori straordinari.
- Mantenere una diversificazione adeguata delle fonti di finanziamento per non dipendere da un singolo istituto.
Applicare con disciplina questi presidi consente a una PMI manifatturiera non solo di sostenere la crescita, ma di trasformarla in valore duraturo, con un merito creditizio solido e un accesso al credito più stabile e conveniente.
FAQ
Cosa sono i pannelli coibentati?
Materiali compositi usati per isolare termicamente e acusticamente edifici e impianti, riducendo dispersioni energetiche e rumori.
Perché si chiamano Beyonder?
Il nome deriva da un personaggio dei fumetti Marvel, noto per la sua capacità di superare ogni limite – un richiamo alla performance dei pannelli.
Quali prospettive per Industria Isotermica?
L'azienda guarda a nuovi mercati, con l'obiettivo di diventare un player di riferimento nel settore dell'isolamento industriale in Europa.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Auto volanti Musk: le PMI devono finanziare l'innovazione
MSC Crociere: investimenti e finanza PMI nel 2026
Zecca Stato: monete Calabria, branding PMI 2026

Bando Balneari 2026: Debito e Gare, PMI Pronte?
Welfare aziendale e spesa sanitaria: la leva per le PMI nel 2026
Fuga di talenti: impatto su PMI e finanza 2026
FinanzaAuto volanti Musk: le PMI devono finanziare l'innovazione
L'auto volante di Musk spinge le PMI a innovare. Come finanziare l'R&S senza far crollare DSCR e rating bancario: guida operativa 2026.
FinanzaMSC Crociere: investimenti e finanza PMI nel 2026
MSC Crociere accelera con World Asia ed Explora, ma per le PMI della filiera il vero tema è il rating bancario. Guida a DSCR, circolante e finanza agevolata.
FinanzaZecca Stato: monete Calabria, branding PMI 2026
La Zecca conia una moneta per Cirò e Cipolla Rossa di Tropea. Per le PMI calabresi è un'opportunità di branding e finanza agevolata. Ecco come sfruttarla.
FinanzaBando Balneari 2026: Debito e Gare, PMI Pronte?
Il bando balneari 2026 cambia le regole: rating bancario, DSCR e fideiussioni diventano decisivi per le PMI. Ecco cosa fare subito.
FinanzaWelfare aziendale e spesa sanitaria: la leva per le PMI nel 2026
La spesa sanitaria privata cresce e le PMI diventano l'ammortizzatore. Scopri come trasformare il welfare in leva fiscale e finanziaria nel 2026.
FinanzaFuga di talenti: impatto su PMI e finanza 2026
La fuga di talenti costa alle PMI fino al 20% dell'EBITDA. Scopri come proteggere DSCR, rating bancario e liquidità con un piano di retention finanziaria.