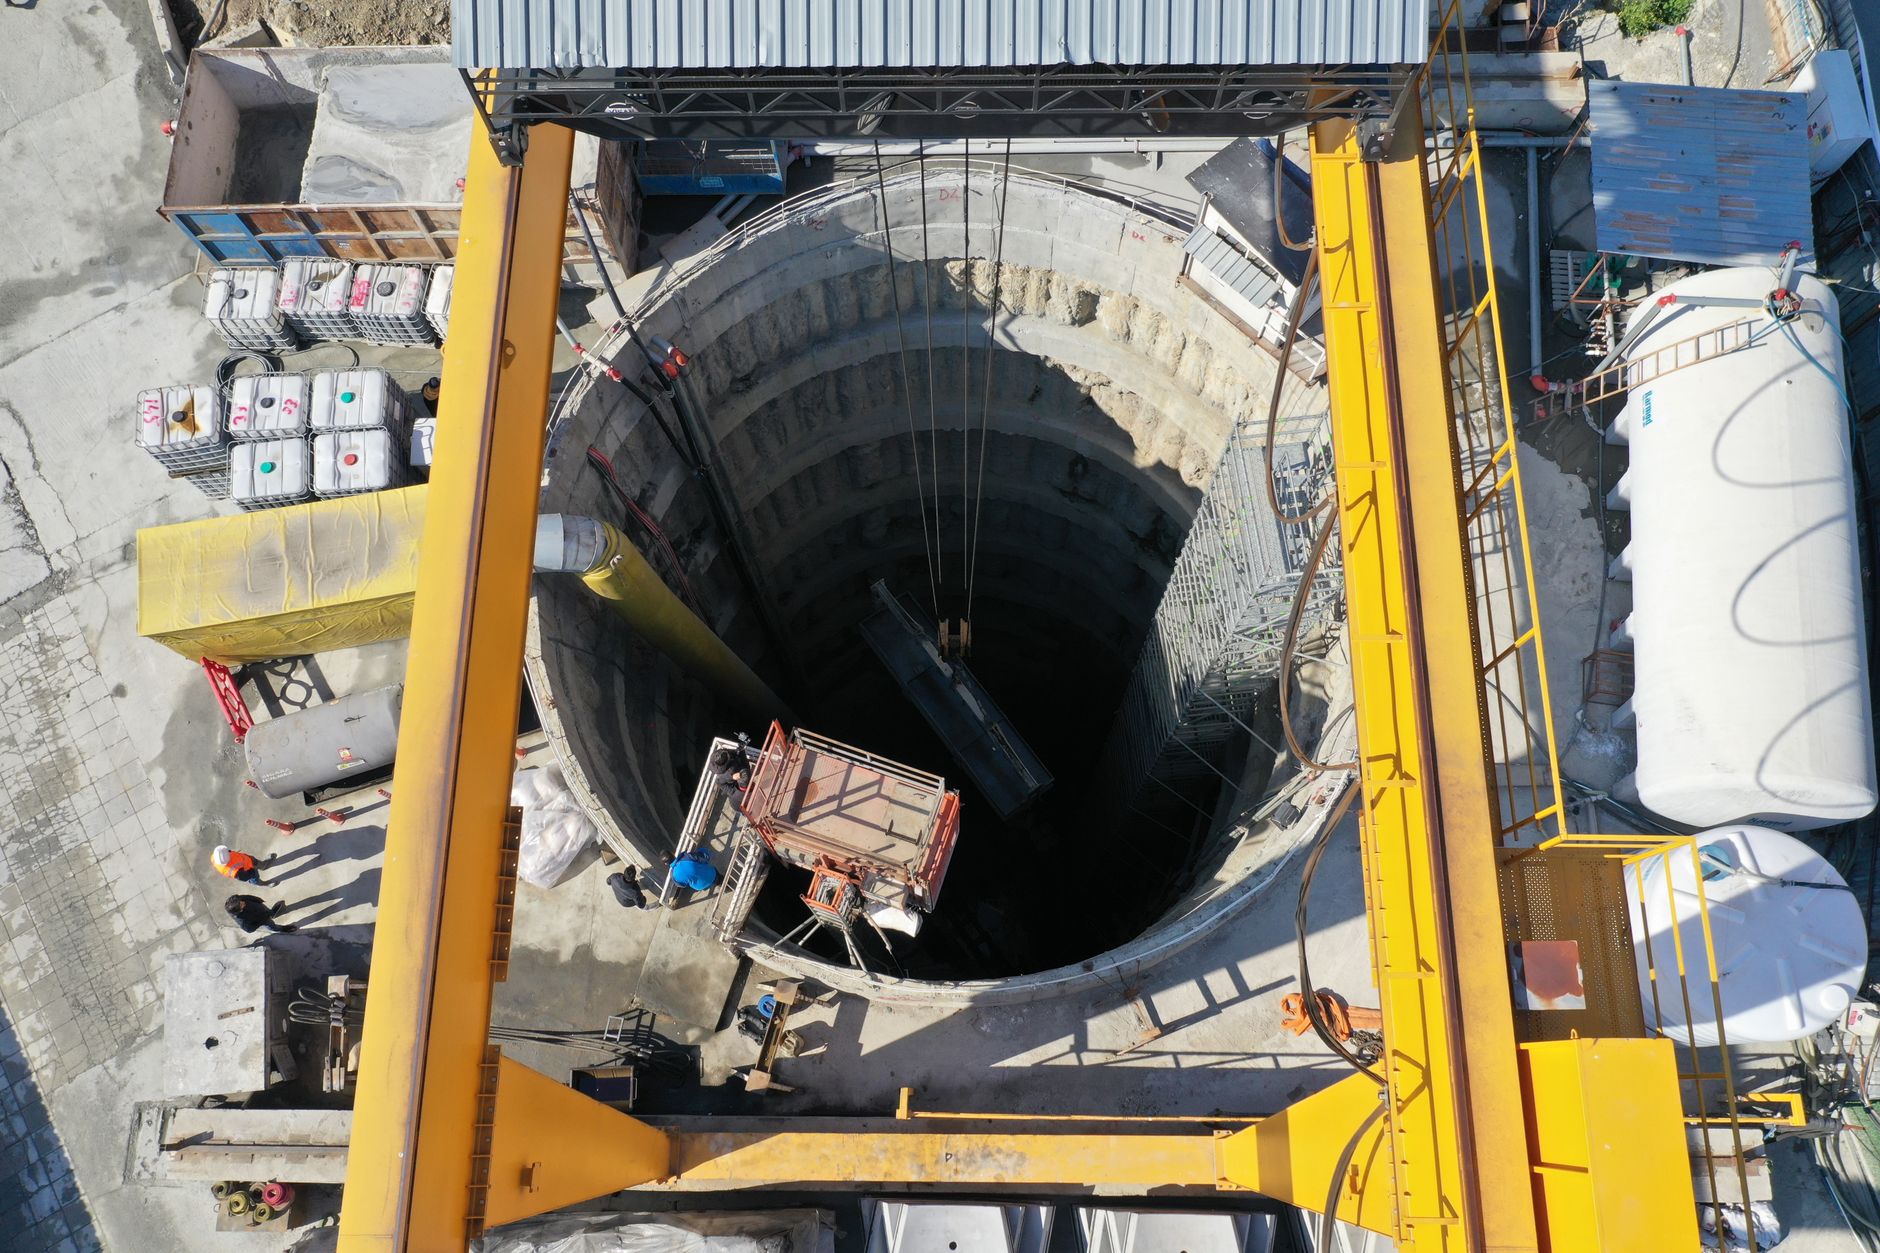
Hai un'impresa edile con 4 milioni di fatturato e il fido bancario che scade tra 60 giorni. Il direttore ti chiama: "Serve un piano di rientro, la tua Centrale Rischi è saturata". Nello stesso momento, sul tuo tavolo arriva la notizia che Aspi e Webuild hanno firmato il contratto da 800 milioni per il tunnel subportuale di Genova. La prima galleria sottomarina d'Italia. Un'opera che muoverà terra, cemento, acciaio, impianti, logistica, sicurezza e manodopera per anni. Ma tu, come PMI, non sei Webuild. Non sei Aspi. Sei uno dei potenziali subappaltatori che dovranno finanziare mezzi, materiali e personale prima di incassare il primo SAL. E qui il gioco si fa serio.
Il problema non è tecnico. È finanziario. Le grandi commesse infrastrutturali sono una benedizione per il conto economico, ma una trappola di liquidità per il conto corrente. Anticipi, garanzie, ritenute a garanzia, ritardi nei pagamenti a 90-120 giorni: senza un capitale circolante adeguato, il contratto da 2 milioni di euro che hai appena firmato può trasformarsi in un default bancario in meno di due trimestri. I numeri della commessa ligure sono impressionanti: 800 milioni di valore contrattuale, una galleria sottomarina di circa 3,4 km sotto il porto di Genova, un cantiere che impegnerà centinaia di imprese tra dirette e indirette. Ma ogni euro di quel valore, per la PMI che entra nella filiera, si trasforma prima in un'uscita di cassa e solo dopo in un incasso. La domanda vera non è "partecipo o no?". La domanda è: "con quale struttura finanziaria partecipo?".
1 - Quadro Normativo e Analisi del Problema
Il subappalto nelle opere pubbliche è regolato dal Codice dei Contratti (D.Lgs. 36/2023), che fissa limiti quantitativi, obblighi di qualificazione SOA e responsabilità solidale del committente per i crediti dei lavoratori e dei subfornitori. Tradotto per un CFO: quando entri in una filiera come quella del tunnel di Genova, non firmi solo un contratto commerciale. Firmi un impegno finanziario strutturato che vincola il tuo bilancio per tutta la durata del cantiere.
La prima criticità è il flusso di cassa asimmetrico. Le stazioni appaltanti e i general contractor pagano tipicamente a 30-60 giorni dall'emissione del SAL, ma il SAL viene certificato dopo la verifica dei lavori, che richiede tempo. In pratica, tra l'esecuzione fisica e l'incasso effettivo passano spesso 90-120 giorni. In quel periodo, la PMI paga stipendi, noleggi, carburante, materiali e assicurazioni. Ogni mese di cantiere su una commessa da 2 milioni di euro può assorbire tra 150.000 e 250.000 euro di cassa operativa.
La seconda criticità è la garanzia bancaria. Per partecipare a gare e subappalti rilevanti servono fideiussioni, cauzioni provvisorie e definitive, polizze RCT. Le banche, con i criteri di Centrale Rischi e i modelli di rating interni, valutano queste esposizioni come rischio di firma e le pesano sul fido complessivo. Risultato: anche un'azienda sana può vedersi negare l'aumento di fido necessario proprio perché ha vinto una commessa importante.
La terza criticità è la ritenuta a garanzia. Il committente trattiene spesso il 5-10% su ogni SAL fino al collaudo. Su una commessa da 2 milioni, significa 100.000-200.000 euro bloccati per anni. Denaro che esiste nel tuo bilancio come credito, ma non nel tuo conto corrente.
Infine, la responsabilità solidale: se il subappaltatore non paga i suoi dipendenti o i suoi fornitori, il committente può essere chiamato a rispondere. Questo spinge i general contractor a selezionare subappaltatori con bilanci solidi, non solo con prezzi competitivi. Il tunnel di Genova non farà eccezione.
Leggi anche: Carenza Jet Fuel: PMI e Costi Carburante nel 2026
2 - Impatto Finanziario e Metriche di Bilancio
Prendiamo una PMI tipo che entra nella filiera del tunnel con un subappalto da 2 milioni di euro su 24 mesi. Fatturato annuo attuale: 4 milioni. EBITDA margin: 8%. PFN attuale: 800.000 euro. Fido bancario disponibile: 500.000 euro.
La prima metrica da calcolare è il DSCR (Debt Service Coverage Ratio):
DSCR = Flusso di cassa operativo / (Quota capitale + Oneri finanziari)
Con un EBITDA di 320.000 euro e un servizio del debito annuo di 200.000 euro, il DSCR è 1,6. Sembra sano. Ma il cantiere assorbe cassa: nei primi 6 mesi, senza incassi, la PFN può salire a 1,5-1,8 milioni. Il DSCR scende sotto 1,2, soglia che molte banche considerano di allerta. Il rating peggiora. Il fido viene bloccato.
La seconda metrica è il capitale circolante netto:
CCN = Crediti + Magazzino - Debiti a breve
Se i crediti verso committente crescono di 400.000 euro ma i debiti verso fornitori restano stabili, il CCN assorbe cassa. Senza un anticipo su fattura o un factoring pro-solvendo, la PMI finanzia il cantiere con il proprio patrimonio. È decisivo monitorare anche i giorni medi di incasso (DSO) e i giorni medi di giacenza magazzino (DIO): un DSO che passa da 90 a 150 giorni brucia cassa anche a parità di margine.
La terza metrica è la PFN/EBITDA. Partendo da 0,25x, dopo 12 mesi di cantiere può arrivare a 1,5-2,0x. Oltre 2,5x, il rating bancario scivola in fascia media e le condizioni di credito peggiorano.
Numeri concreti: su una commessa da 2 milioni con margine 8%, l'utile atteso è 160.000 euro. Ma se il ritardo medio negli incassi è di 120 giorni e il costo del denaro è al 7%, l'onere finanziario implicito è di circa 28.000 euro. Un quinto del margine si brucia in interessi se non si struttura il finanziamento.
Consideriamo ora una PMI con 5 milioni di fatturato che vuole ottimizzare il merito creditizio prima di entrare in filiera. Riducendo il DSO da 120 a 90 giorni su un fatturato di 5 milioni, libera circa 410.000 euro di cassa (5.000.000 × 30/365). Se abbassa la PFN/EBITDA da 2,2x a 1,4x tramite factoring pro-solvendo su 600.000 euro di crediti, il rating risale di una classe e il fido può essere incrementato del 30-40%. Contestualmente, un utilizzo della Centrale Rischi sotto il 70% e l'assenza di sconfinamenti oltre 30 giorni mantengono il Fondo di Garanzia MCC accessibile con copertura fino all'80%: la garanzia pubblica riduce l'assorbimento di capitale regolamentare per la banca e migliora la probabilità di delibera.
3 - Guida Operativa per l'Impresa
Step 1 - Simula il fabbisogno di cassa prima di firmare. Costruisci un cash flow previsionale mensile su 24 mesi con incassi a 90-120 giorni. Se il saldo di cassa scende sotto 3 mesi di costi fissi, hai un problema.
Step 2 - Attiva strumenti di smobilizzo crediti. Factoring pro-solvendo, anticipo su fattura, cessione del credito verso il committente. Prima di firmare il subappalto, parla con la banca e ottieni una linea dedicata. Non aspettare il primo SAL.
Step 3 - Rinegozia i tempi con i fornitori. Se incassi a 120 giorni, prova a pagare a 90-120 giorni. Ogni giorno di differenza è cassa che resta in azienda.
Step 4 - Monitora la Centrale Rischi ogni 60 giorni. Verifica che gli sconfinamenti non superino il 10-15% del fido accordato. Un utilizzo oltre il 90% per più di 60 giorni peggiora il rating.
Step 5 - Valuta i consorzi e le ATI. Entrare in un raggruppamento con un general contractor solido riduce il rischio di credito e facilita l'accesso al factoring.
Checklist per l'amministratore: predisponi un report mensile con DSO, DPO, CCN e utilizzo fidi; verifica la classificazione dei crediti per scaduto e la coerenza tra SAL certificati e fatturato emesso; aggiorna il budget di cassa a 13 settimane.
Checklist per il CFO: calcola trimestralmente DSCR e PFN/EBITDA prospettici includendo il cantiere; valuta l'impatto delle fideiussioni sul rischio di firma; verifica l'ammissibilità al Fondo di Garanzia MCC e la copertura disponibile; previeni segnalazioni a sofferenza negoziando piani di rientro prima di superare i 90 giorni di sconfinamento.
4 - Domande Frequenti (FAQ)
D1: Posso partecipare al tunnel di Genova se il mio fido bancario è quasi saturo?
No, non nelle condizioni attuali. Prima devi ridurre l'utilizzo del fido sotto il 70% o ottenere un aumento. Il committente verifica la Centrale Rischi prima di ammetterti in filiera.
D2: Il factoring è sempre la soluzione giusta per le commesse pubbliche?
Non sempre. Il factoring pro-solvendo su crediti verso general contractor privati è più rapido, ma costa di più. Su crediti verso stazioni appaltanti pubbliche, la cessione è più sicura ma richiede notifica e tempi più lunghi.
D3: Quanto capitale circolante serve per un subappalto da 2 milioni?
Regola pratica: tra il 15% e il 25% del valore commessa, cioè 300.000-500.000 euro di cassa disponibile o linee di credito dedicate.
D4: La responsabilità solidale del committente mi tutela?
Ti tutela sul pagamento dei tuoi dipendenti e fornitori, non sui tuoi margini. Il rischio finanziario resta interamente sulla tua gestione.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026

Ferrero investe 86 milioni in Messico: raddoppio produzione ed export
Leonardo: basi solide e accelerazione. Contratto M346 con l’Indonesia
Italpepe conquista il Marchio Storico: un passo strategico per il Made in Italy delle spezie
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaFerrero investe 86 milioni in Messico: raddoppio produzione ed export
Ferrero investe 86 milioni di dollari in Messico per raddoppiare produzione ed export. Una mossa che rafforza la sua presenza in Nord e Sud America, tra logistica, dazi e tanto cioccolato.
FinanzaLeonardo: basi solide e accelerazione. Contratto M346 con l’Indonesia
Leonardo piazza un contratto da 12 M346 con l’Indonesia e annuncia basi solide. Il Ceo Mariani mette l’acceleratore: ecco cosa significa per il bilancio e il titolo.
FinanzaItalpepe conquista il Marchio Storico: un passo strategico per il Made in Italy delle spezie
Italpepe entra nell'esclusivo club dei Marchi Storici di Interesse Nazionale. Un riconoscimento che trasforma il brand in un asset finanziario di valore, rafforzando la posizione dell'azienda nel mercato delle spezie.