Leonardo: basi solide e accelerazione. Contratto M346 con l’Indonesia
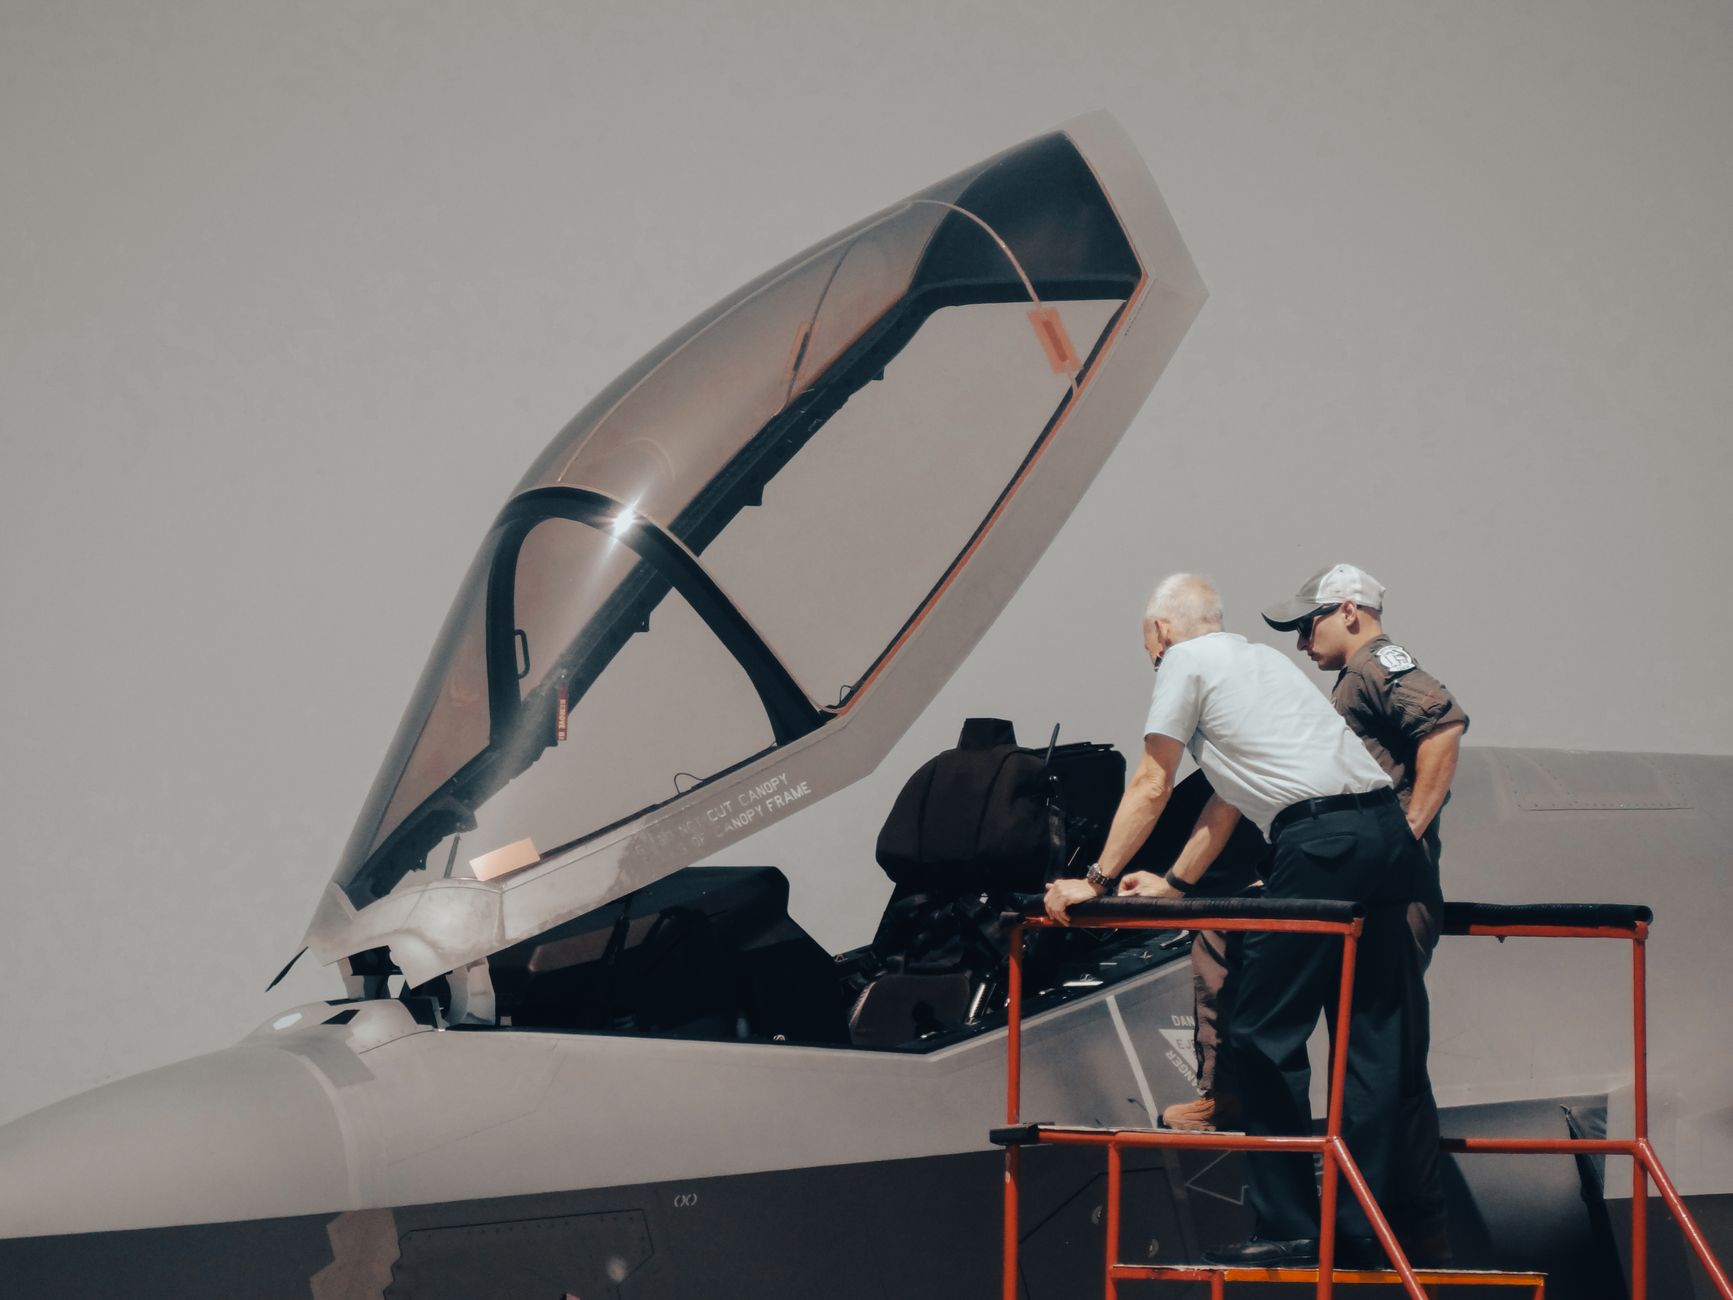
Il Ceo di Leonardo, Roberto Mariani, ha dichiarato che l’azienda ha “basi solide” e che la priorità ora è “accelerare”. Un messaggio chiaro agli investitori: il gruppo aerospaziale e della difesa italiano non si ferma. Anzi, guarda avanti.
Contratto da 12 M346 per l’Indonesia
La notizia che ha scaldato il mercato è la firma di un contratto per la fornitura di 12 aerei M346 all’Indonesia. Un’operazione da centinaia di milioni di euro che rafforza la presenza di Leonardo in Asia. Non è solo un ordine: è una dichiarazione di fiducia nel prodotto e nelle capacità industriali italiane.
L’M346 è un trainer avanzato, scelto da diverse forze aeree. L’Indonesia si aggiunge a una lista di clienti prestigiosi. Per Leonardo, ogni vendita è un tassello in più per consolidare il proprio posizionamento competitivo globale.
Dal punto di vista industriale, il contratto indonesiano va letto su tre livelli. Il primo è quello del backlog: un ordine di dodici velivoli, con pacchetto di addestramento, supporto logistico pluriennale e simulatore, genera un flusso di ricavi diluito su più esercizi. Il secondo è quello della catena di fornitura: Leonardo è capocommessa e integratore di sistema, ma attorno al programma M346 ruota un indotto di PMI specializzate in aerostrutture, avionica, cablaggi e materiali compositi. Il terzo è quello geopolitico: entrare stabilmente nel mercato asiatico della difesa significa aprire porte a commesse successive, offset industriali e accordi di cooperazione.
Per un CFO o per un responsabile amministrativo di una PMI che opera nella filiera aerospaziale, questo tipo di notizia non è solo cronaca di settore: è un segnale di domanda. Quando un prime contractor come Leonardo acquisisce ordini rilevanti, la ricaduta sulla filiera arriva con un ritardo fisiologico di due o tre trimestri, sotto forma di nuovi ordini, richieste di capacity aggiuntiva e, spesso, di anticipi di pagamento o strumenti di supply chain finance.
Leggi anche: Fondali Sottomarini: Investimenti e Finanza PMI 2026
Finanza aziendale: perché è importante
Questa commessa ha un impatto diretto sul bilancio. Aumenta il portafoglio ordini, migliora la visibilità sui ricavi futuri e sostiene il flusso di cassa. In un settore come la difesa, dove i contratti sono lunghi e complessi, ogni firma è un segnale di stabilità finanziaria.
Inoltre, l’operazione arriva in un momento in cui Leonardo sta cercando di ridurre il debito e aumentare la redditività. Le “basi solide” citate da Mariani non sono solo parole: si traducono in numeri di bilancio. E la priorità di accelerare significa che l’azienda vuole sfruttare questo slancio per crescere ancora.
Per chi gestisce la finanza di una PMI, è utile tradurre il messaggio in metriche replicabili. Il primo indicatore da monitorare è la Posizione Finanziaria Netta (PFN), data dalla somma dei debiti finanziari (a breve e a lungo termine) al netto delle disponibilità liquide e dei crediti finanziari a breve. Il rapporto chiave è:
PFN / EBITDA = Posizione Finanziaria Netta ÷ Margine Operativo Lordo
Un valore inferiore a 2,5x è generalmente considerato sostenibile; oltre 3,5x-4x il merito creditizio inizia a deteriorarsi, con conseguenze dirette su spread applicati dalle banche e sul costo del debito. Nel caso di Leonardo, la riduzione della leva è uno degli obiettivi dichiarati, e ogni nuovo contratto ben strutturato contribuisce a migliorare il rapporto perché aumenta l’EBITDA atteso senza richiedere nuovo debito nella stessa proporzione.
Il secondo indicatore è il Debt Service Coverage Ratio (DSCR), che misura la capacità di rimborsare il debito con la cassa generata dalla gestione:
DSCR = Flusso di cassa operativo ÷ (Quota capitale + Quota interessi in scadenza nell’anno)
Un DSCR pari o superiore a 1,2x è il livello minimo richiesto dalla maggior parte degli istituti di credito per concedere o rinnovare un finanziamento a medio-lungo termine. Sotto 1,0x l’azienda non genera cassa sufficiente a servire il debito: è la soglia oltre la quale scatta tipicamente la classificazione del credito come inadempienza probabile (UTP).
Il terzo pilastro è il Capitale Circolante Netto (CCN), dato da:
CCN = (Rimanenze + Crediti commerciali + Altri crediti a breve) − (Debiti commerciali + Altri debiti a breve)
Il CCN va letto in giorni. Due metriche operative sono decisive:
DSO (Days Sales Outstanding) = (Crediti commerciali ÷ Ricavi) × 365
DIO (Days Inventory Outstanding) = (Rimanenze ÷ Costo del venduto) × 365
Nel settore aerospaziale, i cicli sono strutturalmente lunghi: DSO tra 90 e 150 giorni e DIO tra 120 e 200 giorni sono frequenti, perché i pagamenti seguono gli stati di avanzamento (SAL) e le milestone contrattuali. Una PMI della filiera che non presidia questi indicatori rischia di finanziare di fatto il committente, con un assorbimento di cassa che erode la liquidità e peggiora la PFN anche in presenza di utili di conto economico.
Il contesto di mercato
Il settore della difesa è in fermento. Le tensioni geopolitiche spingono molti Paesi a investire in nuovi sistemi. Leonardo, con la sua offerta diversificata (elicotteri, aerostrutture, elettronica), è ben posizionata. Ma la concorrenza è agguerrita: Boeing, Airbus, Lockheed Martin. Per questo, ogni contratto è cruciale per mantenere e migliorare la quota di mercato.
L’Indonesia, in particolare, è un mercato in crescita. La scelta dell’M346 potrebbe aprire la strada a future collaborazioni, non solo per addestramento ma anche per sistemi di difesa più complessi. Leonardo gioca la partita lunga.
Per le PMI della filiera, il contesto competitivo impone una riflessione sul merito creditizio. Lavorare come fornitore di un grande gruppo aumenta la qualità del portafoglio ordini, ma introduce una concentrazione del rischio cliente che le banche valutano con attenzione. Un’esposizione verso un singolo committente superiore al 30-40% del fatturato può penalizzare lo score, anche in presenza di contratti solidi. La soluzione non è rinunciare al committente, ma diversificare progressivamente e documentare agli istituti la natura pluriennale degli ordini, la loro marginalità e i flussi di cassa attesi.
Simulazione numerica: la PMI “Aeromeccanica Rossi S.r.l.”
Consideriamo una PMI manifatturiera della filiera aerospaziale con fatturato di 5 milioni di euro, EBITDA di 600.000 euro (12% dei ricavi), PFN di 1.800.000 euro e un debito bancario a medio termine con quota capitale più interessi annui pari a 450.000 euro. Il flusso di cassa operativo è di 520.000 euro.
Gli indicatori di partenza sono:
PFN / EBITDA = 1.800.000 ÷ 600.000 = 3,0x (sopra la soglia di comfort)
DSCR = 520.000 ÷ 450.000 = 1,16x (sotto il livello minimo di 1,2x)
Con questi numeri, la PMI si presenta in banca in una posizione debole: il nuovo affidamento viene ridotto o rinegoziato a condizioni peggiori, e il tasso applicato sale. Supponiamo ora che l’azienda attivi un piano di ottimizzazione del capitale circolante su tre leve:
1. Riduzione del DSO da 120 a 95 giorni. Con ricavi di 5 milioni, ogni giorno di credito vale circa 13.700 euro. Recuperare 25 giorni libera 342.500 euro di cassa, che vengono usati per rimborsare anticipatamente parte del debito.
2. Riduzione del DIO da 150 a 130 giorni. Con un costo del venduto di 3,8 milioni, ogni giorno di magazzino vale circa 10.400 euro. Recuperare 20 giorni libera 208.000 euro, destinati a ridurre ulteriormente la PFN.
3. Rinegoziazione dei debiti commerciali con allungamento dei giorni di pagamento da 60 a 75, senza deteriorare il rapporto con i fornitori strategici, con un beneficio di cassa stimato in 150.000 euro.
La cassa liberata complessiva è di circa 700.000 euro. Ipotizzando di utilizzarne 600.000 per ridurre la PFN e mantenerne 100.000 a rinforzo della liquidità, i nuovi indicatori diventano:
PFN = 1.800.000 − 600.000 = 1.200.000 euro
PFN / EBITDA = 1.200.000 ÷ 600.000 = 2,0x
Con una PFN inferiore, anche gli oneri finanziari scendono: ipotizzando un tasso medio del 5%, il risparmio annuo è di 30.000 euro, che si traduce in un flusso di cassa operativo rettificato di 550.000 euro. Con una quota capitale e interessi in scadenza ridotta a 420.000 euro per effetto del rimborso anticipato:
DSCR = 550.000 ÷ 420.000 = 1,31x
Il risultato è netto: la PMI passa da un profilo di rischio medio-alto a un profilo bancabile, con un merito creditizio sensibilmente migliorato, accesso a tassi più bassi e maggiore capacità di ottenere nuove linee di credito per sostenere la crescita dei volumi legata alle commesse della filiera.
Rating bancario, Fondo di Garanzia MCC e Centrale Rischi
Il miglioramento degli indicatori si riflette direttamente sul rating bancario interno, il punteggio che ogni istituto assegna al cliente in base a dati di bilancio, andamento degli affidamenti e informazioni di sistema. Un rating migliore comporta tre effetti concreti: tassi più bassi, maggiore disponibilità di credito e maggiore rapidità nelle delibere.
Un ruolo centrale è giocato dallo score del Fondo di Garanzia per le PMI (MCC). Il Fondo valuta l’impresa attraverso un modello che combina indicatori di solidità patrimoniale, redditività, liquidità e sostenibilità del debito. Un DSCR superiore a 1,2x e una PFN/EBITDA sotto 2,5x migliorano sensibilmente la classe di merito, consentendo di accedere alla garanzia diretta all’80% e, in alcuni casi, alla copertura massima prevista per le operazioni di finanza straordinaria. La garanzia pubblica riduce il rischio per la banca e si traduce in condizioni economiche più favorevoli per l’impresa.
Il terzo fronte è la Centrale Rischi (CR) di Banca d’Italia. Qui la disciplina è ferrea e non ammette improvvisazione. Le segnalazioni rilevanti sono tre:
Sconfinamento: utilizzo degli affidamenti oltre il limite concesso. Anche uno sconfinamento temporaneo, se protratto oltre i 30 giorni consecutivi, viene segnalato e incide negativamente sul rating di sistema di tutte le banche.
Sofferenza: la classificazione più grave, che scatta quando l’impresa è in stato di insolvenza o in situazioni equiparabili. Comporta l’esclusione di fatto dal credito bancario ordinario.
Inadempienza probabile (UTP): situazione di difficoltà finanziaria che rende improbabile il pieno adempimento delle obbligazioni. È la categoria da evitare con la massima attenzione, perché segnala un deterioramento strutturale.
La regola operativa è semplice: monitorare mensilmente gli utilizzi rispetto agli affidamenti, mantenere un margine di sicurezza del 10-15% e comunicare preventivamente alla banca ogni tensione di liquidità, prima che diventi uno sconfinamento. La trasparenza anticipata è quasi sempre premiata; lo sconfinamento silenzioso, al contrario, è punito con la riduzione degli affidamenti e l’aumento degli spread.
Guida operativa: checklist per l’amministratore e il CFO
Per trasformare l’analisi in azione, ecco una checklist pratica da applicare con cadenza mensile.
Area liquidità e indebitamento
• Calcolare la PFN aggiornata e il rapporto PFN/EBITDA rolling a 12 mesi.
• Verificare il DSCR prospettico sui prossimi 12 mesi, includendo tutte le scadenze di capitale e interessi.
• Monitorare il saldo di Centrale Rischi e confrontarlo con gli affidamenti accordati.
• Mantenere un margine di utilizzo non superiore all’85-90% di ogni linea.
Area capitale circolante
• Calcolare DSO, DIO e DPO mensilmente e confrontarli con i target interni.
• Analizzare l’aging dei crediti e attivare azioni di sollecito oltre i 60 giorni.
• Verificare la rotazione delle scorte per codice articolo, individuando le giacenze obsolete.
• Valutare l’utilizzo di strumenti di supply chain finance e anticipo fatture per ridurre il DSO senza pressione sui clienti.
Area merito creditizio
• Simulare lo score del Fondo di Garanzia MCC prima di presentare una richiesta di finanziamento.
• Preparare un business plan sintetico che colleghi i nuovi ordini di filiera ai flussi di cassa attesi.
• Documentare la natura pluriennale del portafoglio ordini e la diversificazione della clientela.
• Verificare la coerenza tra bilancio civilistico, dichiarativi e dati di Centrale Rischi.
Area governance finanziaria
• Redigere un rendiconto finanziario previsionale a 12 mesi aggiornato trimestralmente.
• Definire un covenant interno su PFN/EBITDA e DSCR, da rispettare anche in assenza di vincoli bancari.
• Attivare un dialogo periodico con l’istituto di credito principale, con reportistica sintetica sugli indicatori.
• Prevedere piani di contingenza per scenari di ritardo negli incassi o di aumento dei costi delle materie prime.
FAQ
Quali sono i termini finanziari chiave di questa notizia?
Portafoglio ordini: l’insieme di contratti già firmati ma non ancora realizzati. Più è alto, maggiore è la visibilità sui ricavi futuri.
Che impatto ha il contratto con l’Indonesia sul titolo Leonardo?
Di solito, notizie di questo tipo hanno un effetto positivo sul titolo, perché aumentano le aspettative di crescita. Tuttavia, il mercato valuta sempre il rischio di esecuzione e le condizioni di pagamento.
Cosa significa “accelerare” per Leonardo?
Significa aumentare la velocità di esecuzione dei progetti, ridurre i tempi di consegna e migliorare l’efficienza operativa. In pratica, trasformare le commesse in ricavi più rapidamente.
Perché una PMI della filiera dovrebbe monitorare PFN/EBITDA e DSCR?
Perché sono i due indicatori che le banche utilizzano per valutare la sostenibilità del debito. Una PFN/EBITDA sotto 2,5x e un DSCR sopra 1,2x migliorano il rating, riducono il costo del credito e facilitano l’accesso al Fondo di Garanzia MCC.
Come si evita lo sconfinamento in Centrale Rischi?
Monitorando mensilmente gli utilizzi rispetto agli affidamenti, mantenendo un margine di sicurezza del 10-15% e comunicando in anticipo alla banca eventuali tensioni di liquidità, prima che si trasformino in sconfinamenti segnalati.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati
Turismo Digitale: Credito PMI e Investimenti 2026
Rinnovo Contratto Bancari 2026: Impatto su PMI e Credito

Costo del Lavoro Banche: Impatto su PMI e Credito 2026

Auto UE in crisi: credito PMI a rischio nel 2026

Forum Civica 2026: impatto su PMI e finanza aziendale

Costi +60% in 25 anni: l'impatto sul bilancio PMI 2026
FinanzaTurismo Digitale: Credito PMI e Investimenti 2026
La Basilicata vince l'Oscar del turismo digitale. Scopri come trasformare la digitalizzazione in credito bancario e migliorare il DSCR della tua PMI nel 2026.
FinanzaRinnovo Contratto Bancari 2026: Impatto su PMI e Credito
Il rinnovo del contratto bancario è in stallo: ecco come proteggere la tua PMI da fidi revocati e rating in caduta. Guida operativa con DSCR e PFN.
FinanzaCosto del Lavoro Banche: Impatto su PMI e Credito 2026
Il rinnovo del contratto bancario aumenta il costo del lavoro. Scopri l'impatto su spread, DSCR e rating delle PMI e cosa fare subito per difendere il credito.
FinanzaAuto UE in crisi: credito PMI a rischio nel 2026
Renault lancia l'allarme: un terzo dei posti persi dal 2010. Ecco come la crisi auto UE impatta fidi, DSCR e rating delle PMI della filiera.
FinanzaForum Civica 2026: impatto su PMI e finanza aziendale
Forum Civica 2026: fratture socio-economiche e IA cambiano il credito alle PMI. DSCR, rating MCC e strategie per proteggere la finanza aziendale.
FinanzaCosti +60% in 25 anni: l'impatto sul bilancio PMI 2026
Prezzi +60% in 25 anni: l'inflazione cumulata erode i margini delle PMI. DSCR, PFN e circolante sotto stress. Tre step per difendere il bilancio nel 2026.