Italpepe conquista il Marchio Storico: un passo strategico per il Made in Italy delle spezie
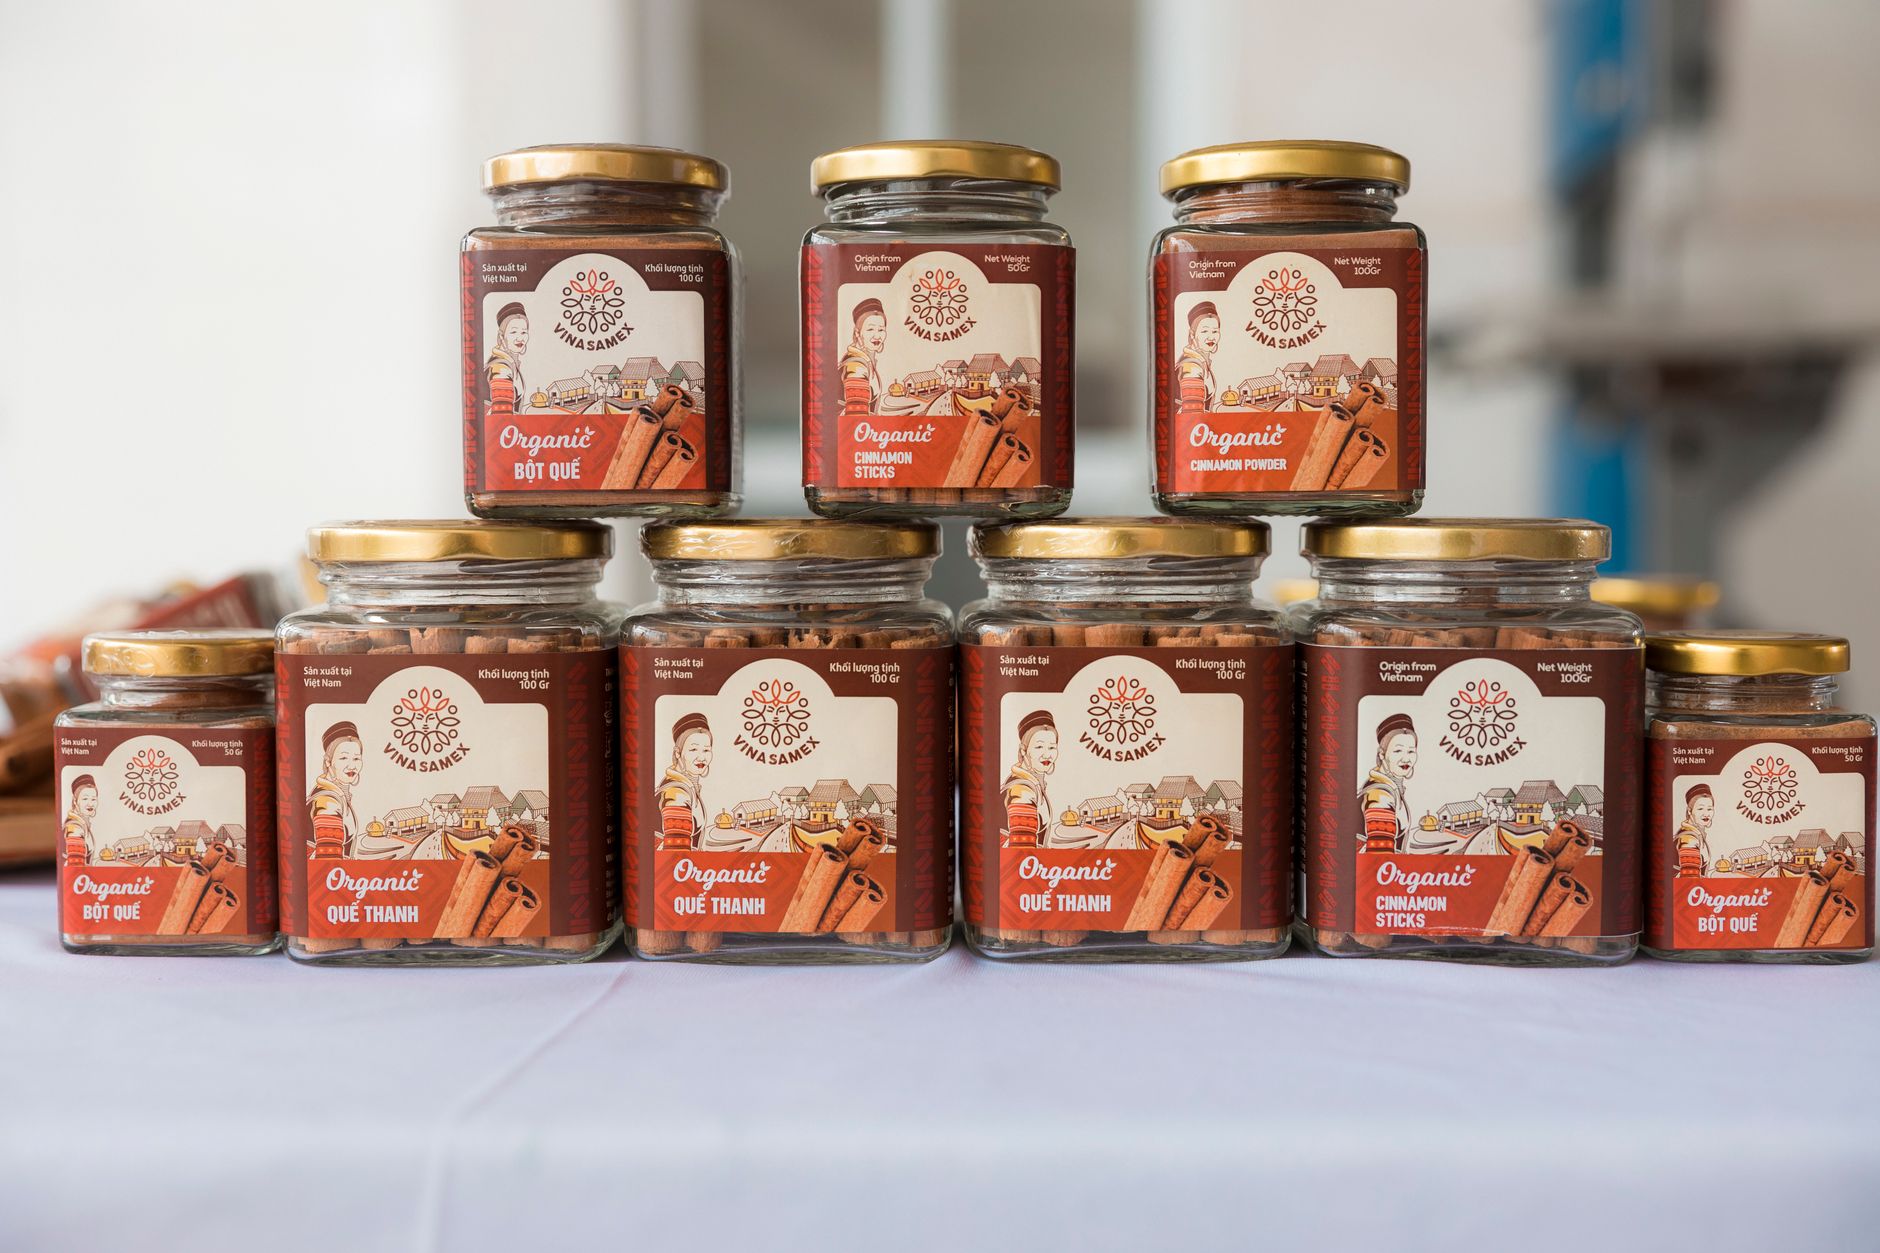
Un pizzico di storia si aggiunge al mercato italiano delle spezie. Italpepe, azienda leader nel settore degli aromi e insaporitori, è stata ufficialmente iscritta nel Registro dei Marchi Storici di Interesse Nazionale. Un riconoscimento che non è solo una medaglia al valore, ma una mossa di brand equity dal sapore molto concreto.
Per un CFO o per l'amministratore di una PMI, tuttavia, la domanda rilevante non è celebrativa ma tecnica: quanto vale, in termini di finanza d'impresa, un'iscrizione al Registro dei Marchi Storici? Come si traduce in merito creditizio, in accesso al credito, in valore di cessione o di conferimento? E soprattutto, come si capitalizza questo asset immateriale senza appesantire il bilancio? L'analisi che segue prova a rispondere con numeri, formule e scenari operativi.
Un marchio che vale (anche) in borsa
Il Registro dei Marchi Storici, istituito dal Ministero dello Sviluppo Economico, tutela e valorizza i marchi depositati da almeno 50 anni. Per Italpepe, entrare in questo albo significa blindare un patrimonio di reputazione e fiducia costruito in decenni di attività. Dal punto di vista finanziario, il marchio diventa un asset intangibile di prim'ordine, capace di influenzare valutazioni aziendali e strategie di espansione.
Non è solo una questione di orgoglio: un marchio storico può giustificare premium price, attrarre investitori e facilitare l'accesso a linee di credito agevolate. Per un'azienda che opera in un mercato competitivo come quello delle spezie, è un vantaggio competitivo non da poco.
È opportuno distinguere, però, tra valore contabile e valore economico del marchio. Nel bilancio civilistico, un marchio generato internamente non può essere iscritto nell'attivo dello stato patrimoniale (divieto ex art. 2426 c.c. e principio OIC 24), salvo acquisizione a titolo oneroso. L'iscrizione al Registro dei Marchi Storici, quindi, non produce un immediato effetto patrimoniale contabile, ma agisce su tre leve sostanziali: la difendibilità giuridica del segno distintivo (che riduce il rischio di contenziosi e di contraffazione), il valore di realizzo in caso di cessione o di operazioni straordinarie, e la percezione del merito di credito da parte degli intermediari finanziari. In un'ottica di valutazione, un marchio storico consolidato può esprimere un valore compreso tra l'1% e il 3% del fatturato annuo secondo i metodi di royalty relief o di excess earnings, con oscillazioni rilevanti in funzione della marginalità e della notorietà del brand.
Leggi anche: Carrello Vuoto e Crisi PMI: Guida al Circolante 2026
Spezie, aromi e… strategia
Italpepe non è nuova a mosse finanziarie mirate. L'iscrizione al Registro si inserisce in un percorso di crescita che punta a consolidare la leadership nel settore. Il riconoscimento ufficiale arriva in un momento in cui il Made in Italy agroalimentare è sotto i riflettori, trainato da export e turismo enogastronomico. Avere un marchio storico significa poter raccontare una storia autentica, e in un mercato globale saturo, la narrazione è tutto.
Inoltre, il titolo potrebbe aprire le porte a collaborazioni istituzionali e a bandi per la promozione del patrimonio industriale italiano. Insomma, un pepe che non è solo spezia, ma anche leva finanziaria.
Dal punto di vista della strategia finanziaria, un marchio storico si comporta come un moltiplicatore di resilienza. In fasi di contrazione dei consumi, i brand storici registrano generalmente una minore elasticità della domanda al prezzo, con un effetto diretto sulla stabilità dei margini e, di conseguenza, sulla capacità di servire il debito. Questo si riflette in modo misurabile sui principali indicatori di sostenibilità finanziaria, che analizziamo di seguito.
L'impatto finanziario: formule, indicatori e simulazioni
Per un CFO, il valore dell'iscrizione al Registro dei Marchi Storici si misura sulla capacità dell'azienda di migliorare il proprio profilo di rischio e di accesso al capitale. Vediamo gli indicatori chiave.
DSCR (Debt Service Coverage Ratio). È il rapporto tra il flusso di cassa operativo e il servizio del debito: DSCR = Flusso di cassa operativo / (Quota capitale + Interessi). Un DSCR superiore a 1,2 è generalmente considerato accettabile dagli istituti di credito; valori inferiori a 1,0 segnalano incapacità di coprire il debito con la gestione caratteristica. Un marchio storico, riducendo la volatilità dei ricavi e rafforzando il potere di prezzo, tende a stabilizzare il numeratore e a migliorare il rapporto.
Posizione Finanziaria Netta / EBITDA. La PFN/EBITDA misura la sostenibilità del debito in termini di anni di generazione di margine operativo lordo. Per le PMI manifatturiere e alimentari, un valore inferiore a 3,0x è considerato prudente; oltre 4,0x il merito creditizio si deteriora rapidamente. Il possesso di un marchio storico può giustificare, in sede di valutazione, un EBITDA normalizzato più elevato grazie alla componente di premium price.
Capitale Circolante Netto (CCN). Il CCN è pari a Rimanenze + Crediti commerciali − Debiti commerciali. La sua dinamica va letta in giorni: DSI (Days Sales of Inventory) = (Rimanenze / Costo del venduto) × 365; DSO (Days Sales Outstanding) = (Crediti commerciali / Ricavi) × 365; DPO (Days Payable Outstanding) = (Debiti commerciali / Acquisti) × 365. Il ciclo di conversione della cassa (CCC) è dato da DSI + DSO − DPO. Un marchio forte consente di ridurre il DSO (minore potere contrattuale dei clienti di dilazionare i pagamenti) e di allungare il DPO (maggiore affidabilità percepita dai fornitori).
Simulazione numerica. Si consideri una PMI del settore spezie con fatturato di 5 milioni di euro, EBITDA pari a 600.000 euro (12% dei ricavi), PFN di 1.500.000 euro, flusso di cassa operativo di 500.000 euro e servizio del debito annuo di 350.000 euro. Il DSCR è pari a 500.000 / 350.000 = 1,43, la PFN/EBITDA è pari a 2,5x: entrambi i valori sono in area di accettabilità. Ipotizziamo che, grazie all'iscrizione al Registro e alla conseguente revisione del merito creditizio, l'azienda ottenga una riduzione dello spread bancario di 80 punti base su un'esposizione media di 1,5 milioni di euro: il risparmio annuo sugli oneri finanziari è di circa 12.000 euro. Se, contestualmente, il maggiore potere negoziale consente di ridurre il DSO da 75 a 65 giorni, il rilascio di cassa è pari a (10/365) × 5.000.000 = 136.986 euro, immediatamente disponibile per ridurre la PFN o per finanziare capitale circolante. L'effetto combinato migliora il DSCR a circa 1,60 e riduce la PFN/EBITDA al di sotto di 2,3x, con un impatto diretto sulla classe di rating interna della banca.
Valorizzazione dell'intangibile. In ipotesi di cessione o di conferimento, il marchio storico può essere valutato con il metodo delle royalty: Valore = Ricavi attribuibili al marchio × Tasso di royalty × (1 − Aliquota fiscale) / Tasso di attualizzazione. Con ricavi attribuibili di 3 milioni, royalty del 2%, aliquota del 24% e tasso di attualizzazione del 10%, il valore stimato è pari a 3.000.000 × 0,02 × 0,76 / 0,10 = 456.000 euro. È un ordine di grandezza che, in operazioni di M&A o di ristrutturazione del capitale, può fare la differenza nella determinazione del prezzo.
Rating bancario, Fondo di Garanzia MCC e Centrale Rischi
L'iscrizione al Registro dei Marchi Storici non modifica automaticamente lo score assegnato dagli algoritmi di rating delle banche, ma ne influenza i fattori qualitativi. I modelli interni (IRB o semplificati) pesano variabili come la stabilità del settore, la difendibilità del vantaggio competitivo, la qualità del management e la continuità aziendale. Un marchio storico rafforza la componente qualitativa del rating e può determinare il passaggio da una classe di rischio a una più favorevole, con effetti diretti sul costo del credito e sulle garanzie richieste.
Per quanto riguarda il Fondo di Garanzia per le PMI gestito da Mediocredito Centrale, la valutazione si basa su un modello di scoring che tiene conto di parametri economico-finanziari (redditività, sostenibilità del debito, patrimonializzazione) e di elementi qualitativi. Un'azienda con marchio storico e indicatori in ordine può accedere più facilmente alla garanzia pubblica, con coperture fino all'80% e, in regime temporaneo, anche superiori. La garanzia MCC riduce il rischio di credito per la banca e può abbattere lo spread applicato.
Il tema più delicato è la Centrale Rischi. Le segnalazioni di sconfinamento o di sofferenza hanno un impatto negativo che permane per mesi e compromette l'accesso al credito. Un marchio storico non protegge da errori di gestione finanziaria, ma la stabilità dei flussi di cassa che ne deriva riduce la probabilità di sconfinamenti temporanei. La regola operativa è mantenere un margine di utilizzo delle linee di credito non superiore all'80-85%, monitorare mensilmente gli accordati e attivare per tempo eventuali richieste di ampliamento. Le segnalazioni di sconfinamento oltre 90 giorni consecutivi comportano l'automatico peggioramento della fascia di valutazione, con effetti che si trascinano per almeno 12 mesi.
Guida operativa per l'amministratore e il responsabile amministrativo
Di seguito una checklist pratica per capitalizzare l'iscrizione al Registro dei Marchi Storici in termini finanziari e creditizi.
Checklist per l'amministratore delegato:
- Richiedere una valutazione economica del marchio a un perito indipendente, da utilizzare nelle negoziazioni con banche e investitori.
- Inserire il marchio storico nel business plan triennale come fattore di stabilità dei ricavi e di pricing power.
- Verificare l'accesso ai bandi regionali e nazionali per la valorizzazione dei marchi storici e del Made in Italy.
- Considerare l'opportunità di estendere la tutela del marchio a livello internazionale (EUIPO, WIPO) per proteggere i mercati di export.
- Valutare operazioni di licensing o di co-branding per monetizzare l'intangibile senza cedere la titolarità.
Checklist per il responsabile amministrativo e finanziario:
- Monitorare mensilmente DSCR, PFN/EBITDA e CCC, confrontandoli con le soglie di covenant bancari.
- Aggiornare trimestralmente il budget di cassa e il piano dei rimborsi per prevenire sconfinamenti.
- Verificare la correttezza delle segnalazioni in Centrale Rischi e richiedere l'eventuale rettifica di dati errati.
- Predisporre una scheda sintetica del marchio storico da allegare alle richieste di affidamento e ai fascicoli di rating.
- Valutare con il consulente fiscale la deducibilità degli ammortamenti sul marchio acquisito e la gestione delle royalty infragruppo.
- Mantenere un rapporto documentato con l'istituto di credito, comunicando proattivamente i fatti positivi (iscrizione al Registro, nuovi contratti, certificazioni).
In sintesi, il Marchio Storico è un asset che genera valore solo se integrato in una gestione finanziaria disciplinata. La sua forza non sta nella targa appesa alla parete, ma nella capacità di tradursi in flussi di cassa stabili, in un merito creditizio solido e in un posizionamento competitivo difendibile.
FAQ
Cosa significa Marchio Storico di Interesse Nazionale?
È un riconoscimento che il Ministero dello Sviluppo Economico concede ai marchi registrati da almeno 50 anni e di particolare valore per l'economia nazionale. Offre tutele legali aggiuntive e agevolazioni per la promozione.
Quali vantaggi concreti porta a Italpepe?
Oltre al prestigio, il marchio storico può aumentare il valore percepito del brand, facilitare l'accesso a finanziamenti agevolati e rafforzare la posizione contrattuale nelle trattative commerciali.
Come si inserisce questa notizia nel panorama finanziario italiano?
L'iscrizione al Registro è un esempio di come gli asset immateriali stiano diventando centrali nelle strategie di corporate finance. Le aziende con marchi storici tendono a essere più resilienti e a generare flussi di cassa più stabili.
Il marchio storico può essere iscritto in bilancio?
Un marchio generato internamente non può essere iscritto nell'attivo dello stato patrimoniale. Solo un marchio acquisito a titolo oneroso può essere capitalizzato e ammortizzato secondo i principi contabili OIC 24 e IAS 38.
Come influisce sul rating bancario?
Non modifica automaticamente lo score algoritmico, ma rafforza i fattori qualitativi del rating (stabilità del settore, difendibilità del vantaggio competitivo, continuità aziendale), con possibili effetti favorevoli sul costo del credito e sulle garanzie richieste.
Quali rischi finanziari deve presidiare un'azienda con marchio storico?
I principali sono il rischio di sconfinamento in Centrale Rischi, il deterioramento del DSCR e della PFN/EBITDA, l'allungamento del ciclo di conversione della cassa e la dipendenza da un numero ristretto di clienti o canali distributivi.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati
Beretta-Ruger: leva M&A per PMI nel 2026

Etichette ESG e Finanza PMI: Opportunità 2026

Leonardo vola a Farnborough: contratto da 200 milioni per 11 elicotteri

Costi +60% in 25 anni: l'impatto sul bilancio PMI 2026

Acquisizioni estere: finanza PMI e rating 2026
Eccesso Capacità in Europa: Piano PMI 2026
FinanzaBeretta-Ruger: leva M&A per PMI nel 2026
Beretta conquista il 25% di Ruger: cosa insegna alle PMI italiane su M&A, DSCR e crescita esterna nel 2026. Guida pratica per CFO e imprenditori.
FinanzaEtichette ESG e Finanza PMI: Opportunità 2026
GS1 Italy: 128.000 prodotti con etichetta ESG. Per le PMI è una leva di finanza aziendale: rating, DSCR e accesso al credito. Guida operativa 2026.
FinanzaLeonardo vola a Farnborough: contratto da 200 milioni per 11 elicotteri
Leonardo piazza un colpo da 200 milioni di euro a Farnborough con la vendita di 11 elicotteri. Scopri come questo contratto rafforza il bilancio e il posizionamento strategico dell'azienda.
FinanzaCosti +60% in 25 anni: l'impatto sul bilancio PMI 2026
Prezzi +60% in 25 anni: l'inflazione cumulata erode i margini delle PMI. DSCR, PFN e circolante sotto stress. Tre step per difendere il bilancio nel 2026.
FinanzaAcquisizioni estere: finanza PMI e rating 2026
Acquisizioni estere e finanza PMI: come valutare l'impatto su DSCR, PFN e rating bancario. Guida operativa 2026 per CFO e imprenditori.
FinanzaEccesso Capacità in Europa: Piano PMI 2026
Eccesso di capacità produttiva in Europa: come le PMI possono riconvertire impianti inutilizzati e salvare il rating bancario nel 2026.