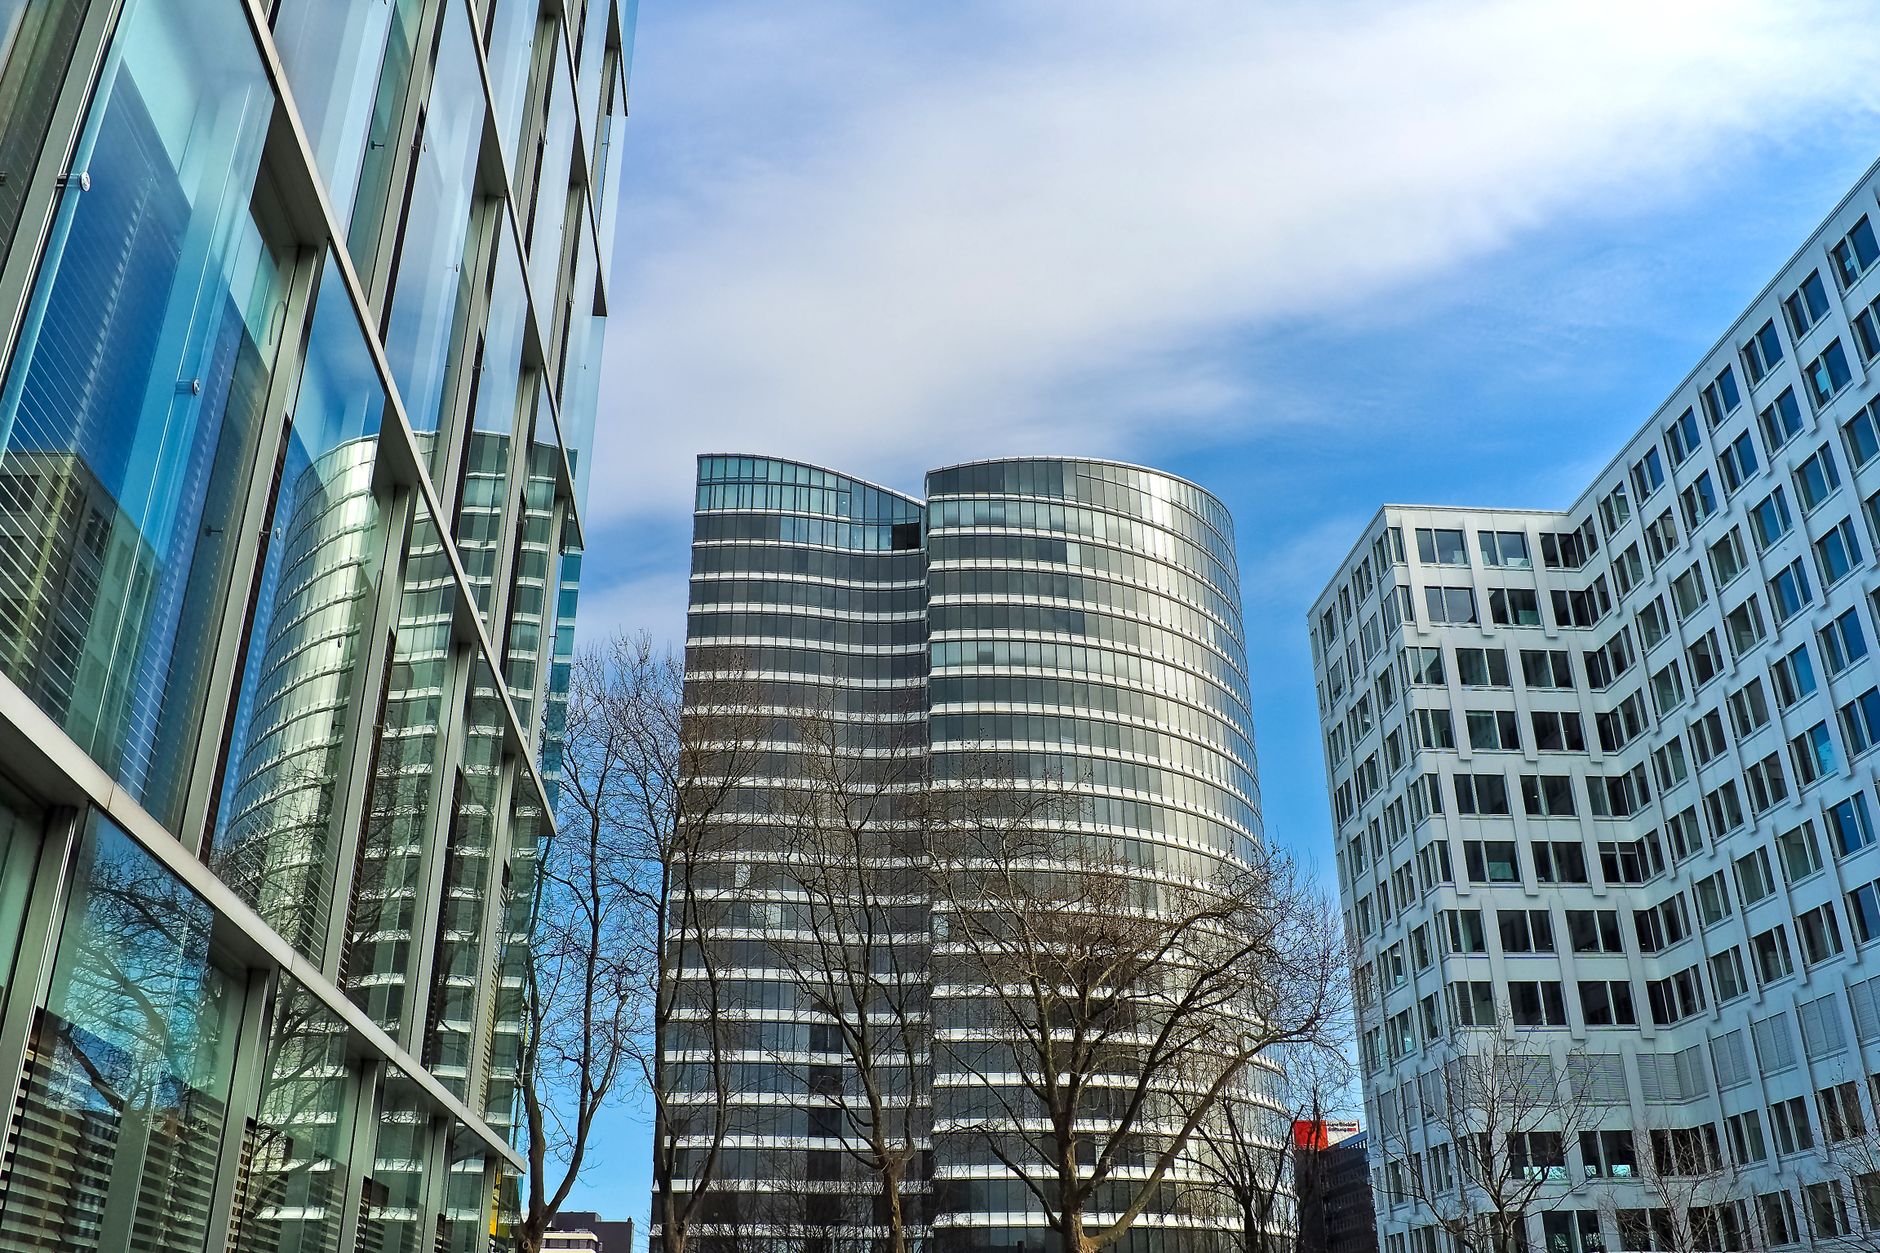
Il tuo fido bancario è stato appena ridotto del 30%. Il gestore ti ha chiamato perché la Centrale Rischi segnala un utilizzo degli affidamenti oltre il 90%. Nel frattempo, il tuo principale competitor ha annunciato un piano di espansione da 50 milioni di euro. Non è un incubo: è la realtà che molte PMI italiane affrontano quando il mercato accelera e la struttura finanziaria non tiene il passo. E mentre tu cerchi di capire come rifinanziarti, il Gruppo Lavazza annuncia il prossimo ampliamento del complesso di Nuvola a Torino, un nuovo intervento architettonico di riqualificazione urbana che diventa il simbolo di una strategia industriale e finanziaria ben precisa.
La notizia, riportata da ANSA il 12 ottobre 2026, non è solo un fatto di cronaca immobiliare. È un segnale chiaro per chi fa impresa: gli investimenti strutturali richiedono una pianificazione finanziaria solida, accesso al credito a medio-lungo termine e una gestione rigorosa degli indicatori di bilancio. Lavazza, con il suo ampliamento, dimostra che la crescita passa attraverso scelte di capitale paziente, non attraverso la semplice disponibilità di cassa corrente. Per le PMI, la domanda è una sola: sei pronto a fare lo stesso? O il tuo DSCR ti impedisce persino di chiedere un leasing per un nuovo macchinario? In questo articolo analizziamo cosa significa l'operazione Lavazza per la finanza aziendale, quali metriche devi monitorare e come impostare una strategia di investimento che non ti faccia saltare il rating bancario.
Quadro Normativo e Analisi del Problema: perché l'ampliamento di Lavazza è un caso di finanza aziendale
L'ampliamento del complesso di Nuvola da parte del Gruppo Lavazza rappresenta un investimento in immobilizzazioni materiali di rilevanza strategica. In termini enciclopedici, si tratta di un'operazione di capital expenditure (CapEx) finalizzata all'espansione della capacità produttiva e al rafforzamento della presenza territoriale. Per una PMI, comprendere la struttura di un'operazione simile è essenziale per replicarne la logica su scala minore.
Il contesto normativo di riferimento è duplice. Da un lato, il Codice della Crisi d'Impresa e dell'Insolvenza (CCII) impone agli amministratori di monitorare costantemente l'equilibrio finanziario e patrimoniale. Un investimento troppo aggressivo rispetto alla struttura del capitale può generare segnali di allerta, soprattutto se il rapporto tra debito e mezzi propri si deteriora. Dall'altro lato, le politiche di accesso al credito bancario premiano le imprese che presentano piani industriali credibili, con flussi di cassa prospettici in grado di servire il debito.
Lavazza non è una PMI, ma il principio è identico: ogni ampliamento richiede una copertura finanziaria adeguata. Le fonti possibili sono tre: autofinanziamento (utili non distribuiti), capitale di rischio (aumento di capitale o ingresso di investitori) e debito a medio-lungo termine (mutui, leasing, obbligazioni). La scelta dipende dal costo del capitale, dalla duration dell'investimento e dalla capacità di generare EBITDA incrementale.
Per le PMI, il problema è spesso culturale prima che finanziario. Molti imprenditori considerano l'investimento solo in termini di costo iniziale, trascurando l'impatto sul capitale circolante e sulla Posizione Finanziaria Netta (PFN). Un ampliamento produttivo, infatti, assorbe risorse anche dopo l'inaugurazione: scorte, crediti verso clienti, personale aggiuntivo. Se la struttura finanziaria non è solida, il rischio è che l'investimento si trasformi in una crisi di liquidità.
Inoltre, il nuovo quadro normativo sui rating bancari e sulla Centrale Rischi rende ancora più stringente il legame tra investimenti e merito creditizio. Le banche valutano non solo la redditività storica, ma anche la capacità di rimborso prospettica. Un DSCR inferiore a 1,2 può bloccare qualsiasi richiesta di finanziamento, anche se il progetto è valido. Ecco perché l'operazione Lavazza, pur essendo di scala diversa, offre uno spunto concreto: gli investimenti si fanno se la finanza li sostiene.
Leggi anche: Alberi Pnrr 2026: Credito d'Imposta per le PMI del Verde
Impatto Finanziario e Metriche di Bilancio: numeri e simulazioni per la tua PMI
Per capire come un ampliamento impatta sui conti, partiamo da una simulazione concreta. Immagina una PMI manifatturiera con fatturato di 5 milioni di euro, EBITDA di 600.000 euro (12% del fatturato) e PFN di 1,2 milioni. L'azienda vuole ampliare il reparto produttivo con un investimento di 1,5 milioni di euro, finanziato per il 60% con un mutuo decennale (900.000 euro) e per il 40% con mezzi propri (600.000 euro).
Prima dell'investimento, il DSCR (Debt Service Coverage Ratio) è calcolato come EBITDA diviso la somma di quota capitale e interessi annui. Se il debito esistente genera rate per 200.000 euro annui, il DSCR è 600.000 / 200.000 = 3,0. Dopo l'investimento, la nuova rata annuale del mutuo (ipotesi tasso 5%, durata 10 anni) è di circa 116.000 euro. Il nuovo DSCR diventa 600.000 / (200.000 + 116.000) = 1,90. Un valore ancora accettabile, ma il margine si riduce.
Se però l'investimento non genera EBITDA incrementale immediato, il DSCR scende sotto 1,5 e la banca potrebbe chiedere garanzie aggiuntive o rifiutare l'operazione. Ecco perché è fondamentale stimare il payback period e il ROI dell'investimento. Nel caso di Lavazza, l'ampliamento di Nuvola avrà tempi di ritorno pluriennali, ma il gruppo può contare su una struttura finanziaria solida e su flussi di cassa diversificati.
Un'altra metrica chiave è la PFN/EBITDA. Prima dell'investimento: 1.200.000 / 600.000 = 2,0. Dopo l'investimento, la PFN sale a 1.200.000 + 900.000 = 2.100.000 euro (assumendo che i 600.000 di mezzi propri non siano debito). Il rapporto diventa 2.100.000 / 600.000 = 3,5. Le banche considerano critico un valore superiore a 3,0 per le PMI. Quindi, l'operazione è sostenibile solo se l'EBITDA cresce almeno a 700.000 euro nel primo anno post-investimento.
Infine, il capitale circolante. Un ampliamento produttivo aumenta le scorte e i crediti commerciali. Se il ciclo di conversione del circolante è di 90 giorni, un incremento di fatturato di 1 milione richiede circa 250.000 euro di circolante aggiuntivo. Questo assorbimento va finanziato, altrimenti si crea una tensione di liquidità che può compromettere il rating.
In sintesi, le metriche da monitorare sono: DSCR, PFN/EBITDA, ROI, payback period e assorbimento di circolante. Senza questi numeri, qualsiasi investimento è una scommessa.
Guida Operativa per l'Impresa: cosa fare da domani mattina
Se stai valutando un investimento simile a quello di Lavazza, ecco i passi concreti da seguire.
Step 1 – Costruisci il piano finanziario triennale. Non limitarti al costo dell'investimento. Inserisci nel modello di business plan le proiezioni di conto economico, stato patrimoniale e rendiconto finanziario. Verifica l'impatto su DSCR, PFN/EBITDA e circolante. Usa scenari pessimistici, realistici e ottimistici.
Step 2 – Verifica il rating bancario prima di presentare la richiesta. Richiedi alla tua banca una valutazione preliminare. Controlla la Centrale Rischi: se hai sconfinamenti o ritardi, sistemali prima. Un rating deteriorato può pregiudicare l'accesso al credito anche per progetti validi.
Step 3 – Valuta strumenti alternativi al mutuo tradizionale. Le opzioni includono leasing, minibond, crowdfunding, fondi di garanzia (MCC, SACE) e bandi regionali. Ogni strumento ha costi e vincoli diversi. Scegli in base alla duration dell'investimento e alla tua capacità di rimborso.
Step 4 – Monitora mensilmente gli indicatori. Dopo l'investimento, tieni sotto controllo il DSCR e la PFN. Se l'EBITDA non cresce come previsto, intervieni subito: riduci i costi, rinegozia le condizioni con i fornitori, o cerca nuovi mercati.
Step 5 – Coinvolgi un advisor. Un CFO esterno o un consulente finanziario può aiutarti a strutturare l'operazione e a dialogare con le banche. Il costo è spesso inferiore ai benefici.
Domande Frequenti (FAQ)
1. Qual è il DSCR minimo per ottenere un mutuo bancario?
La soglia di riferimento è 1,2-1,3. Sotto 1,0 il progetto è considerato non bancabile. Tuttavia, le banche valutano anche la solidità patrimoniale e la storia creditizia.
2. Come posso migliorare il mio rating bancario prima di chiedere un finanziamento?
Riduci gli sconfinamenti, mantieni un utilizzo degli affidamenti sotto il 70%, presenta bilanci in utile e fornisci un business plan dettagliato. Anche la trasparenza sui flussi di cassa aiuta.
3. L'ampliamento di Lavazza a Nuvola avrà ricadute sulle PMI locali?
Sì. Un investimento di quella portata genera indotto per fornitori, imprese edili e servizi. Le PMI del territorio possono candidarsi come partner, ma devono avere una struttura finanziaria adeguata per sostenere commesse importanti.
4. Meglio finanziare l'investimento con debito o con mezzi propri?
Dipende dal costo del capitale e dal rischio. Il debito è più economico se i tassi sono bassi e l'EBITDA cresce. I mezzi propri riducono il rischio ma richiedono liquidità. Una combinazione equilibrata è spesso la scelta migliore.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026
Ericsson taglia costi e vola in Borsa: lezioni per le PMI 2026

Crollo Tech 2026: PMI e Debito AI a Rischio
Melinda 2026: liquidato record e finanza PMI
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaEricsson taglia costi e vola in Borsa: lezioni per le PMI 2026
Ericsson vola in Borsa con il piano di semplificazione. Ecco come applicare la stessa logica alla tua PMI per migliorare DSCR, rating e accesso al credito nel 2026.
FinanzaCrollo Tech 2026: PMI e Debito AI a Rischio
Il crollo dei titoli tech minaccia i fidi bancari delle PMI. Scopri come proteggere liquidità e rating con azioni concrete.
FinanzaMelinda 2026: liquidato record e finanza PMI
Melinda chiude il 25/26 con 220 milioni di liquidato ai soci. Ecco le metriche di finanza aziendale e le azioni concrete per le PMI nel 2026.