Alberi Pnrr 2026: Credito d'Imposta per le PMI del Verde
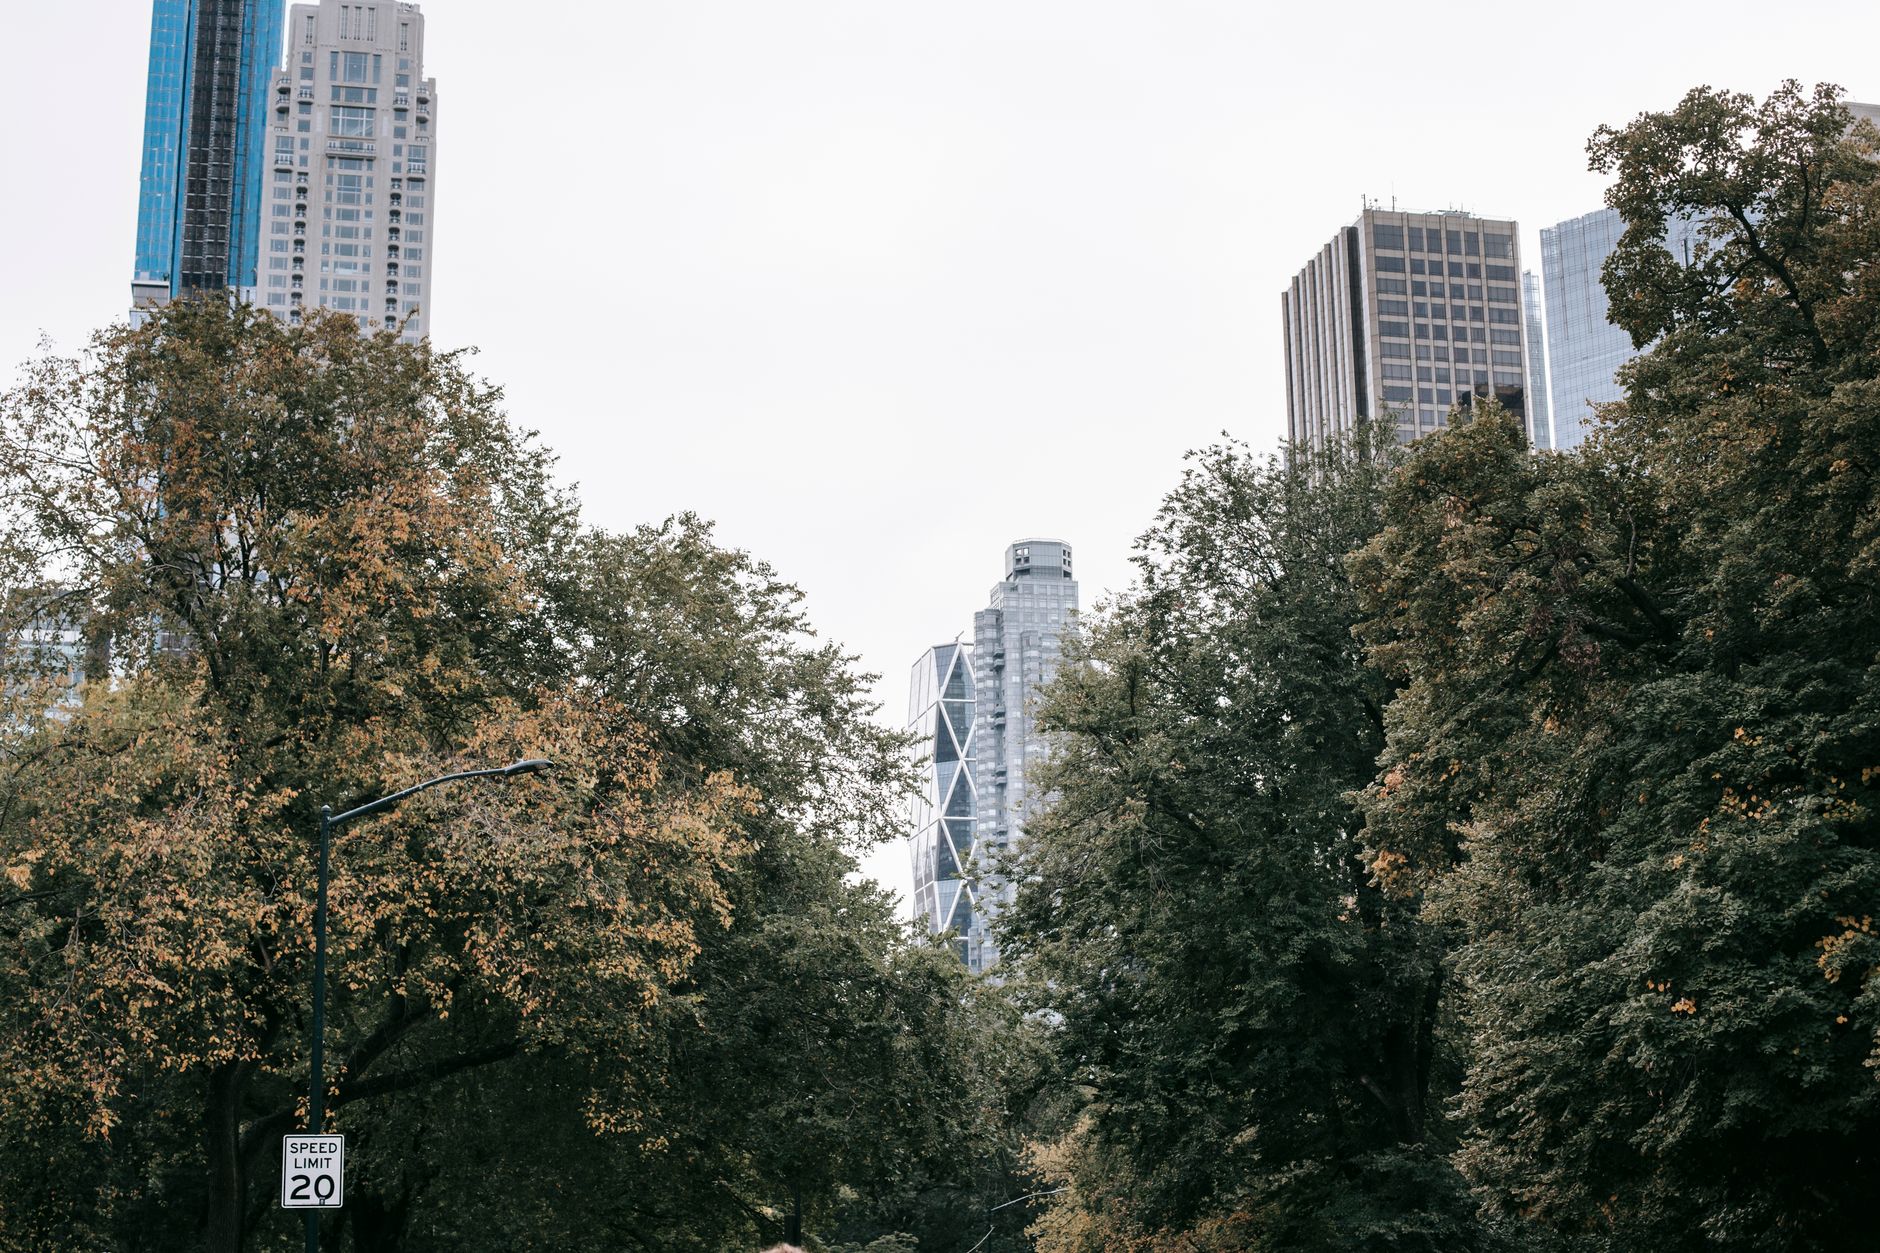
Il tuo fido bancario è stato ridotto di 150.000 euro la settimana scorsa. Il gestore ti ha parlato di "settore a rischio" e di un rating MCC in peggioramento. Eppure hai in mano un contratto di fornitura di 800.000 euro per la messa a dimora di alberi e la manutenzione del verde urbano, bandito da una città metropolitana con fondi Pnrr. Il problema non è il mercato: è che la tua banca non ha ancora collegato quel contratto al tuo bilancio e alla tua Centrale Rischi. Nel 2025 l'Italia ha piantato quasi 3,7 milioni di alberi, con un anno record trainato dalle città metropolitane e dalle risorse del Piano Nazionale di Ripresa e Resilienza. Per le PMI del verde, della manutenzione e delle forniture tecniche si apre una finestra di investimenti aziendali con agevolazioni e bandi che possono valere fino al 40% di credito d'imposta. Ma senza una gestione finanziaria rigorosa, quel contratto può trasformarsi in un boomerang di liquidità e tesoreria.
La notizia è chiara: il Pnrr ha accelerato la piantumazione urbana, e le città metropolitane hanno corso. Per un'impresa che opera nel settore, questo significa commesse pubbliche pluriennali, pagamenti a stati di avanzamento e necessità di anticipare costi per materiali, mezzi e personale. Il rischio è classico: debito a breve termine, circolante in tensione e rating bancario che non riflette il valore del portafoglio ordini. La soluzione finanziaria pratica è strutturare l'operazione con un piano di tesoreria a 24 mesi, anticipazioni su fatture e un dialogo preventivo con l'istituto di credito basato su dati certi. In questo articolo vediamo il quadro normativo, l'impatto sul bilancio, una guida operativa in tre step e le FAQ che ogni titolare si pone.
1 - Quadro Normativo e Analisi del Problema
Il credito d'imposta per la piantumazione urbana è un'agevolazione fiscale introdotta per sostenere gli investimenti in verde pubblico e privato nell'ambito del Pnrr. In sintesi, riconosce un credito pari a una percentuale delle spese sostenute per la messa a dimora di alberi, la manutenzione e le opere accessorie, utilizzabile in compensazione tramite modello F24. Le imprese beneficiarie devono rispettare requisiti di regolarità contributiva e fiscale, e documentare gli interventi con perizie e fatture elettroniche.
Il dato 2025 di quasi 3,7 milioni di alberi piantati conferma che il mercato è in espansione. Le città metropolitane, in particolare, hanno superato gli obiettivi intermedi, generando una domanda di servizi che ricade su PMI di costruzioni, manutenzione del verde, vivai e forniture tecniche. Il problema finanziario nasce dalla natura dei contratti pubblici: pagamenti dilazionati, ritenute a garanzia, tempi di collaudo lunghi. Un'impresa con 2 milioni di fatturato può vedersi assegnare una commessa da 600.000 euro e trovarsi con capitale circolante negativo per 8-10 mesi.
Qui entra in gioco il rating MCC. Il modello di valutazione della Centrale Rischi non premia automaticamente i contratti firmati: guarda agli scostamenti, agli utilizzi di fido, ai giorni di sconfinamento. Se l'azienda anticipa costi senza copertura, il DSCR si deteriora e la banca riduce il credito. Il quadro normativo, quindi, non è solo fiscale: è di gestione finanziaria. Le agevolazioni e bandi Pnrr vanno letti insieme alle regole del CCII (Codice della Crisi d'Impresa) per prevenire situazioni di tensione.
Un altro elemento critico è la garanzia richiesta dagli enti appaltanti. Spesso serve una fideiussione bancaria o assicurativa pari al 10% dell'importo. Se il rating bancario è basso, la fideiussione costa di più o viene negata. Ecco perché l'analisi finanziaria deve precedere la firma del contratto, non seguirla.
Leggi anche: Caro Gas e PMI: Strategie di Copertura nel 2026
2 - Impatto Finanziario e Metriche di Bilancio
Simuliamo una PMI del verde con fatturato 2.000.000 euro, EBITDA 180.000 euro (9%), PFN 400.000 euro. L'azienda vince una commessa Pnrr da 600.000 euro con pagamenti a SAL (stati di avanzamento) trimestrali. Per eseguire i lavori, deve anticipare 250.000 euro di materiali e 150.000 euro di manodopera nei primi 6 mesi.
Il DSCR iniziale è: EBITDA / (rata mutui + quota capitale leasing) = 180.000 / 120.000 = 1,50. Dopo l'anticipo, il debito a breve sale di 250.000 euro. Se il SAL non viene pagato entro 90 giorni, il circolante si contrae e il DSCR scende a 1,05, sotto la soglia di allerta del 1,20. La banca, vedendo l'utilizzo del fido salire, riduce la linea da 300.000 a 150.000 euro. Il rating MCC peggiora di una classe.
La metrica chiave è il CCN (capitale circolante netto): crediti verso committenti + rimanenze - debiti verso fornitori. Con la commessa, i crediti salgono a 400.000 euro, le rimanenze a 80.000, i debiti a 300.000. CCN = 180.000 euro. Sembra positivo, ma se i crediti non si incassano, diventa carta. Il credito d'imposta del 40% su 250.000 euro di spese ammissibili vale 100.000 euro, utilizzabile in compensazione. Questo migliora la liquidità, ma solo dopo la maturazione del diritto.
Un altro indicatore è il rapporto PFN/EBITDA: 400.000 / 180.000 = 2,22. Con il nuovo debito, sale a 3,6, oltre la soglia di attenzione per le banche. La soluzione è anticipare l'incasso dei crediti con factoring o anticipo su fatture, oppure negoziare un piano di rientro con l'istituto. La regola è: mai finanziare l'intera commessa con debito a breve. Serve una quota di mezzi propri o finanza agevolata.
Infine, il rating bancario non dipende solo dai numeri, ma dalla trasparenza. Inviare alla banca il contratto, il piano di tesoreria e le previsioni di incasso è la mossa che fa la differenza tra un fido revocato e un fido aumentato.
3 - Guida Operativa per l'Impresa
Step 1 - Mappare i bandi e verificare i requisiti. Accedi al portale del Pnrr e ai siti delle città metropolitane. Individua i bandi per il verde urbano. Controlla i requisiti di regolarità contributiva e fiscale. Prepara la documentazione per il credito d'imposta.
Step 2 - Costruire il piano di tesoreria a 24 mesi. Inserisci entrate per SAL, uscite per materiali e personale, e il credito d'imposta atteso. Calcola il DSCR e il CCN mese per mese. Se il DSCR scende sotto 1,20, rinegozia i pagamenti con i fornitori o chiedi un anticipo alla banca.
Step 3 - Dialogare con la banca prima della firma. Presenta il contratto, il piano di tesoreria e le coperture. Chiedi un aumento del fido o un'anticipazione su fatture. Monitora la Centrale Rischi ogni trimestre per evitare scostamenti.
Step 4 - Valutare la finanza agevolata. Oltre al credito d'imposta, esistono garanzie MCC e fondi di garanzia per le PMI. Usali per ridurre il costo del debito.
4 - Domande Frequenti (FAQ)
D: Il credito d'imposta per la piantumazione è cumulabile con altri incentivi?
R: Sì, ma con limiti. Verifica il regime de minimis e le regole del Pnrr. La cumulabilità è spesso ammessa fino al 100% delle spese.
D: Come influisce la commessa Pnrr sul rating MCC?
R: Se finanziata con debito a breve senza copertura, peggiora il rating. Se supportata da un piano di tesoreria e da anticipi su fatture, il rating resta stabile o migliora.
D: Quali sono i rischi per il DSCR?
R: Il rischio è che l'anticipo dei costi riduca l'EBITDA e aumenti il debito. Per mantenere il DSCR sopra 1,20, serve una quota di mezzi propri o finanza agevolata.
D: Posso ottenere una fideiussione con rating basso?
R: Sì, ma a costi più alti. Valuta una garanzia MCC o un fondo di garanzia per migliorare le condizioni.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026
Gas a 87,40€/MWh: Costi Energia e PMI 2026

Spread a 107 punti, il 2026 delle PMI tra tassi e credito
Ex Ilva: piano commissari e impatto sul rating PMI 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaGas a 87,40€/MWh: Costi Energia e PMI 2026
Gas a 87,40 €/MWh: l'impatto su EBITDA, DSCR e rating bancario delle PMI. Guida operativa per difendere la finanza aziendale nel 2026.
FinanzaSpread a 107 punti, il 2026 delle PMI tra tassi e credito
Spread a 107 punti, inflazione USA sotto la lente: cosa cambia davvero per fidi, DSCR e costo del credito delle PMI italiane nel 2026.
FinanzaEx Ilva: piano commissari e impatto sul rating PMI 2026
I commissari ex Ilva confermano la continuità produttiva. Ma per le PMI dell'indotto cambiano tempi di pagamento, DSCR e rating bancario. Ecco cosa fare.