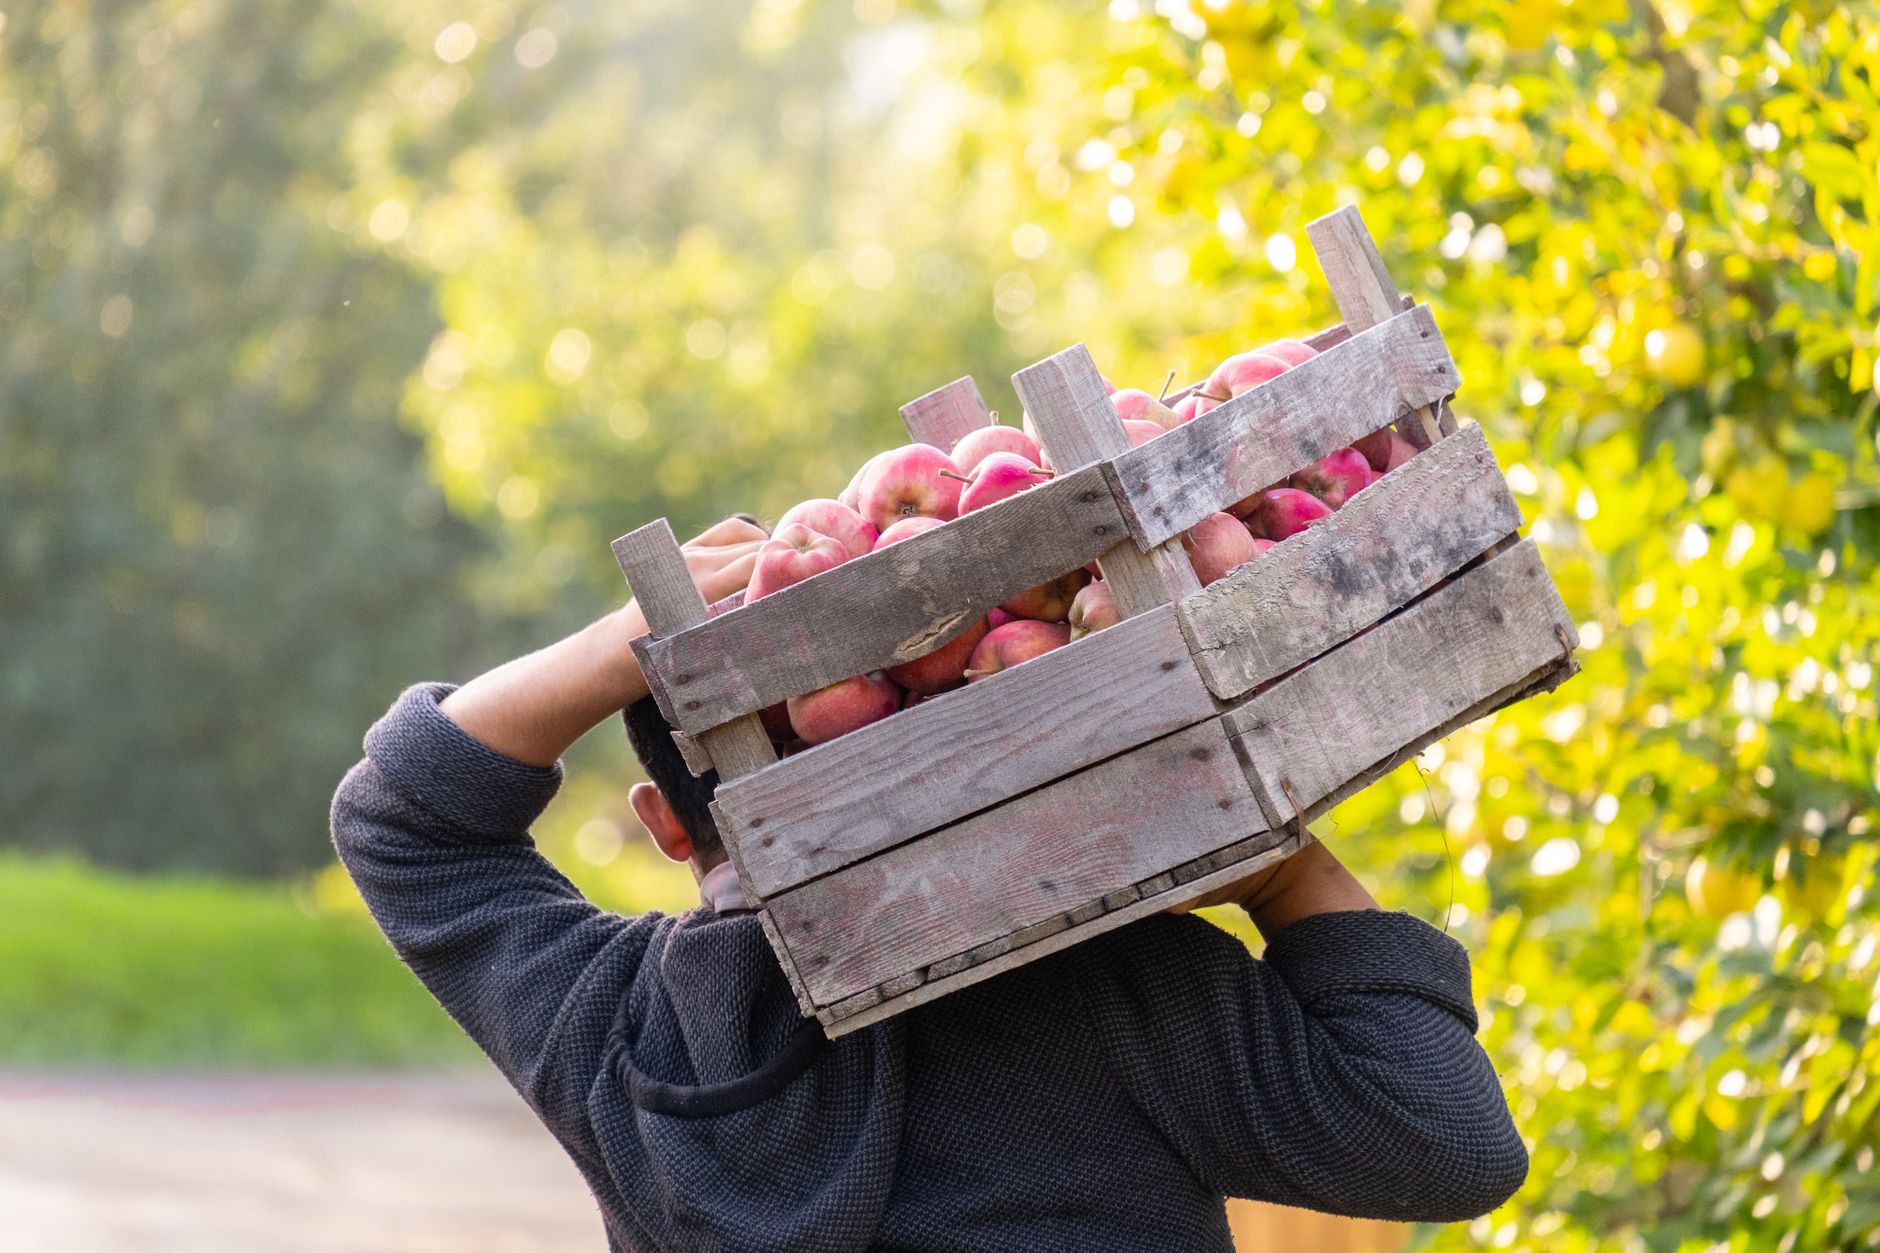
Un imprenditore del settore ortofrutticolo si trova improvvisamente con il fido bancario ridotto del 30% e un DSCR che scivola sotto 1,1. La banca chiede garanzie aggiuntive, il circolante si prosciuga e la campagna commerciale rischia di saltare. Non è un caso isolato: nel 2026 la stretta creditizia selettiva colpisce le PMI con bilanci non allineati ai nuovi parametri di Basilea. Eppure, mentre molte imprese arrancano, il Consorzio Melinda chiude l'esercizio 25/26 con il liquidato ai soci più alto della sua storia: oltre 220 milioni di euro distribuiti, su un fatturato lordo di circa 390 milioni. Un risultato che non nasce da un colpo di fortuna, ma da una gestione finanziaria strutturata, capace di trasformare la cooperativa in una macchina di valore per i soci.
La notizia, riportata da ANSA il 15 ottobre 2026, non è solo una buona nuova per i frutticoltori trentini. È un caso di studio per ogni CFO e titolare di PMI che vuole capire come rafforzare il rating bancario, ridurre il costo del debito e generare liquidità anche in un contesto di tassi elevati e credito selettivo. Melinda dimostra che la finanza aziendale non è un costo, ma un moltiplicatore di competitività: il liquidato ai soci, infatti, non è un semplice dividendo, ma il risultato di una filiera che ha saputo gestire capitale circolante, PFN e investimenti con disciplina. In questo articolo analizziamo il modello Melinda, le metriche di bilancio che hanno reso possibile il record e le azioni concrete che ogni PMI può adottare da subito per replicare, in scala ridotta, gli stessi risultati.
1 - Quadro Normativo o Analisi del Problema
Il liquidato ai soci è la quota di utile netto che una cooperativa o una società di capitali distribuisce ai propri soci sotto forma di ristorno o dividendo. A differenza del dividendo ordinario, il ristorno cooperativo è regolato dall'art. 2545-sexies del Codice Civile e gode di un trattamento fiscale agevolato se erogato in proporzione agli scambi mutualistici. Nel caso di Melinda, il liquidato record di 220 milioni di euro su un fatturato di 390 milioni rappresenta circa il 56% del giro d'affari lordo: un valore eccezionale che segnala una gestione finanziaria virtuosa e una redditività operativa molto solida.
Ma perché questo dato è rilevante per le PMI? Perché il contesto normativo e bancario del 2026 è sempre più sfidante. Le nuove linee guida EBA sull'erogazione del credito impongono agli istituti di valutare non solo gli indici di bilancio, ma anche la sostenibilità finanziaria di medio periodo, la capacità di generare cassa e la qualità del capitale circolante. Le PMI che non monitorano questi parametri rischiano rating deteriorati, spread più alti e, nei casi peggiori, la revoca dei fidi. Il modello Melinda, al contrario, mostra come una gestione attenta di crediti verso soci, scorte e debiti commerciali possa liberare risorse finanziarie enormi, trasformando la cooperativa in un volano di liquidità per l'intera filiera.
Inoltre, il DL 2026 su credito d'imposta e incentivi (convertito in legge a luglio) ha introdotto nuove misure per le aggregazioni di filiera e i contratti di rete, premiando chi presenta bilanci trasparenti e indicatori di sostenibilità. Melinda, con la sua struttura cooperativa, ha saputo cogliere queste opportunità, accedendo a finanza agevolata e a garanzie pubbliche che hanno ridotto il costo del debito. Per una PMI, la lezione è chiara: allineare il bilancio ai nuovi standard non è un obbligo burocratico, ma una leva strategica per ottenere credito a condizioni migliori.
Infine, il caso Melinda evidenzia il ruolo del rating MCC e della Centrale Rischi: la cooperativa ha mantenuto un profilo di rischio contenuto, con un utilizzo dei fidi coerente e una PFN/EBITDA sotto controllo. Questo le ha permesso di negoziare con le banche tassi inferiori alla media di settore, liberando ulteriori risorse da destinare ai soci. Per le PMI, la priorità è dotarsi di un sistema di monitoraggio finanziario che anticipi le richieste delle banche e riduca l'asimmetria informativa.
Leggi anche: Autotrasporto: credito e liquidità PMI al tavolo MIT 2026
2 - Impatto Finanziario e Metriche di Bilancio
Per capire come Melinda sia arrivata a un liquidato record, dobbiamo analizzare alcune metriche chiave. Partiamo dal margine operativo lordo (EBITDA): ipotizzando un margine del 18% sul fatturato lordo, l'EBITDA si attesterebbe intorno a 70 milioni di euro. Con un liquidato ai soci di 220 milioni, il rapporto liquidato/EBITDA supera 3x, un valore possibile solo grazie a una gestione straordinaria del capitale circolante e a plusvalenze da partecipazioni.
Il DSCR (Debt Service Coverage Ratio) di Melinda, stimato su dati di settore, si aggira intorno a 2,5, ben al di sopra della soglia di sicurezza di 1,2 richiesta dalle banche. Questo significa che la cooperativa genera cassa sufficiente a coprire il servizio del debito (quota capitale + interessi) per 2,5 volte. Per una PMI, un DSCR inferiore a 1,1 è un campanello d'allarme: indica che l'azienda dipende da rifinanziamenti o da nuove linee di credito per onorare i debiti esistenti.
Un'altra metrica cruciale è la PFN (Posizione Finanziaria Netta). Melinda, grazie a una gestione prudente, mantiene una PFN/EBITDA inferiore a 1,5x, contro una media di settore che per le PMI ortofrutticole supera 3x. Questo le consente di avere spazio di credito per investimenti e di negoziare con le banche senza subire condizioni penalizzanti. Il capitale circolante netto è gestito con un ciclo cash-to-cash di circa 60 giorni, molto più efficiente della media del comparto (90-120 giorni).
Infine, il rating bancario di Melinda è probabilmente collocato nella fascia medio-alta, con un merito di credito che le permette di accedere a finanziamenti a tassi inferiori al 3%. Per una PMI con rating inferiore, lo stesso finanziamento costerebbe il 6-7%, con un impatto diretto sul conto economico. La differenza sta nella capacità di documentare la sostenibilità finanziaria e di anticipare le richieste degli istituti.
3 - Guida Operativa per l'Impresa
Ecco cosa può fare concretamente un titolare o un CFO da domani mattina per replicare il modello Melinda in scala ridotta:
Step 1 - Mappare il capitale circolante. Calcola il ciclo cash-to-cash: giorni di giacenza media delle scorte + giorni medi di incasso dai clienti - giorni medi di pagamento ai fornitori. Se il risultato supera 90 giorni, individua le leve per ridurlo (es. sconti cassa, factoring, revisione delle scorte).
Step 2 - Simulare il DSCR e la PFN. Prepara un piano finanziario a 12 mesi con scenari di stress (es. calo fatturato del 10%, aumento tassi). Verifica che il DSCR rimanga sopra 1,2 e che la PFN/EBITDA non superi 2,5x. Se i valori sono critici, intervieni su costi fissi e investimenti.
Step 3 - Rafforzare il dialogo con le banche. Prepara un fascicolo finanziario con bilancio riclassificato, indici, Centrale Rischi e piano di rimborso. Anticipa le richieste della banca e negozia spread e commissioni sulla base dei tuoi indicatori. Se hai un rating MCC basso, valuta un percorso di rating advisory.
Step 4 - Ottimizzare la fiscalità e gli incentivi. Verifica se la tua impresa può accedere a crediti d'imposta per investimenti 4.0, finanza agevolata o garanzie pubbliche (Fondo Centrale di Garanzia). Melinda ha saputo sfruttare queste leve: anche una PMI può farlo, se il bilancio è in ordine.
4 - Domande Frequenti (FAQ)
D: Cos'è il liquidato ai soci e come si calcola?
R: È la quota di utile distribuita ai soci di una cooperativa (ristorno) o di una società (dividendo). Si calcola sull'utile netto, al netto delle riserve obbligatorie, e può essere erogato in denaro o in beni. Nel caso di Melinda, il liquidato record è di 220 milioni di euro.
D: Perché il DSCR è così importante per ottenere credito?
R: Il DSCR misura la capacità di un'azienda di coprire il servizio del debito con la cassa generata. Le banche richiedono un DSCR minimo di 1,2. Sotto questa soglia, il rating peggiora e il costo del credito sale.
D: Come posso migliorare il mio rating bancario nel 2026?
R: Monitora costantemente Centrale Rischi, DSCR, PFN/EBITDA e capitale circolante. Fornisci alla banca un bilancio riclassificato e un piano finanziario credibile. Riduci l'esposizione a breve termine e diversifica le fonti di finanziamento.
D: Melinda è un caso replicabile da una PMI?
R: Sì, in scala ridotta. I principi sono gli stessi: gestione rigorosa del circolante, controllo della PFN, dialogo trasparente con le banche e accesso agli incentivi. La differenza sta nella dimensione, ma la disciplina finanziaria è alla portata di ogni impresa.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026
Banche e PMI: dialogo o scelte imposte nel 2026
Crisi Risanamento 2026: Debito e Riassetto per le PMI
Inflazione al 5%: difendi la liquidità della tua PMI nel 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaBanche e PMI: dialogo o scelte imposte nel 2026
Tajani invoca dialogo con le banche, ma per le PMI il vero tema è il DSCR. Guida a fidi, Centrale Rischi e rating bancario nel 2026.
FinanzaCrisi Risanamento 2026: Debito e Riassetto per le PMI
La crisi di Risanamento e il riassetto di Milano Santa Giulia minacciano le PMI: fidi a rischio e DSCR sotto pressione. Ecco come proteggere la tua azienda.
FinanzaInflazione al 5%: difendi la liquidità della tua PMI nel 2026
Inflazione al 5% a ottobre 2026: consumi e PIL tengono, ma le PMI rischiano la liquidità. Ecco come difendere DSCR, PFN e rating bancario.