Vino, giovani e finanza: il ricambio che vale 40 milioni
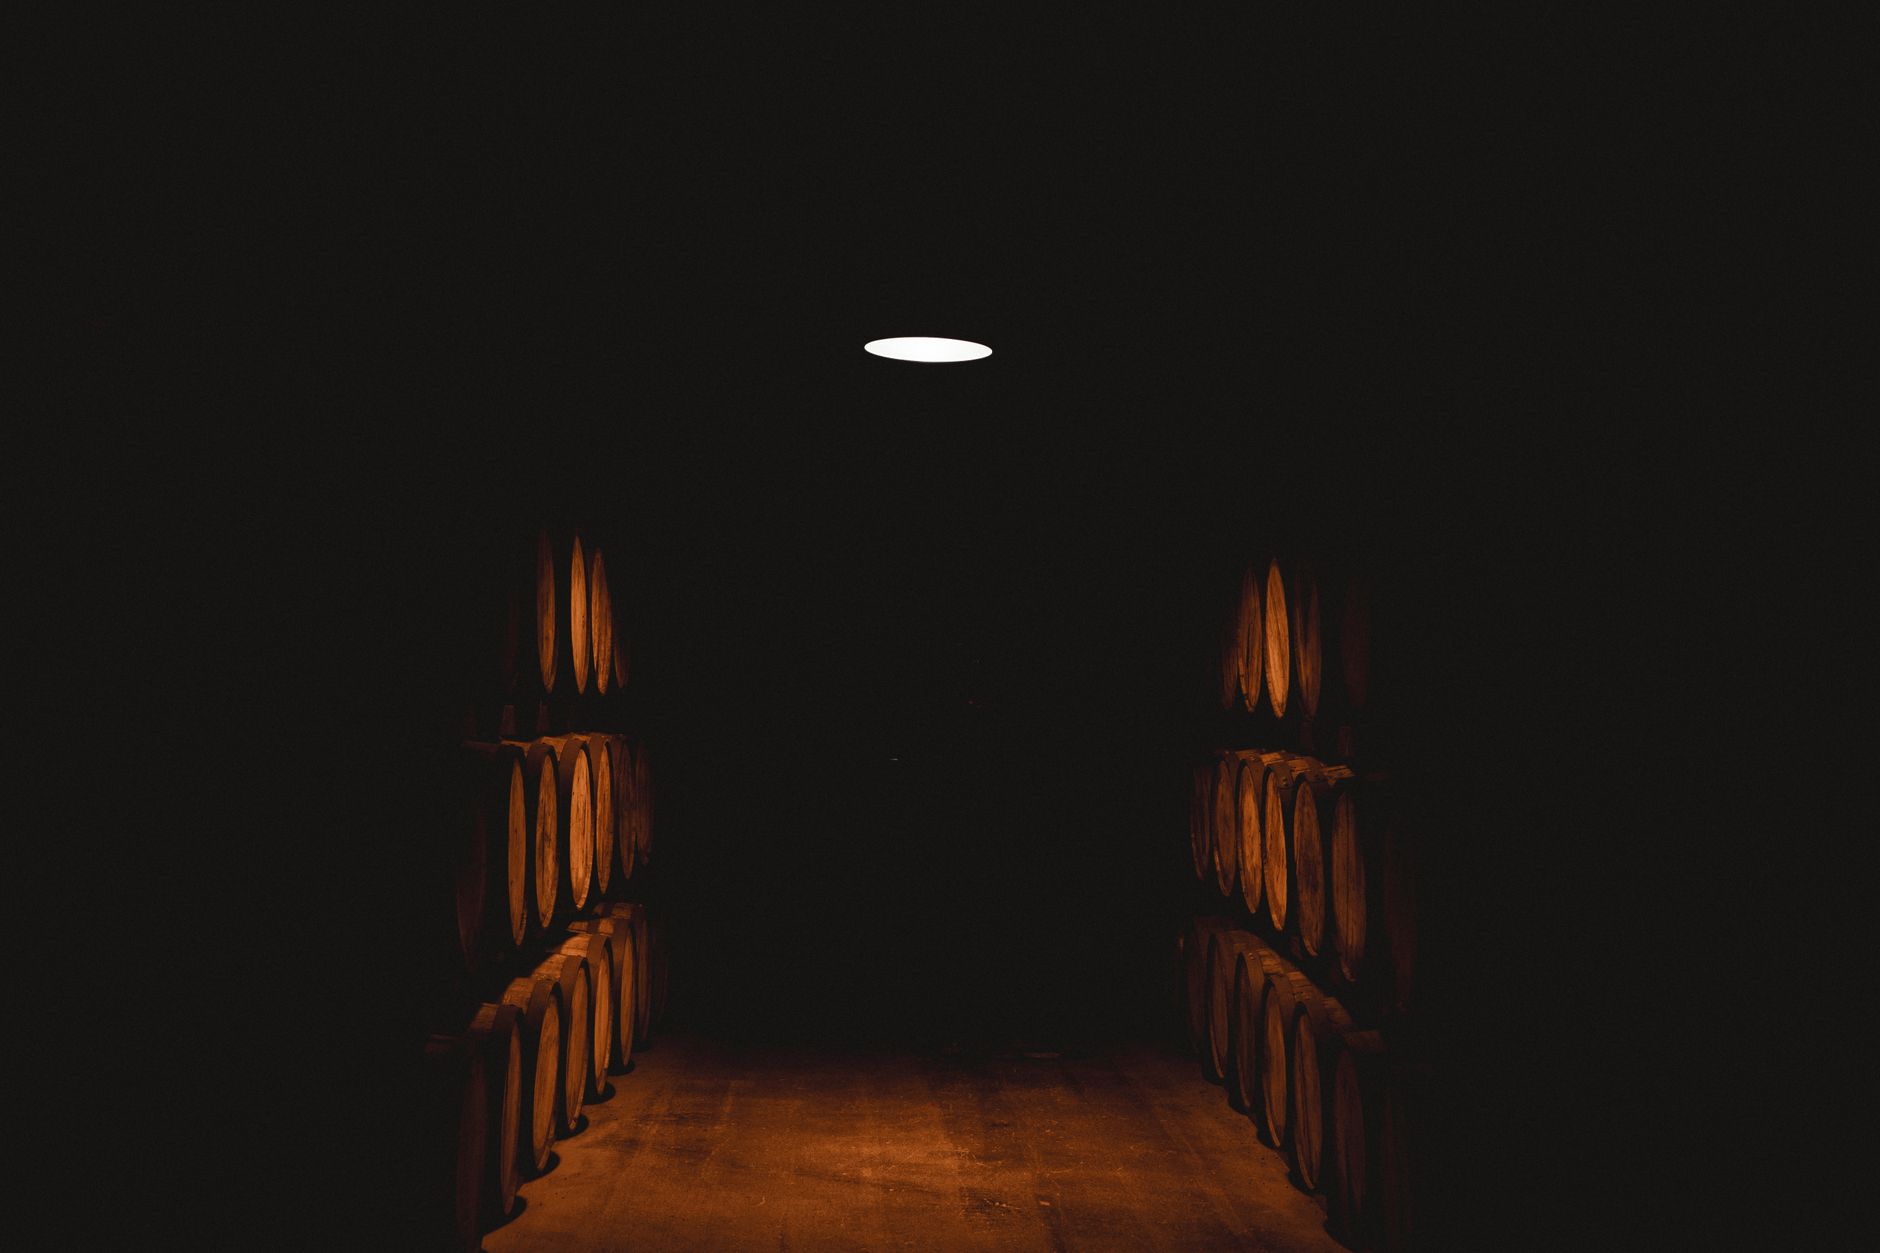
Il tuo direttore di banca ti chiama un lunedì mattina di settembre. La voce è cordiale, ma il tono è quello di chi ha già deciso: «Dobbiamo rivedere il fido, il rating del settore vino è cambiato, le nuove generazioni non garantiscono la continuità aziendale come i padri». Tu hai 58 anni, un'azienda vinicola con 4 milioni di fatturato, un EBITDA al 14% e un figlio di 32 anni che ha studiato enologia a Montpellier e vuole digitalizzare la rete vendita. Ma per la banca sei un rischio di passaggio generazionale, non un'opportunità di crescita. E il fido da 800.000 euro che sostiene il circolante è appeso a un filo.
Questa scena si sta replicando in centinaia di cantine italiane. Ma la notizia che arriva dal rapporto strategico «Visione Vino 2026» capovolge la narrativa: le cantine che hanno accelerato sul ricambio generazionale non solo hanno migliorato le performance, ma hanno allargato la filiera a 40 milioni di euro di valore aggiunto. Tradotto in linguaggio finanziario: i giovani in azienda non sono un costo di transizione, sono un asset strategico che migliora il rating bancario, il merito creditizio e l'accesso al credito. Il problema è che la maggior parte delle PMI vinicole non sa come monetizzare questo passaggio in bilancio, davanti a un comitato crediti o in una richiesta di finanziamento agevolato.
In questo articolo analizziamo cosa significa concretamente il ricambio generazionale dal punto di vista della finanza aziendale: quali metriche migliorano, quali strumenti finanziari si attivano, come si costruisce un dossier credibile per la banca e quali errori evitare per non trasformare un'opportunità in un default. Perché il vino italiano ha un futuro, ma solo se il CFO — o il figlio che sta imparando a fare il CFO — sa tradurre il cambiamento in numeri.
1 - Quadro Normativo e Analisi del Problema: perché il ricambio generazionale è una leva finanziaria
Il passaggio generazionale è il processo di trasferimento della proprietà e del controllo di un'impresa familiare dalla generazione uscente a quella entrante, disciplinato in Italia dal diritto societario e sempre più rilevante ai fini del merito creditizio. Secondo il rapporto «Visione Vino 2026», le cantine che hanno integrato giovani under 40 in ruoli chiave mostrano una crescita del valore della filiera allargata pari a 40 milioni di euro, con un impatto diretto su export, innovazione di prodotto e sostenibilità.
Il problema è che il sistema bancario italiano non ha ancora aggiornato i propri modelli di scoring per catturare questo valore. Un'azienda con un titolare over 65 viene spesso penalizzata nel rating anche se ha un figlio già operativo, un piano industriale solido e un DSCR sopra 1,2. La conseguenza è un costo del debito più alto, garanzie richieste più pesanti e tempi di delibera più lunghi.
Il quadro normativo di riferimento si articola su tre livelli. Primo: il Codice della Crisi d'Impresa e dell'Insolvenza (CCII), che impone all'imprenditore di attivare assetti organizzativi adeguati per prevenire la crisi — e il ricambio generazionale è parte di questi assetti. Secondo: le linee guida della Banca d'Italia sulla valutazione del merito creditizio, che richiedono analisi prospettiche e non solo storiche. Terzo: i bandi regionali e nazionali per la trasmissione d'impresa, come quelli gestiti da Invitalia e dalle Regioni, che erogano contributi a fondo perduto e finanziamenti agevolati proprio per le PMI che formalizzano il passaggio.
Il punto è che molte cantine vivono il ricambio come un fatto privato, non come un'operazione di corporate finance. Non aggiornano lo statuto, non formalizzano i patti parasociali, non separano la proprietà dalla gestione, non comunicano il nuovo assetto alla banca. E così perdono l'accesso a un'onda di finanza agevolata e di credito che vale, per il solo comparto vitivinicolo, centinaia di milioni di euro.
Leggi anche: Caro Petrolio e Crisi PMI: Strategie di Copertura 2026
2 - Impatto Finanziario e Metriche di Bilancio: cosa cambia nel conto economico e nel rating
Vediamo i numeri. Prendiamo una cantina tipo con fatturato 4 milioni, EBITDA 560.000 euro (14%), PFN 1,8 milioni, DSCR 1,15 e rating bancario nella fascia media. Il titolare ha 67 anni e nessun figlio formalmente in azienda. La banca applica uno spread del 3,2% sul fido di cassa e chiede una garanzia ipotecaria sul capannone.
Ora simuliamo l'ingresso formalizzato del figlio come Amministratore Delegato e l'apertura del capitale al 20% a un fondo di private equity specializzato in vino. Cosa succede alle metriche?
Primo: il DSCR migliora. Il nuovo piano industriale prevede un aumento dell'export dal 35% al 50% del fatturato, con un incremento di EBITDA di 180.000 euro in due anni. Il DSCR sale a 1,38, sopra la soglia di sicurezza di 1,25 richiesta dalla maggior parte degli istituti.
Secondo: la PFN si riduce. L'ingresso del fondo porta 1,2 milioni di equity, di cui 600.000 usati per rimborsare parte del debito a breve. La PFN scende a 1,2 milioni e il rapporto PFN/EBITDA passa da 3,2x a 2,1x, entrando nella fascia di rating investment grade per il settore.
Terzo: il circolante si alleggerisce. La digitalizzazione della rete vendita e l'adozione di un ERP integrato riducono i giorni di incasso da 95 a 72, liberando 250.000 euro di cassa. Il CCN operativo scende e il ROI sale dal 6% all'8,5%.
Quarto: il rating bancario si aggiorna. Con un DSCR a 1,38, una PFN/EBITDA a 2,1x e un'assemblea rinnovata, la banca riclassifica il cliente da «watch list» a «performing». Lo spread scende dal 3,2% al 2,4%, con un risparmio annuo di 12.800 euro solo sugli interessi passivi. Senza contare l'accesso a finanza agevolata per 400.000 euro a tasso zero.
Il messaggio è chiaro: il ricambio generazionale non è un tema anagrafico, è un driver di valore che si legge in bilancio. Ma solo se viene formalizzato, comunicato e tradotto in un piano industriale credibile.
3 - Guida Operativa per l'Impresa: cosa fare da domani mattina
Step 1 — Formalizza il ruolo dei giovani in azienda. Non basta che tuo figlio lavori in cantina da dieci anni. Serve una nomina formale: Amministratore Delegato, Direttore Commerciale o CFO. Aggiorna lo statuto, delibera in assemblea, deposita la variazione in Camera di Commercio. La banca legge i documenti, non le intenzioni.
Step 2 — Costruisci un piano industriale a 3 anni. Il piano deve contenere: previsione di conto economico, cash flow mensile, DSCR prospettico, PFN target e break-even per linea di prodotto. Usa un modello semplice, ma coerente. Se non hai le competenze, assumi un controller part-time o affidati a un advisor.
Step 3 — Prepara il dossier per la banca. Non andare in filiale a raccontare una storia. Porta: bilancio riclassificato, Centrale Rischi aggiornata, business plan, organigramma con i nuovi ruoli, lettera di intenti del fondo o dell'investitore se presente. Chiedi un incontro con il gestore corporate, non con l'addetto retail.
Step 4 — Attiva la finanza agevolata. Verifica i bandi aperti su Invitalia, SIMEST per l'export, Regioni per la trasmissione d'impresa e Credito d'Imposta per la digitalizzazione. Molti bandi hanno finestre di 30-60 giorni: la velocità è tutto.
4 - Domande Frequenti (FAQ)
Il passaggio generazionale migliora davvero il rating bancario?
Sì, se formalizzato. Le banche valutano la continuità aziendale e un assetto di governance chiaro riduce il rischio percepito. Un'azienda con giovani in ruoli chiave e un piano industriale credibile ottiene spread più bassi e garanzie più leggere.
Quali metriche devo monitorare prima di andare in banca?
Almeno quattro: DSCR (sopra 1,25), PFN/EBITDA (sotto 3x), CCN operativo e ROI. Se questi indicatori sono in ordine, il colloquio con il gestore parte da una posizione di forza.
Posso accedere a finanza agevolata anche se il passaggio non è ancora completato?
Sì. Molti bandi finanziano proprio la fase di transizione, purché ci sia un piano formale e una governance già aggiornata. La parola chiave è formalizzazione: contratti, delibere, atti depositati.
Cosa rischio se non comunico il ricambio alla banca?
Rischi che il rating venga aggiornato automaticamente al ribasso per effetto dell'età del titolare, con revoca o riduzione dei fidi. La banca non premia la trasparenza solo quando va tutto bene: la premia sempre.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Risanamento in crisi: lezioni di finanza per PMI 2026

Export Vino USA +17%: Credito PMI 2026
Traffico Aeroporti Roma: Finanza PMI e Boom 2026
Rilancio Ex Bekaert: finanza PMI e turnaround 2026

Phishing e Rimborso Banca: Tutela per le PMI nel 2026
Cinema in ripresa: pubblicità +68% e finanza per PMI 2026
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaExport Vino USA +17%: Credito PMI 2026
Export vino USA +17%: opportunità per le PMI ma il circolante assorbe cassa. DSCR, PFN e credito: cosa fare per non farsi trovare impreparati.
FinanzaTraffico Aeroporti Roma: Finanza PMI e Boom 2026
Il record di Fiumicino con 15 milioni di passeggeri mette alla prova la finanza delle PMI: come gestire circolante, DSCR e rating bancario per crescere senza rischi.
FinanzaRilancio Ex Bekaert: finanza PMI e turnaround 2026
Il rilancio dell'ex Bekaert di Macchiareddu è un caso di scuola per le PMI: DSCR, rating MCC e gestione della liquidità per il turnaround.
FinanzaPhishing e Rimborso Banca: Tutela per le PMI nel 2026
Phishing e bonifici truffati: la banca deve rimborsare anche se il cliente è negligente. Scopri l'impatto su DSCR, rating e le azioni per le PMI.
FinanzaCinema in ripresa: pubblicità +68% e finanza per PMI 2026
Il +68% della pubblicità in sala nel 2026 è un'opportunità per le PMI della filiera cinema. Ecco come finanziare la crescita senza rompere il rating bancario.