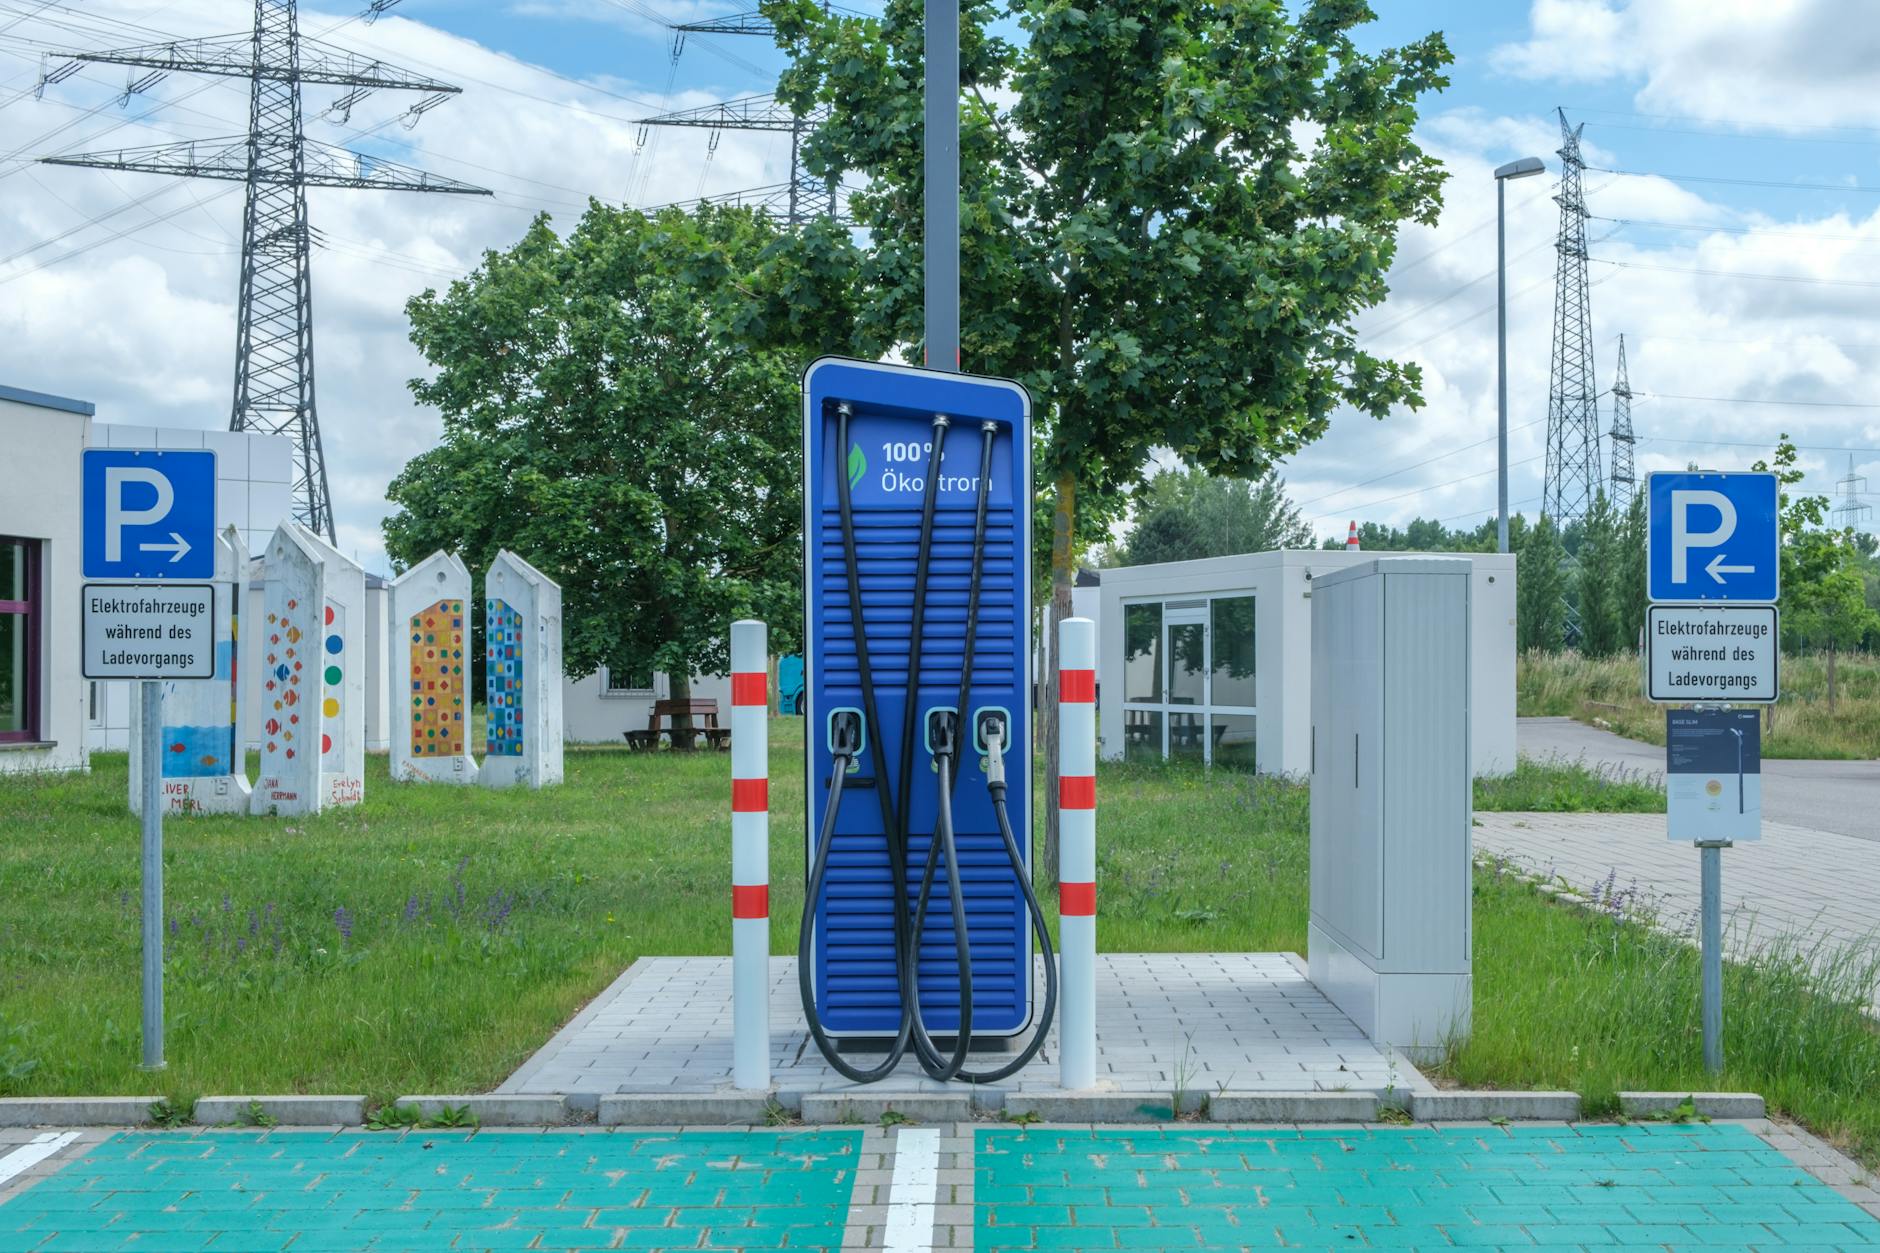
Il telefono squilla alle 8:47 di un martedì qualunque. È il direttore di filiale: "Abbiamo ricevuto il nuovo rating interno, il merito creditizio è sceso di una classe. Dobbiamo rivedere il fido." Tu hai appena letto che la Fiat Topolino è stata nominata da Time tra le migliori invenzioni del 2026, e la prima reazione è cinica: "Bene, e a me che me ne importa?". Poi ti fermi. Perché quel titolo non è una notizia da salotto: è un segnale di domanda che, letto con la giusta chiave finanziaria, può spostare il tuo fatturato di 200-400 mila euro nei prossimi 18 mesi.
La microcar elettrica torinese — 75 km di autonomia, 45 km/h di velocità massima, categoria quadriciclo leggero L6e, prezzo di listino intorno ai 9.890 euro — è stata premiata per design italiano e praticità urbana. Tradotto in linguaggio da CFO: c'è un'onda di domanda che arriverà su tutta la filiera automotive piemontese e non solo. Componentistica, flotte aziendali, noleggio breve termine, colonnine di ricarica, accessori aftermarket. Ma la domanda non si trasforma in cassa se il capitale circolante netto non è finanziato. Ed è qui che il premio di Time diventa un problema di finanza aziendale, non di marketing.
Il paradosso è classico: quando arriva un'onda di ordini, le PMI si trovano con il conto economico in crescita e la tesoreria in sofferenza. I clienti pagano a 60-90 giorni, i fornitori vogliono anticipi, le banche stringono sui fidi. Il riconoscimento internazionale della Topolino è, in questa prospettiva, un catalizzatore di rischio finanziario per chi non si attrezza per tempo. Vediamo come leggere la notizia con gli occhi del CFO, quali metriche monitorare e quali mosse mettere in campo già da questa settimana.
1 - Quadro Normativo o Analisi del Problema
Il riconoscimento di Time alla Fiat Topolino rientra in un quadro industriale preciso: il segmento dei quadricicli elettrici leggeri (L6e) è regolato dal Regolamento UE 168/2013 e, dal 2024, beneficia di incentivi nazionali dedicati alla mobilità urbana sostenibile. La nomina tra le migliori invenzioni del 2026 non è solo un premio di design: è un segnale di legittimazione istituzionale che orienta la domanda pubblica e privata.
Per una PMI della filiera, questo si traduce in tre scenari operativi. Primo: aumento degli ordini da parte di Stellantis e dei suoi tier 1, con contratti a volume che richiedono capacità produttiva aggiuntiva. Secondo: espansione del mercato B2B, ovvero flotte aziendali, utility, amministrazioni comunali che sostituiscono i vecchi quadricicli termici. Terzo: nascita di servizi collaterali — noleggio, manutenzione, ricarica, personalizzazione — che generano ricavi ricorrenti.
Il problema è che nessuno di questi scenari è finanziariamente neutro. Se l'azienda accetta un ordine da 500 mila euro senza aver prima verificato il fabbisogno di circolante, si trova con magazzino pieno, crediti a 90 giorni e cassa a zero. In gergo si chiama overtrading: crescita del fatturato non sostenuta da adeguate risorse finanziarie. È la prima causa di default nelle PMI italiane che "vanno bene" commercialmente ma muoiono di liquidità.
Il quadro normativo di riferimento è duplice. Da un lato il Codice della Crisi d'Impresa e dell'Insolvenza (CCII), che impone all'imprenditore di attivare assetti organizzativi adeguati per rilevare tempestivamente segnali di squilibrio. Dall'altro le Linee Guida EBA sulla concessione e monitoraggio del credito, che dal 2024 hanno irrigidito i criteri di valutazione del merito creditizio. Le banche guardano con più attenzione a DSCR, PFN/EBITDA e Centrale Rischi. Un'onda di domanda non basta più a ottenere credito: serve dimostrare che quell'onda è finanziariamente sostenibile.
Infine, il contesto dei bandi e agevolazioni: il PNRR e i fondi di coesione 2021-2027 prevedono linee dedicate alla filiera automotive (Transizione 5.0, contratti di sviluppo, SIMEST per l'internazionalizzazione). Molte di queste misure hanno sportelli a esaurimento: chi arriva tardi resta fuori. La notizia di Time, quindi, è un trigger per attivare la pianificazione finanziaria prima che gli altri lo facciano.
Leggi anche: Carenza Jet Fuel: PMI e Costi Carburante nel 2026
2 - Impatto Finanziario e Metriche di Bilancio
Vediamo i numeri. Immagina una PMI metalmeccanica con fatturato 2025 di 8 milioni, EBITDA margin 9% (720 mila euro), PFN di 2,4 milioni, DSCR a 1,25. Arriva un ordine da 1,2 milioni per componentistica Topolino, consegna in 9 mesi, pagamento a 90 giorni fine mese.
Il fabbisogno di circolante aggiuntivo si calcola così: costo industriale del nuovo ordine (70% del ricavo) = 840 mila euro. Di questi, il 60% è materia prima da anticipare subito (504 mila euro), il 30% è manodopera e overhead diluiti su 9 mesi (252 mila euro), il 10% è magazzino prodotti finiti in attesa di spedizione (84 mila euro). A questo si aggiunge il credito clienti: 1,2 milioni incassati a 90 giorni significa che per 3 mesi l'azienda finanzia l'intero importo.
Il fabbisogno totale a regime è di circa 1,4 milioni di euro di capitale circolante da finanziare. Con DSCR attuale 1,25, un nuovo finanziamento da 1,4 milioni al 6% annuo (84 mila euro di interessi) porta il DSCR a 1,02. Sotto la soglia di sicurezza di 1,10 che le banche considerano accettabile. Risultato: la banca ti dice no, o ti dice sì ma con spread più alto.
Ecco perché serve un piano finanziario costruito prima di accettare l'ordine. Tre leve principali:
1. Factoring o anticipo fatture. Se il cliente è Stellantis o un tier 1 con rating solido, il factoring pro-soluto costa 1,5-2,5% annuo sull'anticipato. Su 1,2 milioni, 25-30 mila euro di costo che liberano 1,2 milioni di cassa in 5 giorni lavorativi. Il DSCR resta sopra 1,20.
2. Allungamento dei tempi di pagamento fornitori. Negoziare 90 giorni invece di 60 su 500 mila euro di acquisti libera 41 mila euro di cassa. Da concordare con i fornitori strategici, offrendo in cambio volumi garantiti.
3. Finanza agevolata. Simest, Nuova Sabatini, Transizione 5.0: su un investimento di 1,4 milioni, un contributo a fondo perduto del 15% (210 mila euro) e un finanziamento agevolato al 2% invece del 6% riducono l'onere finanziario di circa 56 mila euro l'anno. DSCR risale a 1,32.
Attenzione anche alla Centrale Rischi: se l'azienda ha già utilizzato l'80% degli affidamenti, un nuovo fido viene segnalato come "utilizzo elevato" e peggiora il rating. Meglio ristrutturare le linee esistenti (autoliquidanti, revolving) prima di chiedere nuovi fidi. Il rating MCC segue logiche analoghe: ogni nuova linea va inserita in un quadro coerente, non a macchia di leopardo.
3 - Guida Operativa per l'Impresa
Ecco cosa fare da domani mattina, in 4 step concreti.
Step 1 — Mappatura degli ordini potenziali. Entro 7 giorni, contatta i tuoi clienti della filiera automotive e chiedi una previsione di volumi a 12 mesi legata al successo commerciale della Topolino. Non aspettare il contratto firmato: serve una stima per il piano finanziario.
Step 2 — Simulazione del fabbisogno. Costruisci un budget di tesoreria rolling a 13 settimane con tre scenari (base, up, stress). Per ogni scenario calcola DSCR, PFN/EBITDA e assorbimento di circolante. Se il DSCR scende sotto 1,15, hai un problema da risolvere prima di accettare l'ordine.
Step 3 — Attivazione strumenti finanziari. Valuta factoring, anticipo su ordini (purchase order finance), conferma ordine. Per gli investimenti in capacità produttiva, attiva i bandi a sportello con il supporto di un advisor specializzato: Transizione 5.0, Nuova Sabatini, SIMEST. Tempi di istruttoria: 60-120 giorni.
Step 4 — Dialogo preventivo con la banca. Non andare in filiale a chiedere un fido quando hai già la cassa a zero. Vai con il piano industriale, il budget di tesoreria e la simulazione DSCR. Le banche premiano la trasparenza e la pianificazione: è la differenza tra un "no" e un "sì" con spread ragionevole.
4 - Domande Frequenti (FAQ)
D: Il premio di Time alla Topolino può davvero impattare il mio fatturato?
R: Sì, se sei nella filiera automotive o in settori collaterali (noleggio, ricarica, aftermarket). Il riconoscimento aumenta la visibilità del prodotto e sostiene la domanda B2B e B2C. L'impatto dipende dalla tua capacità di intercettare gli ordini con una struttura finanziaria adeguata.
D: Qual è il DSCR minimo per ottenere credito nel 2026?
R: Le banche italiane applicano soglie differenziate, ma il valore di riferimento è 1,15-1,20 per linee di credito a medio termine. Sotto 1,10 la concessione diventa difficile, salvo garanzie reali o garanzie pubbliche (MCC, SACE).
D: Meglio factoring o anticipo bancario su fatture?
R: Dipende dal rating del debitore. Con clienti investment grade il factoring pro-soluto è più rapido e non impatta la Centrale Rischi. Con clienti meno solidi, l'anticipo salvo buon fine è più economico ma lascia il rischio su di te.
D: Quanto tempo serve per accedere ai bandi Transizione 5.0?
R: L'istruttoria tecnica richiede 30-60 giorni, l'erogazione del credito d'imposta avviene dopo la certificazione della riduzione dei consumi energetici. Serve pianificare l'investimento con almeno 4-6 mesi di anticipo rispetto alla messa in funzione degli impianti.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026
Plafond 30 Milioni per la Filiera Bufalina: Opportunità PMI 2026
Accise Mobili: Impatto su PMI e Strategie 2026

Resilienza d'impresa: proteggere la liquidità 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaPlafond 30 Milioni per la Filiera Bufalina: Opportunità PMI 2026
Plafond da 30 milioni per la filiera bufalina della Piana del Sele: come le PMI possono usarlo per migliorare DSCR, rating bancario e accesso al credito nel 2026.
FinanzaAccise Mobili: Impatto su PMI e Strategie 2026
Le accise mobili incidono poco in un mercato fermo, ma per le PMI la volatilità dei costi energetici erode EBITDA e DSCR. Scopri le strategie 2026.
FinanzaResilienza d'impresa: proteggere la liquidità 2026
Fido revocato e DSCR sotto 1,2? Scopri come proteggere la liquidità della tua PMI nel 2026 con strategie operative e metriche concrete.