Plafond 30 Milioni per la Filiera Bufalina: Opportunità PMI 2026
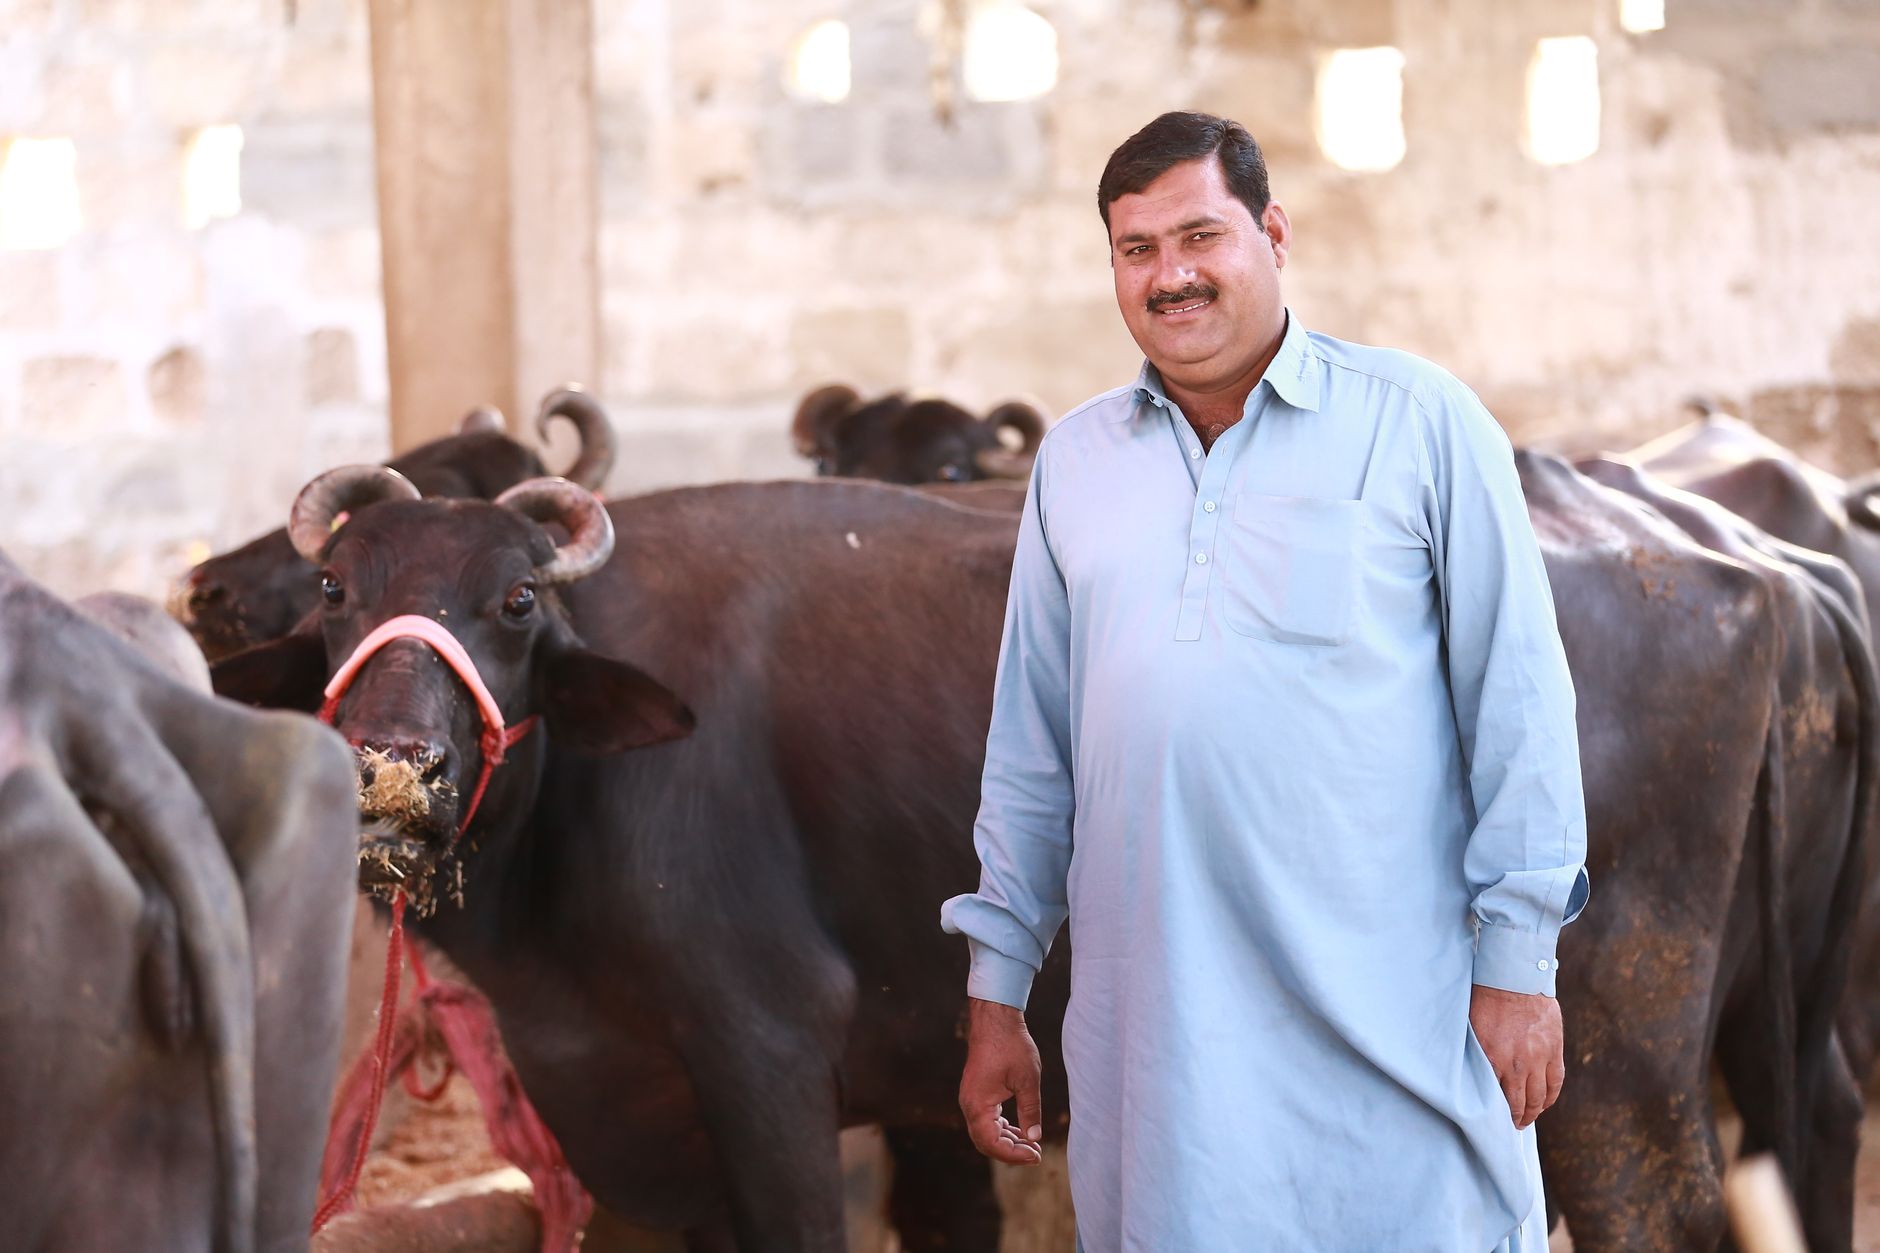
Il tuo direttore di filiale ti chiama mentre sei in stalla: il fido di 200.000 euro che copre l'anticipo sulle fatture della mozzarella è stato ridotto a 120.000. Motivo? Il settore bufalino è classificato come rischio alto nel nuovo modello di scoring interno. Hai 15 giorni per trovare la liquidità necessaria a pagare i fornitori di mangimi e le bollette energetiche, altrimenti salta la produzione. Una scena che decine di imprese della Piana del Sele stanno vivendo in queste settimane, tra volatilità dei prezzi del latte, costi energetici fuori controllo e un accesso al credito che si stringe ogni trimestre.
Eppure, proprio mentre il credito bancario ordinario si restringe, arriva una notizia che può cambiare le regole del gioco: Fondazione Symbola ha promosso un progetto che mette sul piatto un plafond di 30 milioni di euro destinato alle imprese della filiera bufalina campana, con l'obiettivo dichiarato di finanziare l'adozione di nuove tecnologie per la sostenibilità. Non si tratta di un sussidio a fondo perduto, ma di una linea di credito agevolato che, se letta con la giusta strategia finanziaria, può diventare l'ariete per sfondare il muro del rating bancario e riportare il DSCR sopra la soglia di sicurezza. Il punto è capire come.
1 - Quadro Normativo e Analisi del Problema: perché la filiera bufalina è a rischio credito
La filiera bufalina della Piana del Sele rappresenta un distretto produttivo di eccellenza del Made in Italy, con un fatturato aggregato che supera il miliardo di euro e oltre 4.000 addetti diretti. Il progetto promosso da Fondazione Symbola, in collaborazione con istituti di credito e partner tecnologici, prevede un plafond di 30 milioni di euro per sostenere investimenti in tecnologie verdi: impianti fotovoltaici, digestori anaerobici per il recupero dei reflui, sistemi di tracciabilità digitale, sensoristica IoT per il benessere animale e software gestionali per l'efficientamento energetico.
Il problema, per la maggior parte delle PMI del comparto, non è la mancanza di progetti. È la capacità di credito che le banche riconoscono loro. Negli ultimi 24 mesi, gli istituti hanno applicato criteri di valutazione sempre più stringenti ai settori considerati ciclici e ad alta intensità energetica. La filiera bufalina rientra in entrambe le categorie.
Il risultato è un paradosso finanziario: aziende con EBITDA margin a doppia cifra, ordini in crescita e marchi riconosciuti si vedono negare linee di credito per anticipo fatture o mutui chirografari perché il modello di scoring interno della banca assegna un peso eccessivo alla volatilità dei prezzi del latte e ai costi energetici.
Il plafond da 30 milioni interviene esattamente su questo punto: non è un semplice finanziamento, ma uno strumento di mitigazione del rischio che, se correttamente strutturato, migliora il profilo creditizio dell'impresa agli occhi del sistema bancario. Le risorse saranno erogate attraverso finanza agevolata, con tassi calmierati e, in alcuni casi, con la garanzia pubblica che riduce l'assorbimento di capitale per la banca.
Attenzione però: il plafond non è una linea di credito automatica. Le imprese devono presentare un piano di investimento coerente con i criteri di sostenibilità, dimostrare la capacità di rimborso e, soprattutto, arrivare preparate sul fronte documentale. La Centrale Rischi sarà il primo filtro: una segnalazione a sofferenza, anche di piccolo importo, può bloccare l'accesso.
Il secondo filtro è il bilancio. Le banche partner valuteranno la sostenibilità del debito attraverso indicatori come il DSCR (Debt Service Coverage Ratio) e il rapporto PFN/EBITDA. Un'impresa che arriva con un DSCR inferiore a 1,2 e una PFN superiore a 4 volte l'EBITDA difficilmente supererà la selezione, anche se il progetto tecnologico è eccellente.
Leggi anche: PIL 2026 al +1%: perché le PMI devono rivedere i piani di cassa
2 - Impatto Finanziario e Metriche di Bilancio: i numeri che contano
Simuliamo il caso di un'azienda bufalina con 3 milioni di euro di fatturato, EBITDA di 450.000 euro (15%), un debito bancario esistente di 1,2 milioni e un DSCR attuale di 1,05. La banca ha appena ridotto il fido di cassa da 250.000 a 150.000 euro, creando un gap di circolante di 100.000 euro che mette a rischio i pagamenti ai fornitori.
L'impresa decide di accedere al plafond da 30 milioni per un investimento in un impianto fotovoltaico da 200 kW e un sistema di recupero calore, per un totale di 350.000 euro. Il finanziamento agevolato copre l'80% dell'investimento (280.000 euro) a un tasso del 2,5% fisso per 8 anni, con 12 mesi di preammortamento.
Calcoliamo l'impatto sul DSCR prospettico. La nuova rata annuale è di circa 38.500 euro (capitale + interessi). Il risparmio energetico stimato è di 70.000 euro all'anno, che si traduce in un EBITDA rettificato di 520.000 euro. Il DSCR diventa:
DSCR = EBITDA rettificato / (rate debito esistenti + nuova rata)
Ipotizzando rate esistenti per 180.000 euro, il denominatore è 218.500 euro. Il nuovo DSCR è 2,38, ben sopra la soglia critica di 1,2. Questo miglioramento non solo sblocca il finanziamento, ma riporta la banca in una posizione di apertura: il fido di cassa può essere ripristinato e persino aumentato.
Altro indicatore chiave è la PFN/EBITDA. Prima dell'investimento: 1.200.000 / 450.000 = 2,67x. Dopo l'investimento, con la nuova PFN di 1.480.000 euro (debito esistente + nuovo finanziamento) e l'EBITDA rettificato di 520.000 euro, il rapporto scende a 2,85x. Sembra peggiorare, ma il flusso di cassa generato dal risparmio energetico riduce il debito più rapidamente, e il rapporto scende sotto 2,5x già dal secondo anno.
Il vero moltiplicatore è però un altro: la capacità di circolante. Con il risparmio energetico, l'azienda libera 70.000 euro di cassa all'anno. Se reinvestiti in scorte o in anticipi ai fornitori per ottenere sconti, generano un ROI incrementale del 12-15%. In tre anni, il circolante netto commerciale può migliorare di oltre 200.000 euro, riducendo il ricorso all'anticipo fatture e abbattendo gli oneri finanziari.
Infine, il rating bancario. L'accesso a un finanziamento agevolato con garanzia pubblica e la riduzione del rischio settoriale percepito possono spostare il rating da BB a BBB-. Questo si traduce in uno spread più basso sul debito esistente, con un risparmio medio dello 0,8% annuo. Su 1,2 milioni di debito, sono 9.600 euro all'anno di minori interessi passivi.
3 - Guida Operativa per l'Impresa: cosa fare da domani mattina
Step 1 - Verifica la tua posizione in Centrale Rischi. Richiedi l'ultima visura CR alla tua banca o tramite un intermediario specializzato. Controlla che non ci siano segnalazioni a sofferenza, past due o sconfinamenti. Se ci sono, attiva immediatamente una procedura di rientro concordato con l'istituto. La CR è il primo documento che le banche del plafond esamineranno.
Step 2 - Prepara un business plan dell'investimento. Non basta dire "voglio il fotovoltaico". Devi quantificare il risparmio energetico annuo, il payback period, il VAN e il TIR dell'operazione. Il piano deve dimostrare che l'investimento genera cassa sufficiente a coprire la nuova rata e a migliorare il DSCR.
Step 3 - Riclassifica il bilancio. Molte PMI hanno bilanci che non valorizzano adeguatamente le immobilizzazioni materiali e gli investimenti in tecnologie. Fai redigere una situazione patrimoniale riclassificata che evidenzi il capitale investito netto, la PFN e l'EBITDA normalizzato. Questo documento è ciò che la banca leggerà per valutare la tua capacità di credito.
Step 4 - Contatta i partner del progetto. Il plafond da 30 milioni non è gestito direttamente da Fondazione Symbola, ma da istituti di credito e intermediari finanziari selezionati. Identifica quali sono e presentati con il business plan e la situazione patrimoniale già pronti. Arrivare preparato riduce i tempi di istruttoria da 90 a 45 giorni.
Step 5 - Monitora il DSCR trimestralmente. Una volta ottenuto il finanziamento, non archiviare il dossier. Aggiorna il DSCR ogni trimestre con i dati reali di cassa. Se scende sotto 1,2, intervieni immediatamente su circolante e costi operativi. La sostenibilità del debito è un processo continuo, non un adempimento una tantum.
4 - Domande Frequenti (FAQ)
D: Il plafond da 30 milioni è accessibile anche a imprese con meno di 1 milione di fatturato?
R: Sì, ma con condizioni più stringenti. Le imprese di piccola dimensione devono presentare un piano di investimento con un payback period inferiore a 5 anni e un DSCR prospettico superiore a 1,3. La garanzia pubblica può coprire fino all'80% del finanziamento.
D: Quali tecnologie sono ammissibili per il plafond?
R: Il progetto promosso da Fondazione Symbola privilegia impianti fotovoltaici, digestori anaerobici, sistemi di recupero calore, sensoristica IoT per il monitoraggio degli animali e software gestionali per l'efficientamento energetico e la tracciabilità. Sono esclusi investimenti in beni non strumentali o tecnologie non allineate ai criteri di sostenibilità.
D: Cosa succede se il mio DSCR attuale è sotto 1,0?
R: Un DSCR inferiore a 1,0 indica che l'azienda non genera cassa sufficiente a coprire il servizio del debito. In questo caso, il plafond non è accessibile direttamente. È necessario prima ristrutturare il debito esistente, ridurre il circolante o aumentare l'EBITDA. Un consulente finanziario può aiutarti a costruire un piano di rientro credibile.
D: Il plafond copre anche l'acquisto di bufale o l'ampliamento delle stalle?
R: No, il plafond è destinato esclusivamente a investimenti in tecnologie per la sostenibilità. L'acquisto di capi di bestiame o l'ampliamento delle strutture non rientrano nei criteri di ammissibilità. Tuttavia, se l'ampliamento è funzionale all'installazione di un impianto fotovoltaico o di un digestore, può essere valutato come parte integrante del progetto.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026

Caos voli e supply chain: impatto PMI e conti 2026
Rating Bancario PMI: Formare il CFO per il 2026

Fusioni Bancarie: Opportunità di Credito per le PMI nel 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaCaos voli e supply chain: impatto PMI e conti 2026
Caos voli 2026: come quantificare l'impatto su DSCR, circolante e rating delle PMI. Guida operativa e metriche di bilancio per proteggere la liquidità.
FinanzaRating Bancario PMI: Formare il CFO per il 2026
Rating bancario PMI 2026: come il pensiero critico e la formazione finanziaria trasformano il bilancio e sbloccano il credito.
FinanzaFusioni Bancarie: Opportunità di Credito per le PMI nel 2026
Le fusioni bancarie cambiano le regole del credito. Scopri come proteggere la tua PMI e trasformare la concentrazione in un'opportunità di finanziamento.