Robotica Industriale: Credito e Investimenti per PMI nel 2026
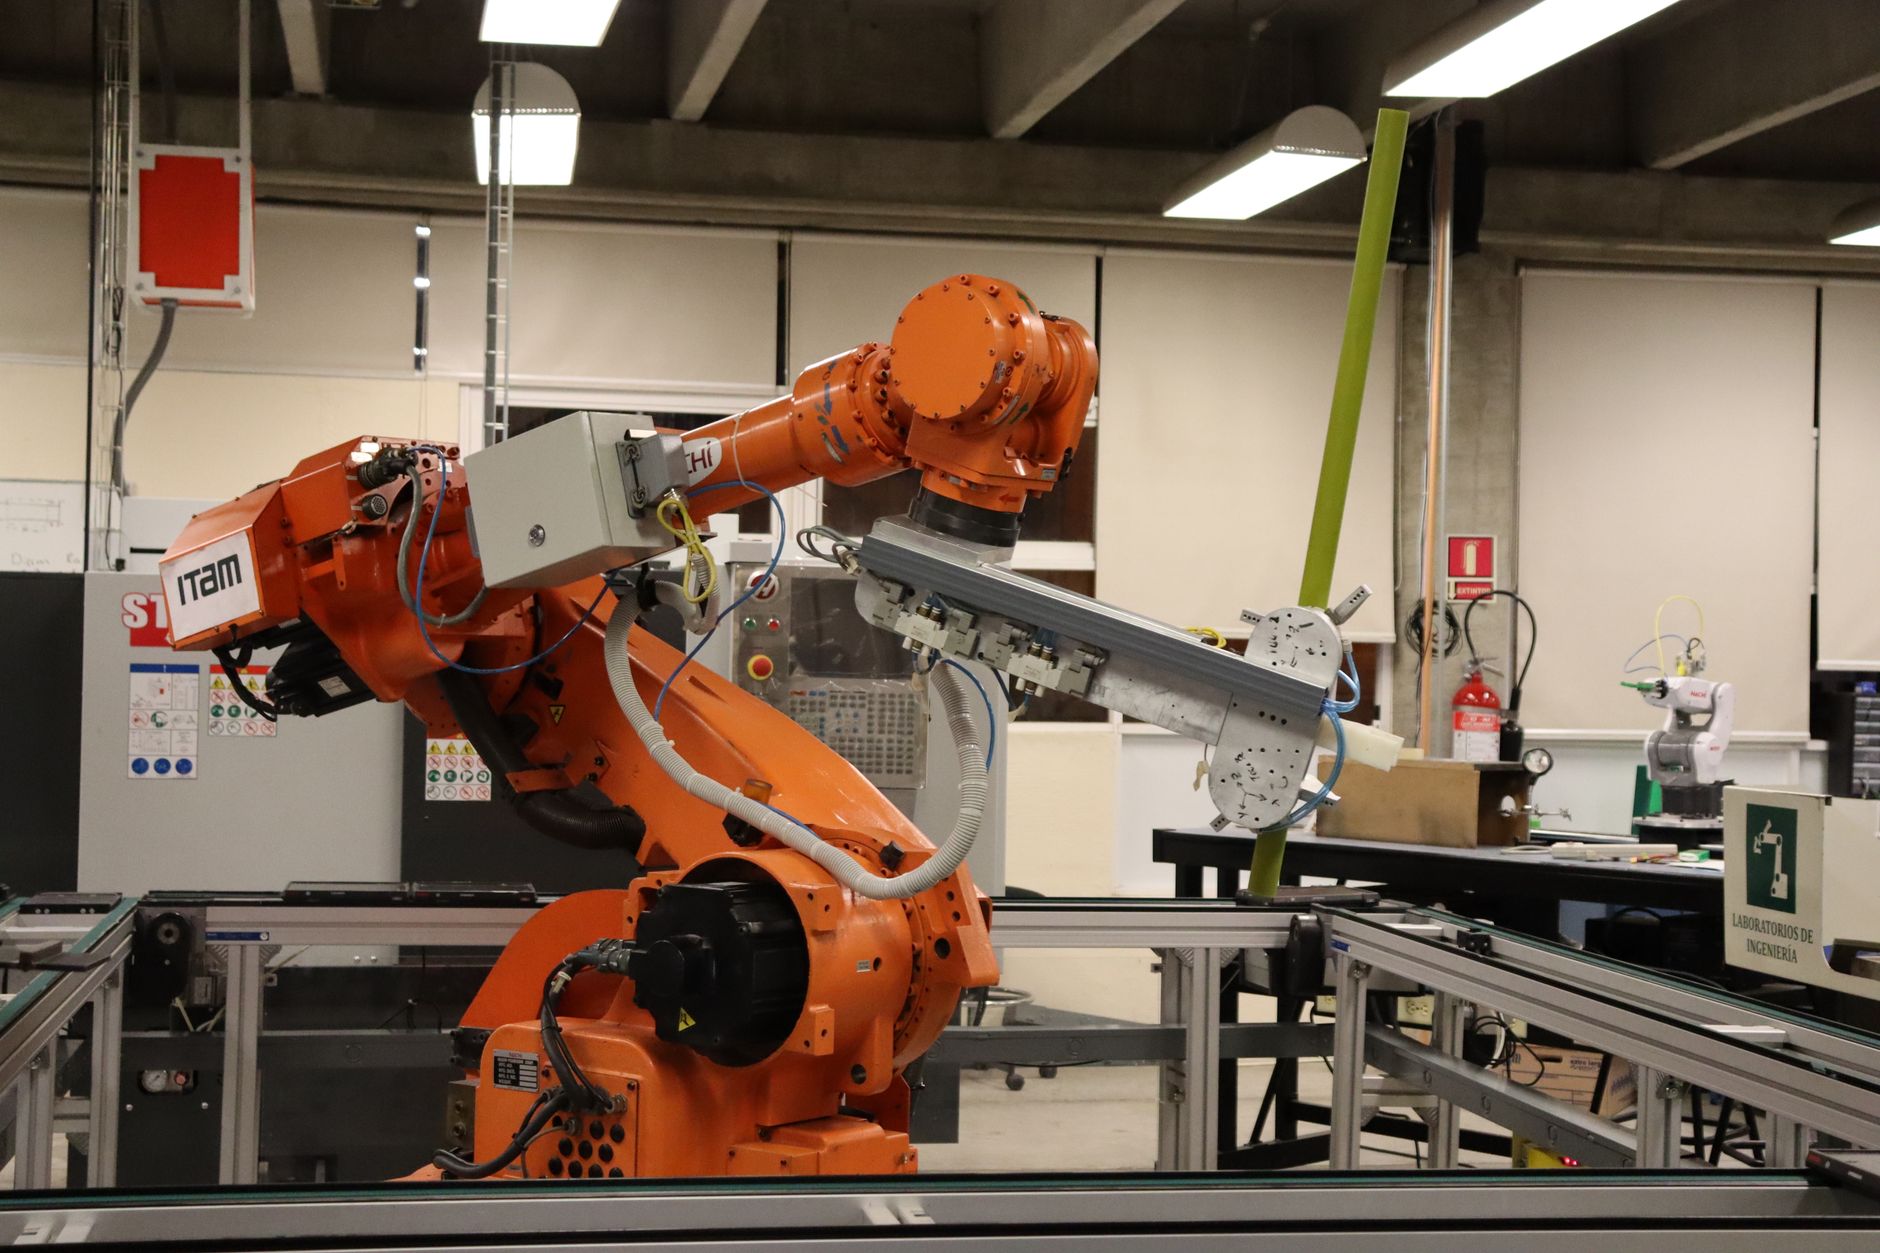
Il tuo direttore di filiera ti chiama: il fido da 500.000 euro è sotto revisione. Motivo? L'azienda non investe in automazione da tre anni. Nel frattempo, i tuoi concorrenti tedeschi ordinano robot a ritmi record e tu perdi commesse perché i tuoi costi di produzione sono più alti del 18%. La notizia di questi giorni è chiara: gli ordini di robot all'estero corrono, mentre l'Italia resta indietro. Per le PMI manifatturiere, questa non è una curiosità statistica: è un problema di finanza aziendale che si traduce in rating bancario in peggioramento, DSCR sotto pressione e capacità di credito che si riduce trimestre dopo trimestre.
I dati Ucimu-Sistemi per Produrre sul terzo trimestre mostrano una forbice che si allarga: i produttori italiani di macchine utensili e robot registrano una corsa degli ordinativi dall'estero, ma il mercato interno arranca. Per un imprenditore, questo significa una cosa sola: chi non investe in automazione oggi, domani si troverà fuori dai bandi, fuori dalle catene di fornitura e fuori dai parametri di affidabilità creditizia. Le banche non guardano solo il fatturato: guardano la capacità di generare margini e di restare competitivi. E l'automazione è diventata la voce di investimento che più di ogni altra pesa sulla valutazione del rischio. In questo articolo trovi le metriche da monitorare, le regole per accedere al credito e la strategia operativa per non restare indietro.
Quadro Normativo e Analisi del Problema: Perché l'Italia Resta Indietro
La robotica industriale è l'insieme di sistemi automatizzati, cobot e macchine utensili a controllo numerico impiegati nei processi produttivi manifatturieri. Per le PMI, l'adozione di queste tecnologie è diventata un requisito implicito per accedere a commesse, bandi e credito bancario, perché incide direttamente su produttività, margini e sostenibilità del debito.
Il divario italiano ha cause strutturali e finanziarie. Le PMI tedesche e francesi hanno accesso a linee di credito dedicate all'automazione con garanzie pubbliche fino all'80%. In Italia, il Fondo Centrale di Garanzia copre fino al 70% su operazioni di investimento, ma solo se il progetto è documentato con un piano industriale che dimostri il ritorno economico. Molte PMI non presentano il piano e vedono respinta la richiesta.
Il secondo problema è la dimensione media. Una PMI con 5 milioni di fatturato che vuole installare una cella robotizzata da 400.000 euro deve scegliere tra leasing, mutuo chirografario o autofinanziamento. Il leasing ha costi fiscali vantaggiosi ma pesa sul rapporto di indebitamento. Il mutuo richiede garanzie reali che spesso non ci sono. L'autofinanziamento erode il circolante e peggiora il DSCR.
Il terzo problema è culturale. Molti titolari considerano la robotica un costo, non un investimento. Non calcolano il payback period, non stimano l'aumento di produttività per addetto, non confrontano il costo del lavoro con il costo di ammortamento del robot. Così il progetto non arriva mai in banca, o arriva senza numeri.
Il risultato è che l'Italia perde terreno. I concorrenti esteri ordinano robot, abbassano i costi unitari e vincono le commesse. Le PMI italiane restano con impianti vecchi, margini compressi e rating che scivola da A a B. E quando il rating scende, il costo del credito sale, il fido si riduce e l'investimento diventa ancora più difficile. È un circolo vizioso che si spezza solo con una strategia finanziaria precisa.
Leggi anche: Euro/Dollaro a 1,1207: Impatti su PMI e Tesoreria 2026
Impatto Finanziario e Metriche di Bilancio: I Numeri che Contano
Prendiamo una PMI manifatturiera con fatturato 5 milioni, EBITDA 600.000 euro (12%), PFN 1,8 milioni e DSCR 1,15. L'azienda vuole installare una cella robotizzata da 400.000 euro. Vediamo l'impatto sui principali indicatori.
1. DSCR (Debt Service Coverage Ratio). Formula: EBITDA / (quota capitale + quota interessi). Se finanzia 400.000 euro con leasing a 5 anni al 4,5%, la rata annua è circa 91.000 euro. Il nuovo DSCR scende a 600.000 / (91.000 + 60.000 di altre rate) = 3,97. Sembra alto, ma se l'EBITDA non cresce, il rapporto peggiora. Con un aumento di produttività del 15%, l'EBITDA sale a 690.000 e il DSCR torna a 4,5. Ecco perché il piano industriale è obbligatorio.
2. PFN/EBITDA. Prima dell'investimento: 1.800.000 / 600.000 = 3,0. Dopo il leasing: PFN sale a 2.200.000, rapporto 3,67. Le banche considerano critico un valore sopra 3,5. Serve un aumento di EBITDA o una riduzione di altra PFN.
3. Margine di contribuzione per addetto. Se il robot sostituisce due operatori da 35.000 euro lordi annui, il risparmio è 70.000 euro. Il costo di ammortamento è 80.000 euro annui. Il beneficio netto è negativo di 10.000 euro, ma la produttività per addetto sale del 22% e il margine per commessa migliora. La banca guarda il conto economico riclassificato, non solo il risparmio immediato.
4. Rating bancario. Il sistema MCC e la Centrale Rischi valutano la capacità di rimborso. Un investimento in automazione con piano di ritorno documentato migliora il rating di 1-2 classi. Senza piano, il rating resta invariato o peggiora per l'aumento del debito.
La simulazione mostra che l'investimento è sostenibile solo se accompagnato da un aumento di fatturato o di margine. Il robot non è la soluzione: è lo strumento. La finanza è il motore.
Guida Operativa per l'Impresa: Cosa Fare da Domani
Step 1 - Calcola il payback e il DSCR prospettico. Prendi il costo dell'investimento, dividilo per il risparmio annuo o per l'aumento di margine. Se il payback è superiore a 4 anni, rivedi il progetto. Poi calcola il DSCR con e senza investimento. Se scende sotto 1,2, serve una garanzia pubblica.
Step 2 - Prepara il fascicolo per la banca. Non presentare solo la richiesta di finanziamento. Allega: piano industriale con numeri, preventivo del fornitore, simulazione di DSCR e PFN, copia del Fondo Centrale di Garanzia se richiesto. Le banche respingono le domande incomplete.
Step 3 - Valuta leasing vs mutuo. Il leasing è più veloce e non intacca la PFN bancaria, ma ha costi impliciti più alti. Il mutuo chirografario ha tassi più bassi ma richiede garanzie. Per importi sotto 300.000 euro, il leasing è spesso la scelta migliore.
Step 4 - Monitora la Centrale Rischi ogni trimestre. Un investimento in automazione aumenta l'esposizione. Se il rating scende, la banca può ridurre il fido. Tieni un margine di 50.000 euro di liquidità per assorbire gli scossoni.
Step 5 - Accedi ai bandi. I bandi regionali per l'automazione coprono fino al 50% a fondo perduto. I fondi si esauriscono in poche settimane. Tieni il progetto pronto e presenta la domanda il primo giorno.
Domande Frequenti (FAQ)
1. Posso ottenere credito per un robot se il mio DSCR è sotto 1,2?
Sì, ma solo con garanzia pubblica. Il Fondo Centrale di Garanzia copre fino al 70% e migliora il rating. Senza garanzia, la banca respinge la richiesta.
2. Quanto pesa l'automazione sul rating bancario?
Un investimento documentato con piano di ritorno migliora il rating di 1-2 classi. Un investimento non documentato lo peggiora per l'aumento del debito.
3. Meglio leasing o mutuo per un robot da 400.000 euro?
Il leasing è più veloce e non intacca la PFN bancaria. Il mutuo ha tassi più bassi ma richiede garanzie reali. Per importi sotto 300.000 euro, il leasing è spesso preferibile.
4. Come calcolo il payback di un investimento in automazione?
Dividi il costo per il risparmio annuo o per l'aumento di margine. Se il payback supera 4 anni, il progetto va rivisto o finanziato con garanzia pubblica.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026
Gas a 87,40€/MWh: Costi Energia e PMI 2026

Spread a 107 punti, il 2026 delle PMI tra tassi e credito
Ex Ilva: piano commissari e impatto sul rating PMI 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaGas a 87,40€/MWh: Costi Energia e PMI 2026
Gas a 87,40 €/MWh: l'impatto su EBITDA, DSCR e rating bancario delle PMI. Guida operativa per difendere la finanza aziendale nel 2026.
FinanzaSpread a 107 punti, il 2026 delle PMI tra tassi e credito
Spread a 107 punti, inflazione USA sotto la lente: cosa cambia davvero per fidi, DSCR e costo del credito delle PMI italiane nel 2026.
FinanzaEx Ilva: piano commissari e impatto sul rating PMI 2026
I commissari ex Ilva confermano la continuità produttiva. Ma per le PMI dell'indotto cambiano tempi di pagamento, DSCR e rating bancario. Ecco cosa fare.