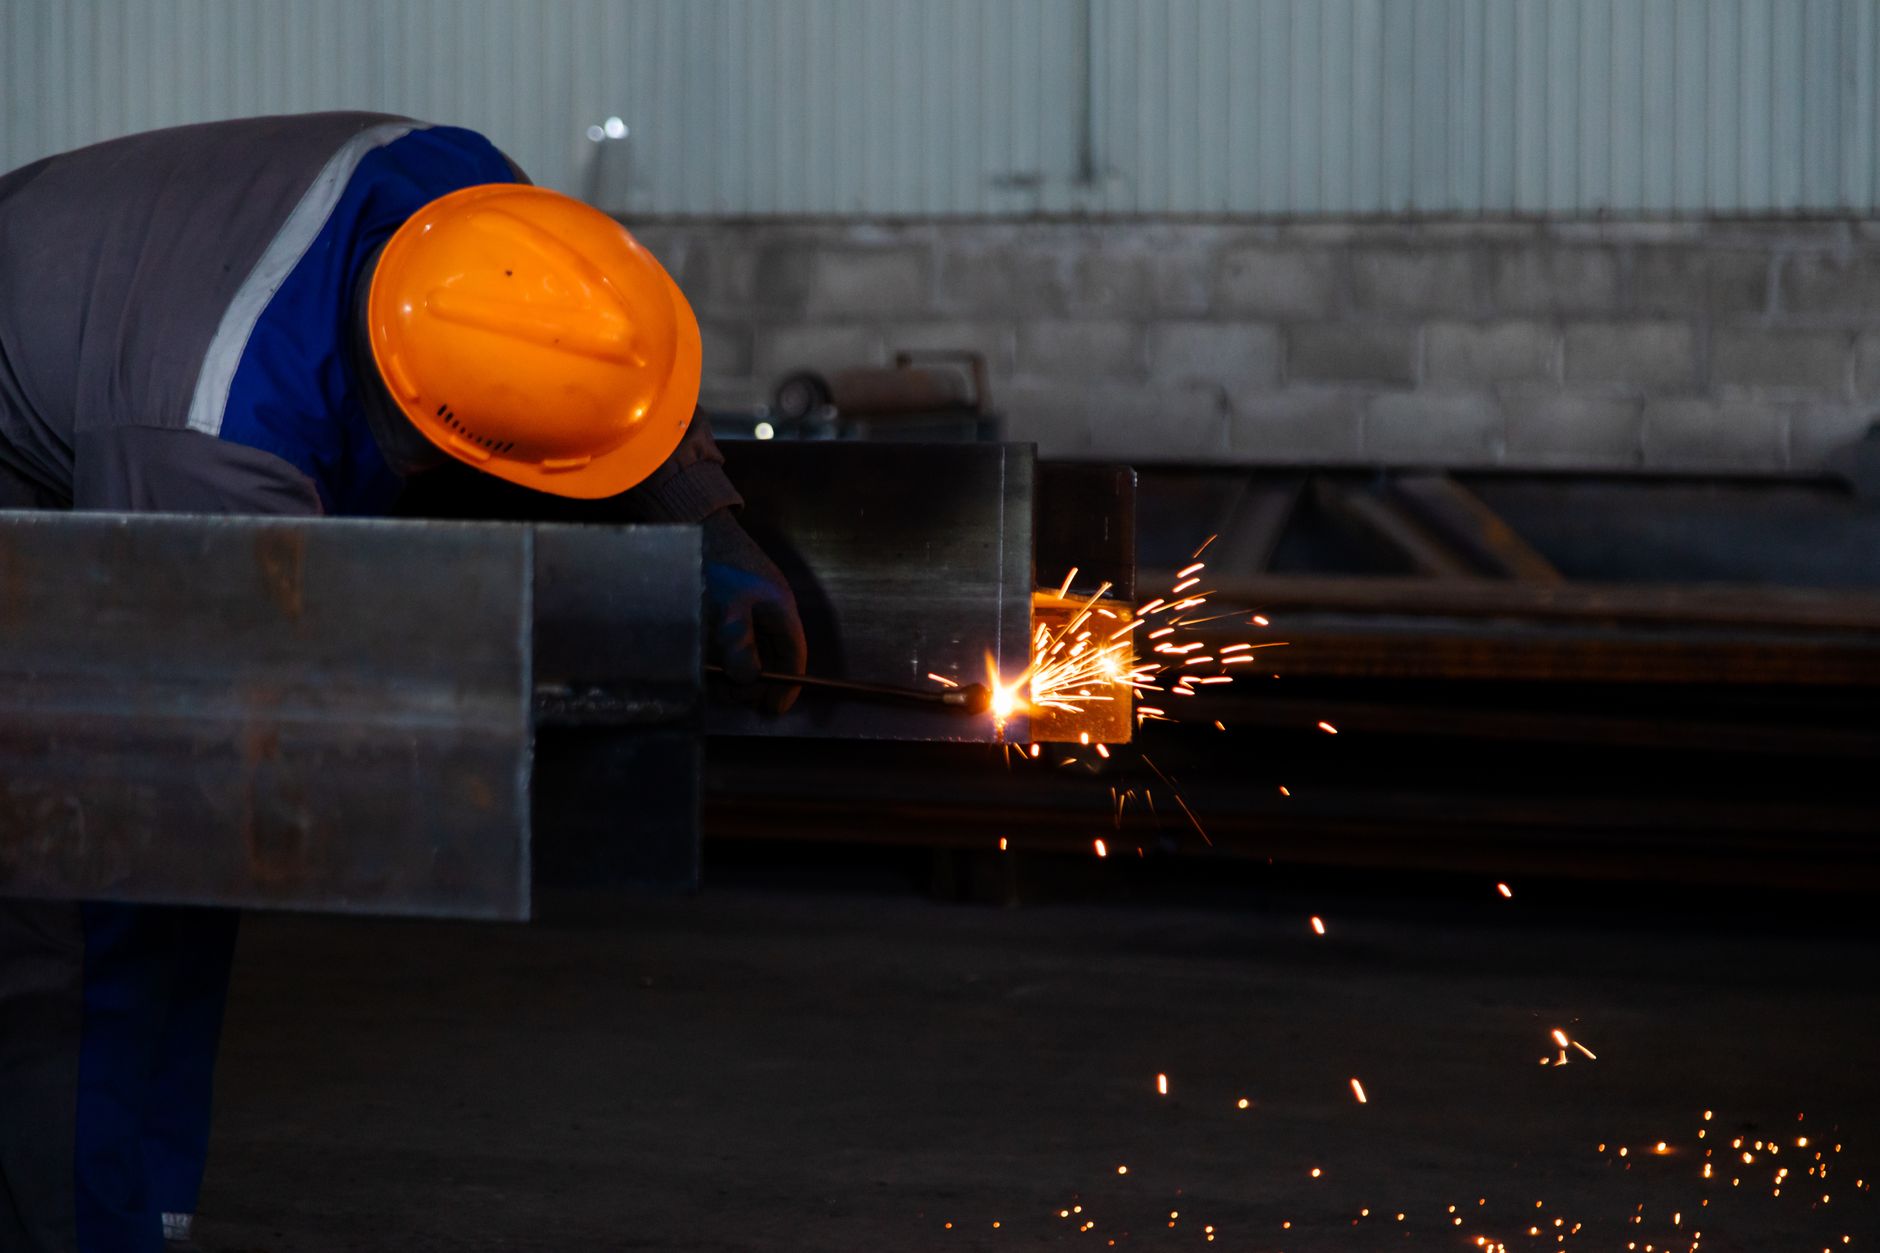
Hai presente quella telefonata del tuo relationship manager che ti avvisa che il fido da 500.000 euro è stato ridotto a 300.000 con effetto immediato? Ecco, la notizia dei commissari straordinari dell'ex Ilva che confermano la continuità produttiva di Genova, Taranto e Novi Ligure ha un effetto domino molto simile su centinaia di PMI dell'indotto siderurgico e metalmeccanico. Non è una notizia macroeconomica lontana: è un segnale operativo che impatta su crediti commerciali, scorte di magazzino e linee di anticipo fatture di ogni fornitore. Se sei un CFO o un titolare di PMI che fattura anche solo il 15% con l'indotto ex Ilva, questa notizia vale una revisione immediata del tuo capitale circolante.
Il comunicato ANSA del 14 ottobre 2026 è chiaro: i commissari hanno attivato un piano di intervento per produzione e occupazione. Tradotto in linguaggio finanziario: gli stabilimenti non chiudono, ma la struttura dei pagamenti, dei contratti di fornitura e dei tempi di incasso cambierà. Le grandi crisi industriali non si manifestano mai come un fallimento improvviso: si manifestano come un allungamento dei tempi di pagamento da 60 a 120 giorni, richieste di sconto sui prezzi, revisione dei contratti pluriennali. Ogni giorno di ritardo nell'incasso è un giorno di costo finanziario che erode il margine operativo lordo. In questo articolo trovi l'analisi concreta di cosa fare, quali indicatori monitorare e come proteggere il tuo rating bancario prima che sia la banca a chiamarti.
1 - Quadro Normativo o Analisi del Problema
Il commissariamento straordinario di un grande gruppo industriale è disciplinato dal Codice della Crisi d'Impresa e dell'Insolvenza (CCII), introdotto con il D.Lgs. 14/2019 e successivamente modificato. Quando un'azienda di dimensioni sistemiche entra in amministrazione straordinaria, i commissari nominati dal MISE assumono la gestione con l'obiettivo di preservare il complesso produttivo e i livelli occupazionali, come previsto dalla Legge Prodi-bis (D.Lgs. 270/1999) e dal D.L. 347/2003 per le grandi imprese in crisi.
La notizia del 14 ottobre 2026 conferma che i commissari ex Ilva hanno scelto la linea della continuità operativa anziché la liquidazione. Per le PMI dell'indotto, i contratti di fornitura in essere non vengono automaticamente sciolti, ma entrano in una fase di rinegoziazione controllata. Attenzione: il commissario non è un imprenditore, è un pubblico ufficiale con obiettivi di legge. Il suo mandato è massimizzare il valore del complesso industriale per i creditori, non garantire la marginalità dei fornitori.
Dal punto di vista normativo, le PMI fornitrici hanno tutele limitate. Il privilegio ex art. 2751-bis c.c. sui crediti da fornitura è spesso insufficiente in procedure concorsuali di questa scala. La legge 192/1998 contro gli abusi di dipendenza economica è applicabile solo in casi estremi e con tempi processuali incompatibili con l'emergenza di liquidità. Il vero strumento di difesa è preventivo: la gestione del credito commerciale e la diversificazione del portafoglio clienti.
Un ulteriore elemento è il D.Lgs. 231/2002 sui ritardi di pagamento, che fissa a 60 giorni il termine massimo tra imprese, salvo accordo diverso. Nelle crisi industriali questo termine viene sistematicamente aggirato attraverso accordi transattivi o decreti ingiuntivi. Il risultato per la PMI è un allungamento del ciclo di conversione del circolante che può passare da 90 a 180 giorni, con impatto devastante sulla tesoreria.
Infine, la Centrale Rischi della Banca d'Italia registra ogni variazione dei rapporti di credito. Se la tua PMI ha esposizioni verso l'indotto ex Ilva classificate come sofferenze o inadempienze probabili, il rating bancario si deteriora anche se l'azienda è sana. È il rischio più subdolo: essere contagiati dal rating del cliente.
Leggi anche: Petrolio a 95$: impatto sui costi PMI e strategie 2026
2 - Impatto Finanziario e Metriche di Bilancio
Facciamo un esempio concreto. Una PMI metalmeccanica con fatturato 2025 di 8 milioni di euro, di cui 2 milioni (25%) verso l'indotto ex Ilva. Il DSCR (Debt Service Coverage Ratio) attuale è 1,35, calcolato come rapporto tra EBITDA e servizio del debito nell'anno. Se i tempi di incasso sui crediti ex Ilva passano da 90 a 180 giorni, il capitale circolante netto assorbe circa 500.000 euro aggiuntivi (2 milioni × 90/360).
Questo assorbimento ha tre effetti immediati:
1. Peggioramento del DSCR. Se l'azienda finanzia il maggior circolante con un anticipo fatture al 6%, il costo finanziario aggiuntivo è di 30.000 euro annui. L'EBITDA scende da 800.000 a 770.000 euro e il DSCR da 1,35 a 1,22. Ancora sostenibile, ma sotto la soglia di attenzione di molte banche (1,25).
2. Aumento della PFN (Posizione Finanziaria Netta). La PFN passa da 2,5 a 3 milioni di euro, con PFN/EBITDA che sale da 3,1x a 3,9x. Sopra 4x, molte banche classificano l'azienda come vulnerabile e riducono le linee di credito.
3. Deterioramento del rating. Se la Centrale Rischi registra un aumento dell'utilizzo delle linee per anticipo fatture, il rating MCC può scendere di una classe, con aumento dello spread sul debito esistente (tipicamente +50-100 bps).
Il ROI si contrae perché il capitale investito aumenta senza che il fatturato cresca. Il ROCE scende dal 12% al 9%. Il cash flow operativo si riduce di 500.000 euro, mettendo a rischio gli investimenti programmati.
Un altro indicatore critico è il rapporto tra crediti commerciali e fatturato. Se i crediti verso l'indotto ex Ilva sono il 25% del totale e il loro DSO (Days Sales Outstanding) passa da 90 a 180 giorni, il DSO complessivo sale da 75 a 105 giorni. Questo peggiora il CCC (Cash Conversion Cycle) e riduce la liquidità disponibile.
Considera infine l'impatto sul merito creditizio verso i fornitori. Se ti chiedono pagamenti anticipati perché ti percepiscono come rischio, il potere contrattuale si riduce e i costi di acquisto aumentano. È un circolo vizioso che parte dal rating bancario e finisce nel conto economico.
3 - Guida Operativa per l'Impresa
Ecco cosa fare concretamente, in tre step.
Step 1: Mappa l'esposizione reale. Estrai dall'ERP l'elenco dei crediti verso l'indotto ex Ilva, con scadenze, importi e giorni di ritardo. Calcola il DSO specifico per questo cliente. Se supera i 90 giorni, classifica il credito come a rischio elevato e monitoralo settimanalmente.
Step 2: Rinegozia le condizioni di fornitura. Convoca commercialista o CFO e prepara un'analisi di scenario di stress: cosa succede al DSCR se i tempi di incasso raddoppiano? E se il 30% dei crediti diventa inesigibile? Con questi numeri, vai dal relationship manager e chiedi un aumento temporaneo delle linee di anticipo fatture o un finanziamento di circolante garantito da MCC. Non aspettare che sia la banca a chiamarti.
Step 3: Diversifica e proteggi. Attiva una polizza assicurativa sul credito per i crediti verso l'indotto ex Ilva, se non l'hai già. Contestualmente, avvia un piano di diversificazione del portafoglio clienti: fissa un obiettivo di riduzione dell'esposizione verso il singolo cliente sotto il 15% del fatturato entro 12 mesi. Se hai crediti scaduti da oltre 120 giorni, valuta il ricorso a strumenti di tutela legale come il decreto ingiuntivo, ma solo dopo aver verificato la capienza del debitore.
In parallelo, rivedi il piano di tesoreria settimanale. Simula tre scenari: base (incassi regolari), stress (incassi a 150 giorni), crisi (incassi a 180 giorni con 30% di perdita). Per ogni scenario, calcola il fabbisogno di cassa e prepara le contromisure.
4 - Domande Frequenti (FAQ)
D1: Se l'ex Ilva non chiude, perché preoccuparmi dei miei crediti?
Perché la continuità produttiva non garantisce la continuità dei pagamenti. I commissari possono rinegoziare i contratti, allungare i tempi o chiedere sconti. Il tuo credito resta esposto al rischio di deterioramento.
D2: Come impatta questa notizia sul mio rating bancario?
Se la Centrale Rischi registra un aumento delle esposizioni per anticipo fatture o un peggioramento dei crediti verso l'indotto ex Ilva, il rating può scendere. La banca potrebbe ridurre le linee o aumentare lo spread.
D3: Posso chiedere un finanziamento garantito dallo Stato per il maggior circolante?
Sì, attraverso il Fondo di Garanzia per le PMI gestito da MCC. Puoi ottenere una garanzia fino all'80% su finanziamenti per circolante, ma devi presentare un piano di rimborso sostenibile e dimostrare che il DSCR si mantiene sopra 1,2.
D4: Cosa rischio se non faccio nulla?
Rischi di trovarti con il fido revocato o ridotto, di non poter pagare i fornitori e di entrare in una crisi di liquidità che può diventare irreversibile. La prevenzione costa molto meno della cura.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026
Verde Urbano: Investimenti e Finanza PMI nel 2026

Rottamazione Cartelle 2026: Liquidità per le PMI

Caro Gasolio: PMI a Rischio Liquidità nel 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaVerde Urbano: Investimenti e Finanza PMI nel 2026
Il caldo record brucia i bilanci PMI. Scopri come il verde urbano riduce i costi, protegge il DSCR e migliora il rating bancario nel 2026.
FinanzaRottamazione Cartelle 2026: Liquidità per le PMI
Rottamazione quinquies: come sanare multe, bollo, IMU e TARI e liberare liquidità per la tua PMI. Guida operativa e impatto su DSCR e rating.
FinanzaCaro Gasolio: PMI a Rischio Liquidità nel 2026
Caro gasolio: le PMI dell'autotrasporto rischiano il default. Analisi di DSCR, Centrale Rischi e strategie di finanza aziendale per salvarsi nel 2026.