Autotrasporto: credito e liquidità PMI al tavolo MIT 2026
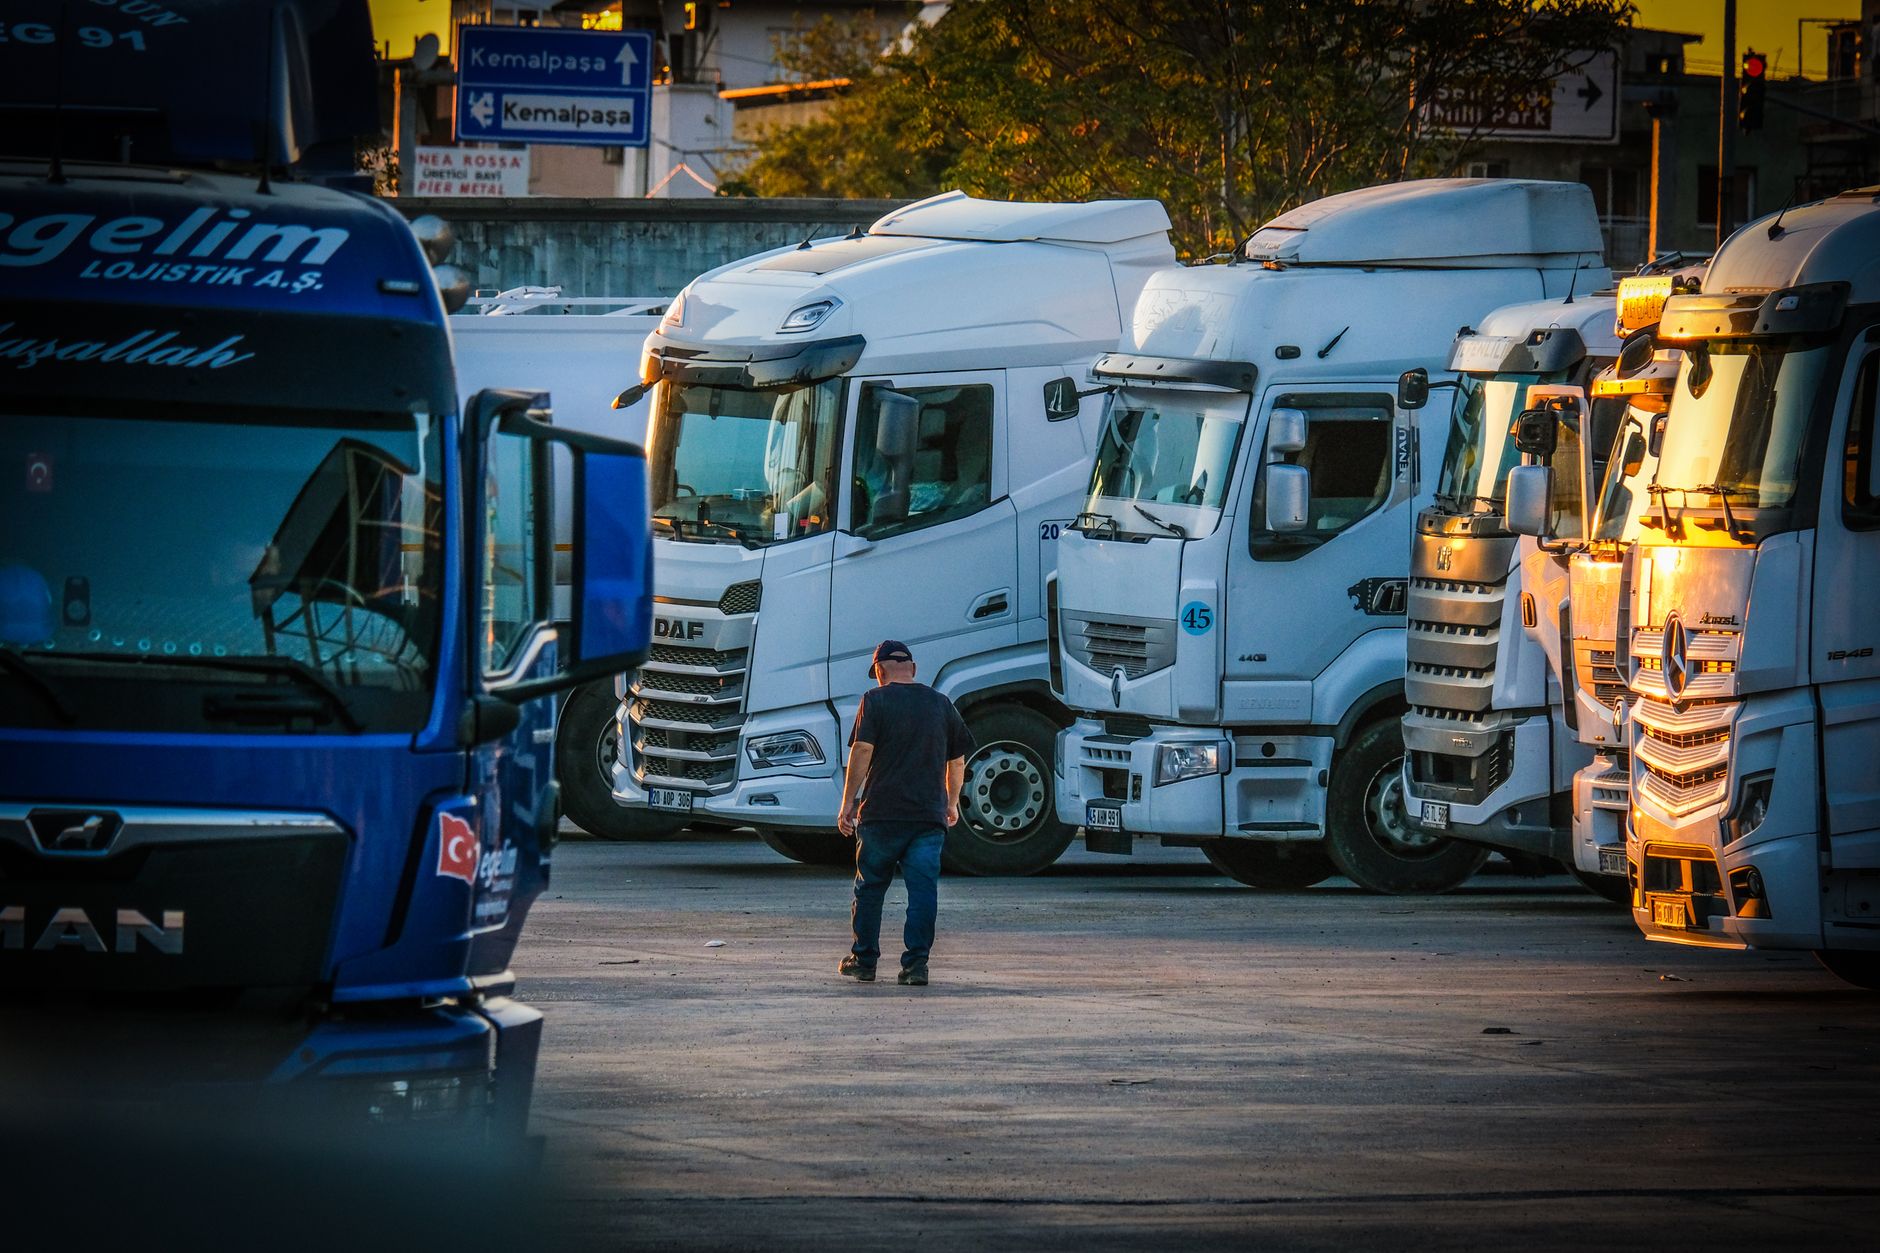
Hai tre bilici fermi in piazzale, un fido di cassa da 250.000 euro in scadenza il 31 dicembre e il gasolio che ti mangia 4 punti di margine. Il telefono squilla: è il tuo direttore di filiale. "Dobbiamo rivedere le condizioni, il vostro settore è in osservazione". Non è una minaccia, è il copione che migliaia di imprese di autotrasporto stanno vivendo in queste settimane. E il 27 ottobre 2026, al Ministero delle Infrastrutture e dei Trasporti, si gioca una partita che per la tua azienda vale molto più di un comunicato sindacale.
Il MIT ha convocato il tavolo con gli autotrasportatori, allargando l'invito a Presidenza del Consiglio, MEF e MIMIT. Tradotto dal politichese: si parlerà di soldi. Perché dietro la parola "crisi del comparto" ci sono DSCR che scendono sotto 1,2, anticipi fattura che non coprono più il carburante, e aziende che chiudono il trimestre con un circolante netto commerciale negativo pur avendo fatturato in crescita. Il tavolo non è un fatto sindacale: è un segnale di rifinanziamento del sistema.
La domanda che devi porti non è "cosa chiederanno i sindacati". È: cosa deve fare il mio CFO lunedì mattina per presentarsi al ceto bancario con un dossier solido, prima che il tavolo partorisca misure che arriveranno, nella migliore delle ipotesi, nel secondo trimestre 2027. In finanza d'impresa, chi si muove prima paga meno spread.
1 - Quadro Normativo e Analisi del Problema
Il tavolo MIT del 27 ottobre 2026 è una sede di concertazione tra Ministero delle Infrastrutture e dei Trasporti, associazioni di categoria dell'autotrasporto merci e rappresentanti istituzionali (Presidenza del Consiglio, Ministero dell'Economia e delle Finanze, Ministero delle Imprese e del Made in Italy). Oggetto: misure di sostegno al comparto, revisione dei costi di esercizio, contrasto alla concorrenza sleale e possibili strumenti di garanzia per l'accesso al credito.
Perché questo tavolo conta per la tua PMI? Perché il settore autotrasporto è un settore a intensità di capitale circolante altissima. Ogni mezzo vale tra 90.000 e 140.000 euro, ogni viaggio internazionale assorbe anticipi di pedaggi, carburante, traghetti e caselli prima di incassare la fattura a 60-90 giorni. Il risultato è un ciclo monetario strutturalmente negativo: paghi in 30 giorni, incassi in 90.
Il quadro normativo di riferimento negli ultimi anni ha introdotto elementi che pesano sul merito creditizio:
1. Centrale Rischi di Banca d'Italia: dal 2023 le segnalazioni includono anche le garanzie e i crediti di firma con maggiore granularità. Un anticipo fattura scaduto di 40 giorni appare come sconfinamento e abbassa il rating.
2. Codice della Crisi d'Impresa (CCII): l'obbligo di adeguati assetti organizzativi e contabili (art. 2086 c.c.) impone di monitorare trimestralmente gli indicatori di crisi. Per l'autotrasporto, il più sensibile è il rapporto tra oneri finanziari e MOL.
3. Garanzia MCC e Fondo Centrale: la riforma del Fondo di Garanzia per le PMI ha reso più stringenti i criteri di accesso per i settori classificati a rischio elevato. L'autotrasporto è stabilmente in questa lista.
Il tavolo del 27 ottobre, quindi, va letto come un segnale di attenzione politica che anticipa possibili interventi: rifinanziamento di strumenti dedicati, moratorie su leasing mezzi, credito d'imposta per il gasolio, revisione delle accise. Ma i tempi della politica non coincidono con i tempi della banca. Le misure, se arriveranno, si materializzeranno nel 2027. Il tuo fido scade a dicembre 2026.
La vera partita, per un'impresa di autotrasporto con 5-30 mezzi, non è aspettare il decreto: è arrivare al tavolo bancario con un dossier di credito già pronto, prima che il comparto venga classificato come "in osservazione" dagli algoritmi di scoring.
Leggi anche: Ex Ilva e PMI: Debito e Rating Bancario nel 2026
2 - Impatto Finanziario e Metriche di Bilancio
Vediamo i numeri. Prendiamo un'azienda tipo: fatturato 4,2 milioni di euro, 12 mezzi di proprietà, 18 dipendenti, un EBITDA di 620.000 euro (14,8% di marginalità), una PFN di 1.850.000 euro tra leasing mezzi e anticipi fattura. Sembra sana. Poi guardi sotto il cofano.
DSCR (Debt Service Coverage Ratio): il rapporto tra flusso di cassa operativo e servizio del debito. Con un MOL di 620.000 euro, oneri finanziari di 95.000 euro e quota capitale leasing di 380.000 euro, il DSCR è: (620.000 - 95.000) / (95.000 + 380.000) = 1,10. Sotto la soglia di sicurezza di 1,20 che le banche richiedono per rinnovare un fido di cassa.
Circolante netto commerciale: crediti verso clienti 1.100.000 euro, magazzino (ricambi, gomme) 80.000 euro, debiti verso fornitori 620.000 euro, debiti verso banche a breve 900.000 euro. Il CCN commerciale è negativo per 340.000 euro. Significa che l'azienda finanzia l'attività corrente con il debito bancario, non con la gestione.
Indice di liquidità corrente: attivo corrente 1.180.000 / passivo corrente 1.520.000 = 0,78. Sotto 1 da tre esercizi. È il campanello che fa scattare l'alert in Centrale Rischi.
Ora aggiungiamo lo choc del gasolio. Se il prezzo medio del diesel sale del 15%, su un costo carburante annuo di 780.000 euro l'impatto è di +117.000 euro di costi. Non recuperabili immediatamente sui contratti di trasporto, che hanno clausole di revisione trimestrale. Il MOL scende a 503.000 euro e il DSCR crolla a 0,86. A quel punto la banca non rinnova, chiede rientro del 20% del fido in 90 giorni, e l'azienda entra in tensione di liquidità.
Ecco perché il tavolo MIT è rilevante: se produce strumenti di garanzia pubblica o moratorie sui leasing mezzi, il DSCR delle imprese del comparto può recuperare 0,15-0,25 punti. Ma serve arrivare a quel tavolo con numeri già sistemati, non con un bilancio in emergenza.
3 - Guida Operativa per l'Impresa
Step 1 - Stress test del DSCR entro il 15 novembre. Prendi l'ultimo bilancio approvato, calcola il DSCR prospettico 2027 su tre scenari (gasolio +0%, +10%, +20%). Se il valore base è sotto 1,20, hai due mesi per intervenire prima della chiusura dell'esercizio.
Step 2 - Rinegoziazione del fido prima della scadenza. Non aspettare il rinnovo. Chiedi un incontro con il gestore entro fine novembre, portando: piano di rimborso leasing, evidenza degli ammortamenti, contratti di trasporto con clienti di rating elevato. L'obiettivo è spostare quota del fido da cassa a firma o allungare la scadenza.
Step 3 - Accesso agli strumenti di garanzia già attivi. Prima che il tavolo produca nuove misure, verifica l'accesso a: Fondo di Garanzia PMI (sezione autotrasporto), garanzie ISMEA per beni strumentali, credito d'imposta Transizione 5.0 per rinnovo flotta con mezzi a basso impatto. Sono strumenti operativi oggi.
Step 4 - Monitoraggio trimestrale degli assetti (art. 2086 c.c.). Documenta il controllo degli indicatori di crisi. In caso di contenzioso bancario o accesso a composizione negoziata, la prova di un monitoraggio strutturato fa la differenza.
4 - Domande Frequenti (FAQ)
Il tavolo MIT del 27 ottobre produrrà misure immediate per le PMI?
No. I tavoli di concertazione producono linee guida che diventano decreti o emendamenti in 3-9 mesi. Le misure operative, se ci saranno, arriveranno dal secondo trimestre 2027. Fino ad allora, la gestione del credito resta a carico dell'impresa.
Cosa succede al mio fido se la banca classifica il settore autotrasporto "in osservazione"?
Il fido può essere rinnovato con spread maggiorato di 80-150 punti base, oppure ridotto del 20-30% con richiesta di rientro graduale. La difesa è presentare un DSCR prospettico sopra 1,20 e un piano di riduzione della PFN.
Posso accedere al Fondo di Garanzia MCC anche se il mio settore è considerato a rischio?
Sì, ma con percentuali di copertura ridotte (dal 80% al 60-70%) e istruttoria più severa. Serve una relazione finanziaria che spieghi la sostenibilità del debito nei 24 mesi successivi.
Conviene anticipare le fatture o chiedere un finanziamento a medio termine?
Dipende dal DSCR. Se è sopra 1,30, l'anticipo fattura è efficiente. Se è sotto 1,20, l'anticipo erode ulteriormente il margine. In quel caso, meglio un finanziamento a 36-60 mesi garantito da MCC, che sposta il debito dal breve al medio termine e migliora l'indice di liquidità.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026

Borse in calo: costo del debito PMI e coperture 2026
Prezzo Luce e Neutralizzazione ETS: Impatto PMI 2026

Stellantis, aumenti 3,3%: impatto PMI 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaBorse in calo: costo del debito PMI e coperture 2026
Wall Street in calo e spread in salita: come difendere il costo del debito PMI, il DSCR e il rating bancario. Guida operativa 2026.
FinanzaPrezzo Luce e Neutralizzazione ETS: Impatto PMI 2026
Accordo Ue-Italia del 14 ottobre 2026: il costo del gas non peserà sul prezzo elettrico. Guida per PMI su DSCR, rating e bollette.
FinanzaStellantis, aumenti 3,3%: impatto PMI 2026
Stellantis, aumenti 3,3% e 150 euro: ecco l'impatto su EBITDA, DSCR e fidi bancari delle PMI della filiera. Guida operativa 2026.