
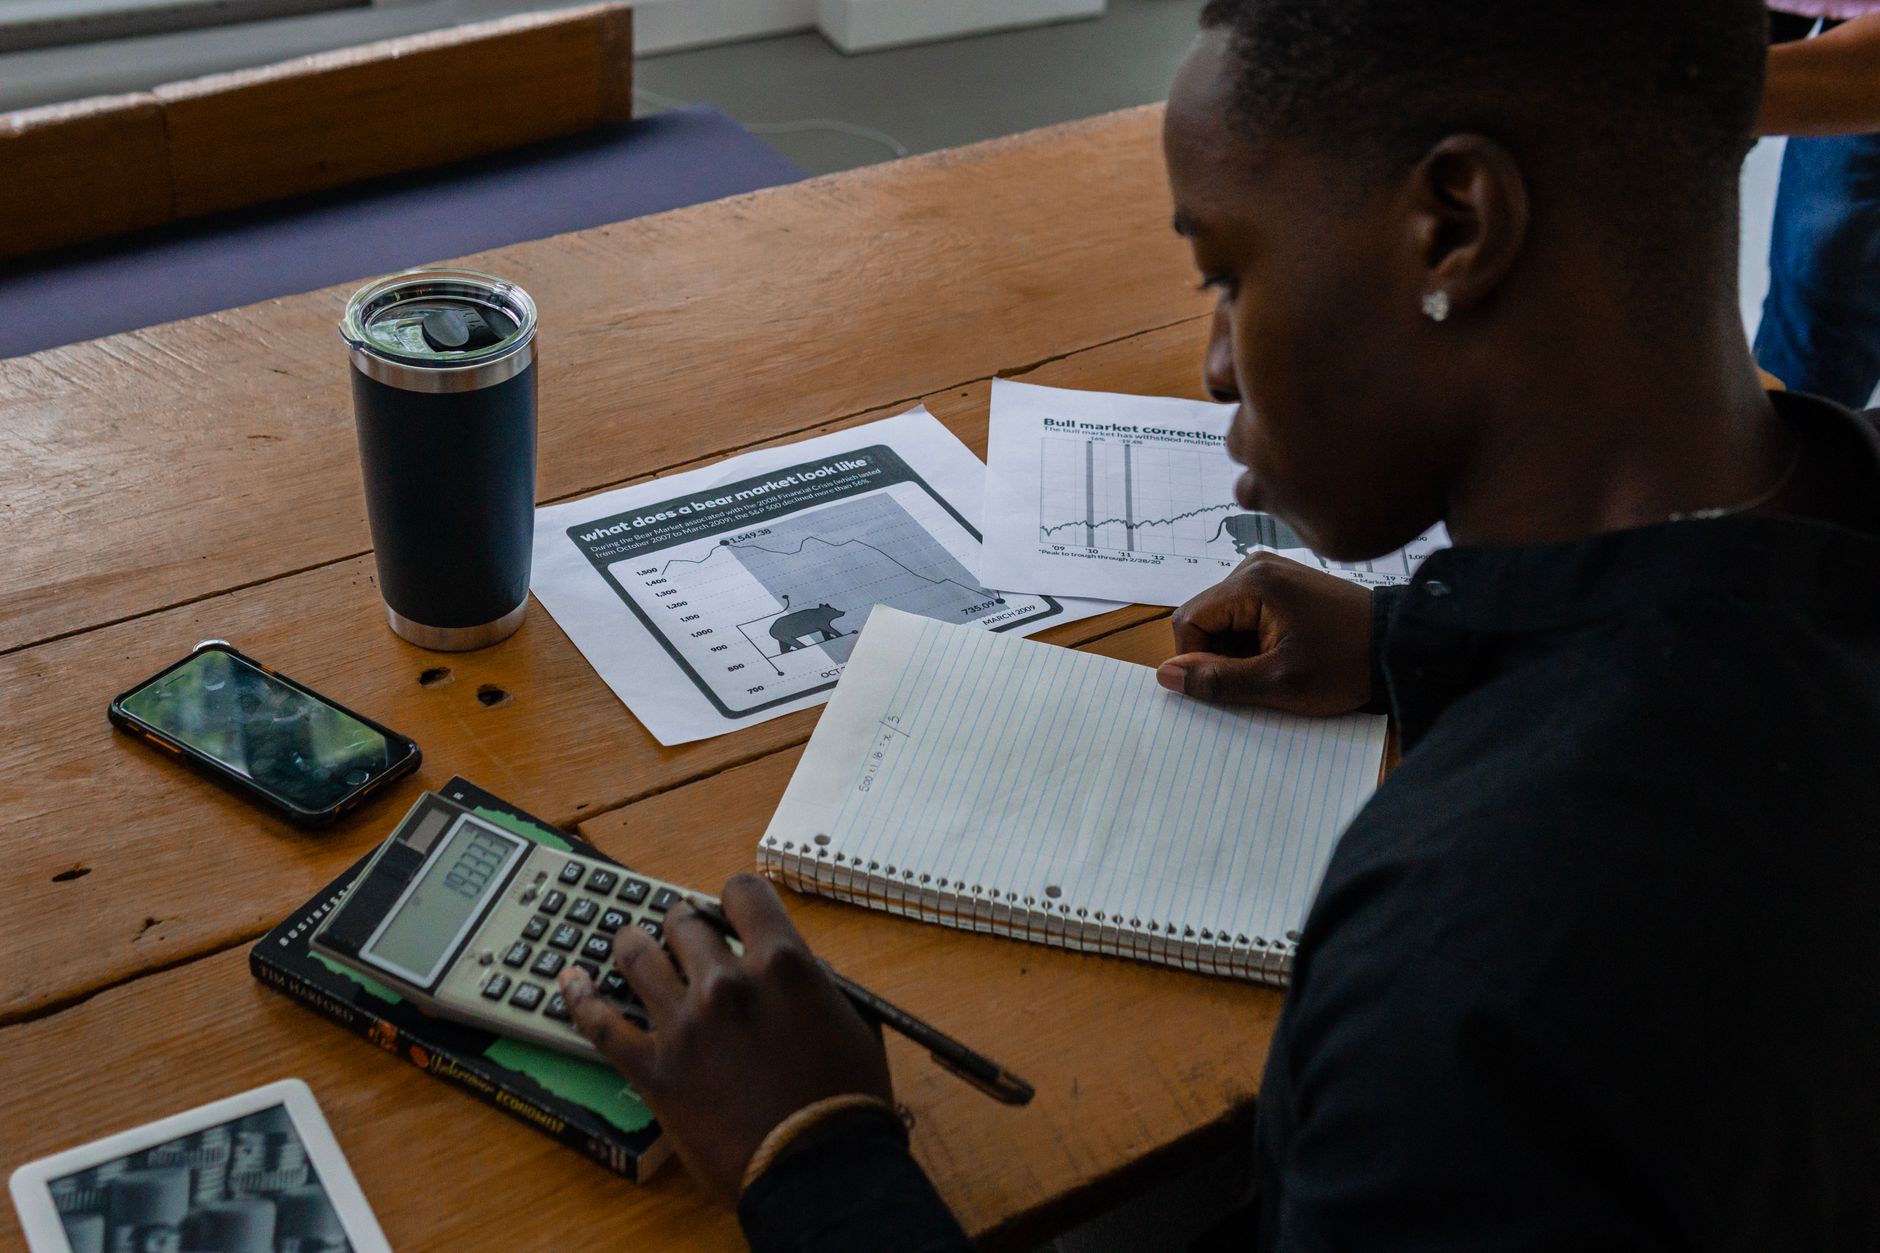
Immagina di essere il CFO di un'azienda alimentare con 4 milioni di fatturato e una linea di credito di 500.000 euro. Il tuo commercialista ti chiama: il principale cliente della GDO ha ridotto gli ordini del 18% negli ultimi due trimestri. Non è un caso isolato. È il riflesso diretto di quello che l'ANSA ha certificato pochi giorni fa: dal 2019 la spesa reale delle famiglie è diminuita del 9%, e secondo il CRC una famiglia su tre ha tagliato gli acquisti alimentari, mentre quasi la metà ha ridimensionato i viaggi. Tradotto nel tuo conto economico: volumi in calo, prezzi compressi, e un magazzino che ruota più lentamente.
Il problema non è la notizia in sé. Il problema è che la maggior parte delle PMI italiane reagirà tardi, aspettando che il calo dei ricavi si trasformi in un problema di capitale circolante netto. E a quel punto, il fido bancario sarà già stato ridotto, il DSCR sarà sceso sotto 1,2 e la Centrale Rischi segnalerà uno sconfinamento. La soluzione finanziaria pratica esiste, ma richiede di agire prima che il carrello vuoto dei consumatori svuoti anche la tua tesoreria. In questa guida trovi il quadro macro, le metriche da monitorare e i tre step operativi da eseguire da domani mattina.
Quadro Normativo e Analisi del Problema: perché il carrello vuoto è un problema di finanza aziendale
La contrazione dei consumi alimentari e dei viaggi è, per una PMI, un problema di finanza aziendale prima ancora che commerciale. Il calo della domanda finale si trasmette alla filiera con un effetto a cascata: i retailer riducono gli ordini, allungano i tempi di pagamento e chiedono sconti. Il risultato è una compressione dei margini e un allungamento del ciclo di conversione del circolante (CCC).
Secondo l'analisi ANSA, la spesa reale è diminuita del 9% dal 2019. Il CRC (Centro di Ricerca per il Consumo) rileva che una famiglia su tre taglia gli acquisti alimentari e quasi la metà ridimensiona i viaggi. Per un'impresa che fattura alla GDO o al turismo, questo significa volumi in calo strutturale, non congiunturale.
Il quadro normativo di riferimento è il Codice della Crisi d'Impresa e dell'Insolvenza (CCII), che impone all'imprenditore di attivare assetti organizzativi adeguati per rilevare tempestivamente la crisi. Dal 2025, gli indicatori della crisi includono il DSCR e il patrimonio netto. Un calo del 9% della spesa reale può erodere il margine operativo lordo di 2-4 punti percentuali in un anno, portando il DSCR sotto la soglia di allerta (1,0) senza che il titolare se ne accorga.
Inoltre, il rating bancario assegnato dalla Centrale Rischi e dai modelli interni delle banche (es. MCC) peggiora con l'aumento dei giorni medi di incasso e il calo dell'EBITDA. Le banche reagiscono riducendo i fidi o applicando spread più alti. È un circolo vizioso: meno vendite → più credito bloccato → meno liquidità → più debito a breve.
La buona notizia? Le PMI che monitorano il capitale circolante netto e rinegoziano i termini di pagamento con i fornitori possono assorbire lo shock. Ma serve un approccio da corporate finance, non da contabilità ordinaria.
Leggi anche: Fondali Sottomarini: Investimenti e Finanza PMI 2026
Impatto Finanziario e Metriche di Bilancio: i numeri che contano
Prendiamo un'azienda tipo: fatturato 5 milioni, EBITDA 500.000 (10%), DSO 75 giorni, DPO 60 giorni, DIO 45 giorni. Il CCC è: 75 + 45 - 60 = 60 giorni. Il capitale circolante netto commerciale è circa 820.000 euro (5.000.000 × 60/365).
Se la spesa reale cala del 9%, ipotizziamo una riduzione dei ricavi del 6% (effetto parziale). Il fatturato scende a 4,7 milioni. Se i giorni di incasso restano 75, il CCN scende a 772.000 euro, liberando 48.000 euro di cassa. Sembra positivo, ma il problema è il margine: con costi fissi invariati, l'EBITDA scende a 380.000 euro (8,1%). Il DSCR passa da 1,4 a 1,15, sotto la soglia di attenzione bancaria.
Se contemporaneamente il DSO sale a 90 giorni (perché i clienti pagano in ritardo), il CCN risale a 927.000 euro, con un assorbimento di cassa di 107.000 euro. Ecco la tempesta perfetta: meno margine, più credito bloccato, più fabbisogno.
Le metriche da monitorare mensilmente sono:
- DSCR = EBITDA / (rata mutui + rata leasing + oneri finanziari). Deve restare > 1,2.
- PFN/EBITDA = Posizione Finanziaria Netta / EBITDA. Sotto 3x è gestibile, sopra 4x è allarme.
- CCC = DSO + DIO - DPO. Ogni giorno vale circa 13.700 euro di fabbisogno (5M/365).
- Rating MCC: un peggioramento di una classe può aumentare lo spread dello 0,5-1%.
Se il tuo DSCR è sceso sotto 1,2, la banca potrebbe chiedere rientri o garanzie aggiuntive. La soluzione non è nascondere i numeri, ma anticipare la rinegoziazione con un piano di riequilibrio finanziario.
Guida Operativa per l'Impresa: cosa fare da domani mattina
Step 1 – Ricalcola il tuo CCC e il DSCR aggiornato. Prendi gli ultimi 12 mesi di fatturato, crediti, debiti e magazzino. Calcola DSO, DPO, DIO e CCC. Poi calcola il DSCR prospettico su 12 mesi con lo scenario di calo vendite del 6-9%. Se il DSCR è sotto 1,2, hai un problema da risolvere ora.
Step 2 – Rinegozia i termini con clienti e fornitori. Chiedi ai clienti grandi di ridurre il DSO di 15 giorni (es. da 90 a 75). Offri uno sconto cassa del 2% per pagamenti a 30 giorni. Allo stesso tempo, negozia con i fornitori un allungamento del DPO da 60 a 75 giorni. Ogni giorno guadagnato su entrambi i lati vale 27.400 euro di cassa (5M/365 × 2).
Step 3 – Attiva strumenti di finanza agevolata e credito di filiera. Valuta il credito di imposta per gli investimenti 4.0, i bandi regionali per la liquidità e gli strumenti di supply chain finance (reverse factoring). Se hai un rating MCC in peggioramento, richiedi una controgaranzia al Fondo Centrale di Garanzia per ottenere nuovo credito a condizioni migliori.
Step 4 – Monitora mensilmente con un cruscotto di finanza operativa. Non aspettare il bilancio di fine anno. Aggiorna ogni mese DSCR, PFN/EBITDA, CCC e aging dei crediti. Condividi il cruscotto con il tuo CFO o consulente finanziario.
Domande Frequenti (FAQ)
1. Il calo della spesa reale del 9% riguarda anche la mia PMI se vendo B2B?
Sì. Il calo dei consumi finali si trasmette alla filiera B2B con un ritardo di 2-3 trimestri. I retailer riducono gli ordini e allungano i pagamenti. Monitora i tuoi DSO e il tasso di riordino dei clienti.
2. Come faccio a sapere se il mio DSCR è a rischio?
Calcola il DSCR prospettico: EBITDA previsto / (rate mutui + leasing + oneri finanziari). Se è sotto 1,2, la banca potrebbe chiedere rientri. Se è sotto 1,0, sei in zona rossa.
3. Posso rinegoziare il fido bancario se il rating peggiora?
Sì, ma devi anticipare la banca con un piano di riequilibrio. Presenta un'analisi del CCC, un piano di riduzione dei costi e, se possibile, una controgaranzia del Fondo Centrale di Garanzia.
4. Quali strumenti di finanza agevolata posso usare nel 2026?
Credito di imposta 4.0, bandi regionali per la liquidità, supply chain finance e controgaranzia MCC. Verifica i bandi aperti sul tuo portale regionale e valuta il reverse factoring con i tuoi clienti principali.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026
Prelievo Banche 2026: Impatto su Fidi e PMI Italiane
Flessibilità Bilancio PMI: Piano Debito 2026

Guida Autonoma: Investimenti e Codice Strada 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaPrelievo Banche 2026: Impatto su Fidi e PMI Italiane
Il prelievo sulle banche 2026 minaccia fidi e DSCR delle PMI. Scopri come proteggere liquidità e rating bancario con la guida operativa.
FinanzaFlessibilità Bilancio PMI: Piano Debito 2026
Giorgetti apre sulla flessibilità di bilancio: cosa cambia per fidi, DSCR e piani di debito delle PMI nel 2026. Guida operativa per CFO.
FinanzaGuida Autonoma: Investimenti e Codice Strada 2026
Niulinx lancia l'allarme: senza modifiche al Codice della Strada, la guida autonoma va all'estero. Ecco l'impatto su rating bancario, DSCR e accesso al credito per le PMI.