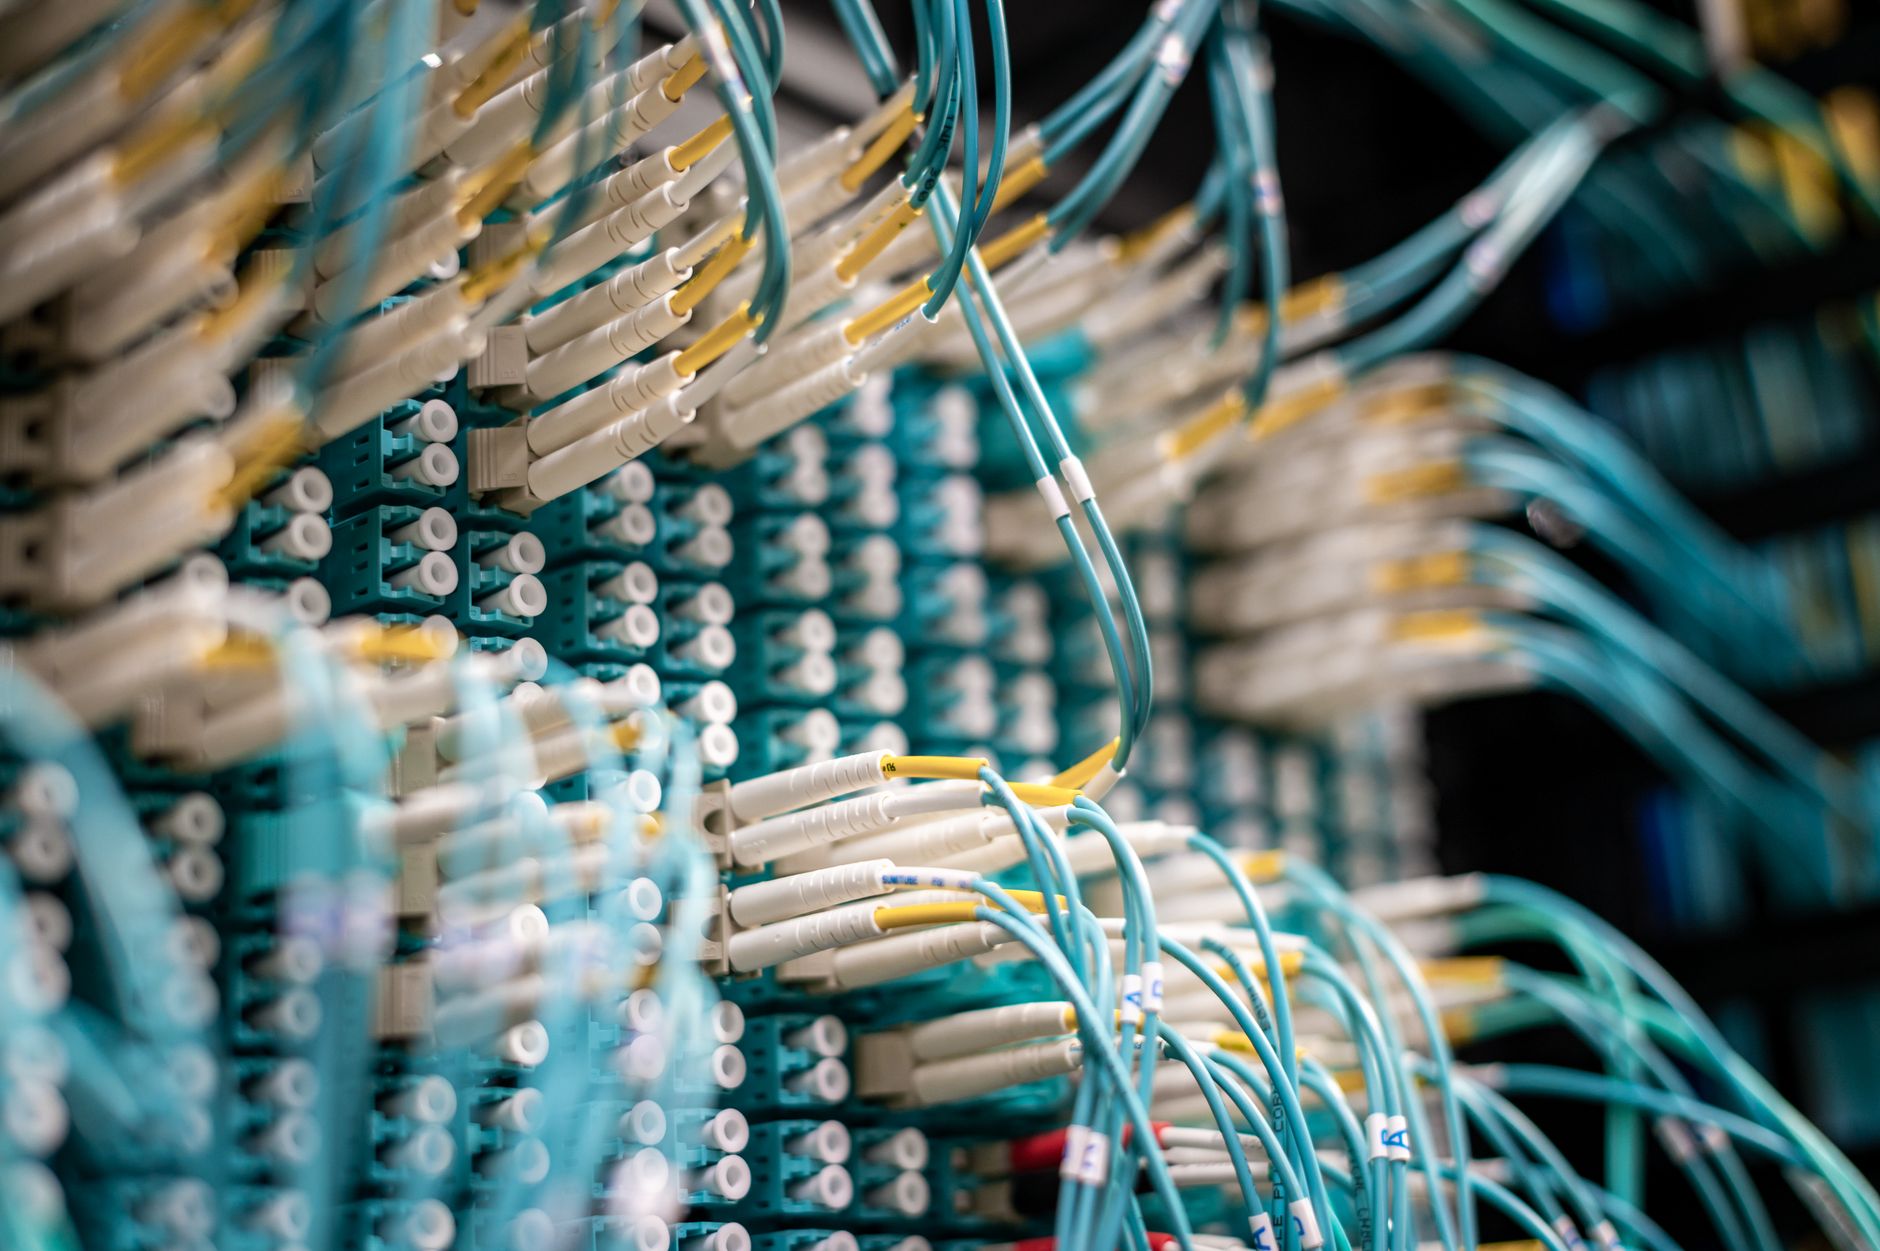
Hai mai provato a chiedere un fido bancario mentre il tuo gestionale è offline da tre giorni? Un imprenditore del Nord-Est, 2,8 milioni di fatturato nel meccanico di precisione, si è trovato esattamente in questa situazione: fibra ottica prenotata a gennaio, attivazione promessa entro 30 giorni, e a marzo ancora nessun tecnico. Nel frattempo, il suo sistema ERP cloud non sincronizzava gli ordini, i corrieri non ricevevano le bolle di accompagnamento, e due commesse da 180.000 euro sono state rinviate. Il danno non è solo di immagine: è liquidità che evapora, circolante che si allunga, e un rating bancario che scivola verso il basso perché i ritardi di consegna generano insoluti a catena.
La notizia del Sole 24 Ore è chiara: la rete in fibra c'è, gli utenti hanno fatto richiesta, ma le attivazioni restano al palo. Per le PMI italiane questo non è un disservizio da consumer, è un blocco operativo che impatta direttamente su conto economico e Centrale Rischi. Un'impresa che non riesce a fatturare puntualmente per problemi di connettività si presenta in banca con un DSCR più fragile, un EBITDA compresso da penali e sconti ai clienti, e un indice di rotazione del circolante che peggiora mese dopo mese. La soluzione finanziaria pratica? Trattare la connettività come un asset strategico, non come una bolletta: piani B, clausole contrattuali, e una gestione della tesoreria che anticipi i ritardi infrastrutturali prima che diventino insolvenze.
1 - Quadro Normativo o Analisi del Problema
La fibra ottica è una tecnologia di trasmissione dati che utilizza impulsi luminosi attraverso filamenti di vetro per garantire velocità simmetriche fino a 1 Gbps e latenze inferiori a 10 ms. Per una PMI, questa non è un lusso: è l'infrastruttura su cui girano fatturazione elettronica, gestione ordini, pagamenti interbancari, cloud computing e cybersecurity. Il problema denunciato dal Sole 24 Ore nasce da un collo di bottiglia operativo: da un lato gli operatori hanno completato la copertura FTTH in molte aree industriali, dall'altro i processi di attivazione — scavi, permessi, allacciamenti, configurazione ONT — sono rimasti ostaggio di burocrazia e capacità tecnica insufficiente.
Per la PMI, il quadro normativo di riferimento è duplice. Da un lato il Codice delle Comunicazioni Elettroniche (D.Lgs. 259/2003) impone tempi certi di attivazione e penali automatiche per il gestore in caso di ritardo superiore a 30 giorni. Dall'altro, il Codice della Crisi d'Impresa e dell'Insolvenza (CCII) introduce l'obbligo di segnalare tempestivamente gli squilibri patrimoniali e finanziari: un'impresa che non riesce a fatturare per mesi a causa di disservizi infrastrutturali rischia di scivolare in una stato di crisi senza accorgersene.
Il paradosso è che molte PMI non hanno mai inserito la connettività nel piano industriale. Eppure, un giorno di fermo produttivo per un'azienda con 100.000 euro di fatturato mensile vale circa 4.500 euro di margine perso. Se l'attivazione slitta di 90 giorni, il danno supera i 400.000 euro di mancato margine, senza contare le penali contrattuali verso i clienti. La rete c'è, ma l'impresa resta al palo: è un problema di gestione del rischio operativo che ricade direttamente sulla finanza aziendale.
Leggi anche: Fibra ottica bloccata: impatto su PMI e conti 2026
2 - Impatto Finanziario e Metriche di Bilancio
Vediamo i numeri. Prendiamo una PMI manifatturiera con fatturato 3.000.000 euro, EBITDA 360.000 euro (12%), PFN di 900.000 euro e DSCR di 1,25. Se un'attivazione fibra slitta di 60 giorni e blocca due commesse da 250.000 euro ciascuna, l'impatto è immediato:
- Fatturato trimestrale: -500.000 euro, con una perdita di margine di contribuzione del 30% pari a -150.000 euro.
- EBITDA: scende da 360.000 a 210.000 euro, con un margine che crolla dal 12% al 7%.
- DSCR: con un servizio del debito annuo di 288.000 euro, il rapporto passa da 1,25 a 0,73, sotto la soglia di allerta di 1,0 richiesta da molte banche.
- Circolante: i crediti verso clienti si allungano di 45 giorni, assorbendo 370.000 euro di cassa.
Il rating bancario ne risente immediatamente. Un DSCR sotto 1,0 e un allungamento dei giorni medi di incasso segnalano alla Centrale Rischi un peggioramento della qualità del credito. La banca, di conseguenza, può ridurre il fido di cassa o applicare uno spread più alto sul debito a breve termine. In uno scenario di tassi ancora elevati, ogni 50 basis point in più su 500.000 euro di linee di credito significano 2.500 euro annui di interessi passivi aggiuntivi.
La metrica chiave da monitorare è il DSCR: EBITDA / (quota capitale + quota interessi). Se scende sotto 1,0, l'impresa è tecnicamente in tensione finanziaria. Il secondo indicatore è il PFN/EBITDA: se supera 3,5x, il rating peggiora e l'accesso a nuovo credito si chiude. Infine, il CCC (Ciclo di Conversione della Cassa): giorni di incasso + giorni di magazzino - giorni di pagamento. Un blocco fibra che allunga i tempi di fatturazione di 30 giorni peggiora il CCC di 30 punti, bruciando cassa che l'impresa deve coprire con anticipi bancari o factoring.
3 - Guida Operativa per l'Impresa
Cosa deve fare il titolare o il CFO da domani mattina? Ecco i passi concreti.
Step 1 — Mappare il rischio connettività. Elenca tutti i processi critici che dipendono dalla fibra: fatturazione, ordini, pagamenti, cloud, VoIP. Assegna a ciascuno un costo giornaliero di fermo. Se il totale supera i 5.000 euro al giorno, la connettività è un rischio finanziario, non tecnico.
Step 2 — Attivare un piano B immediato. Contratta un backup 5G o FWA con un operatore diverso. Costo medio: 30-50 euro al mese. È un'assicurazione operativa che evita perdite da centinaia di migliaia di euro. In alternativa, stipula un contratto con SLA (Service Level Agreement) che preveda penali automatiche per il gestore in caso di ritardo.
Step 3 — Rinegoziare il fido bancario. Se l'attivazione fibra ha già impattato il trimestre, presenta alla banca un piano di rientro con dati aggiornati: DSCR prospettico, ordini acquisiti, e tempistiche di attivazione documentate. Chiedi una moratoria o un allungamento della scadenza del debito a breve. La trasparenza evita la revoca del fido.
Step 4 — Aggiornare il piano industriale. Inserisci la connettività tra gli asset strategici con un budget dedicato e un KPI di uptime minimo del 99,5%. Monitora mensilmente il CCC e il DSCR per anticipare eventuali tensioni.
4 - Domande Frequenti (FAQ)
D: La fibra ottica è obbligatoria per la fatturazione elettronica?
R: No, la fatturazione elettronica funziona anche con ADSL o 5G. Tuttavia, per volumi superiori a 500 fatture al mese, la fibra riduce i tempi di trasmissione e gli errori di sistema.
D: Posso chiedere un risarcimento all'operatore per il ritardo?
R: Sì, se il contratto prevede un SLA con penali. In assenza, puoi rivolgerti all'AGCOM o al Corecom. Documenta ogni giorno di ritardo con ticket e PEC.
D: Come impatta il ritardo fibra sul rating MCC?
R: Un ritardo che genera insoluti o allunga i tempi di incasso peggiora il DSCR e il CCC, segnali negativi per il rating MCC. La banca può ridurre il fido o aumentare lo spread.
D: Qual è il costo medio di un giorno di fermo per una PMI?
R: Per un'impresa con 3 milioni di fatturato, un giorno di fermo vale circa 4.500 euro di margine perso. Con 60 giorni di ritardo, il danno supera i 270.000 euro.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026

Batterie e Storage: Investimenti da 1 Miliardo per le PMI 2026
Sciopero Scala: impatto sui contratti PMI 2026

Debito USA 2026: cosa cambia per il credito PMI
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaBatterie e Storage: Investimenti da 1 Miliardo per le PMI 2026
BW ESS investe oltre 1 miliardo in batterie in Italia. Come le PMI possono accedere a questa domanda con DSCR e rating bancario adeguati.
FinanzaSciopero Scala: impatto sui contratti PMI 2026
Lo sciopero alla Scala del 20 ottobre mette a rischio i contratti delle PMI fornitrici. Ecco come proteggere fido, DSCR e liquidità aziendale.
FinanzaDebito USA 2026: cosa cambia per il credito PMI
Il FMI avverte: negli USA gli interessi sul debito supereranno la spesa sociale. Ecco l'impatto su fidi, DSCR e rating delle PMI italiane nel 2026.