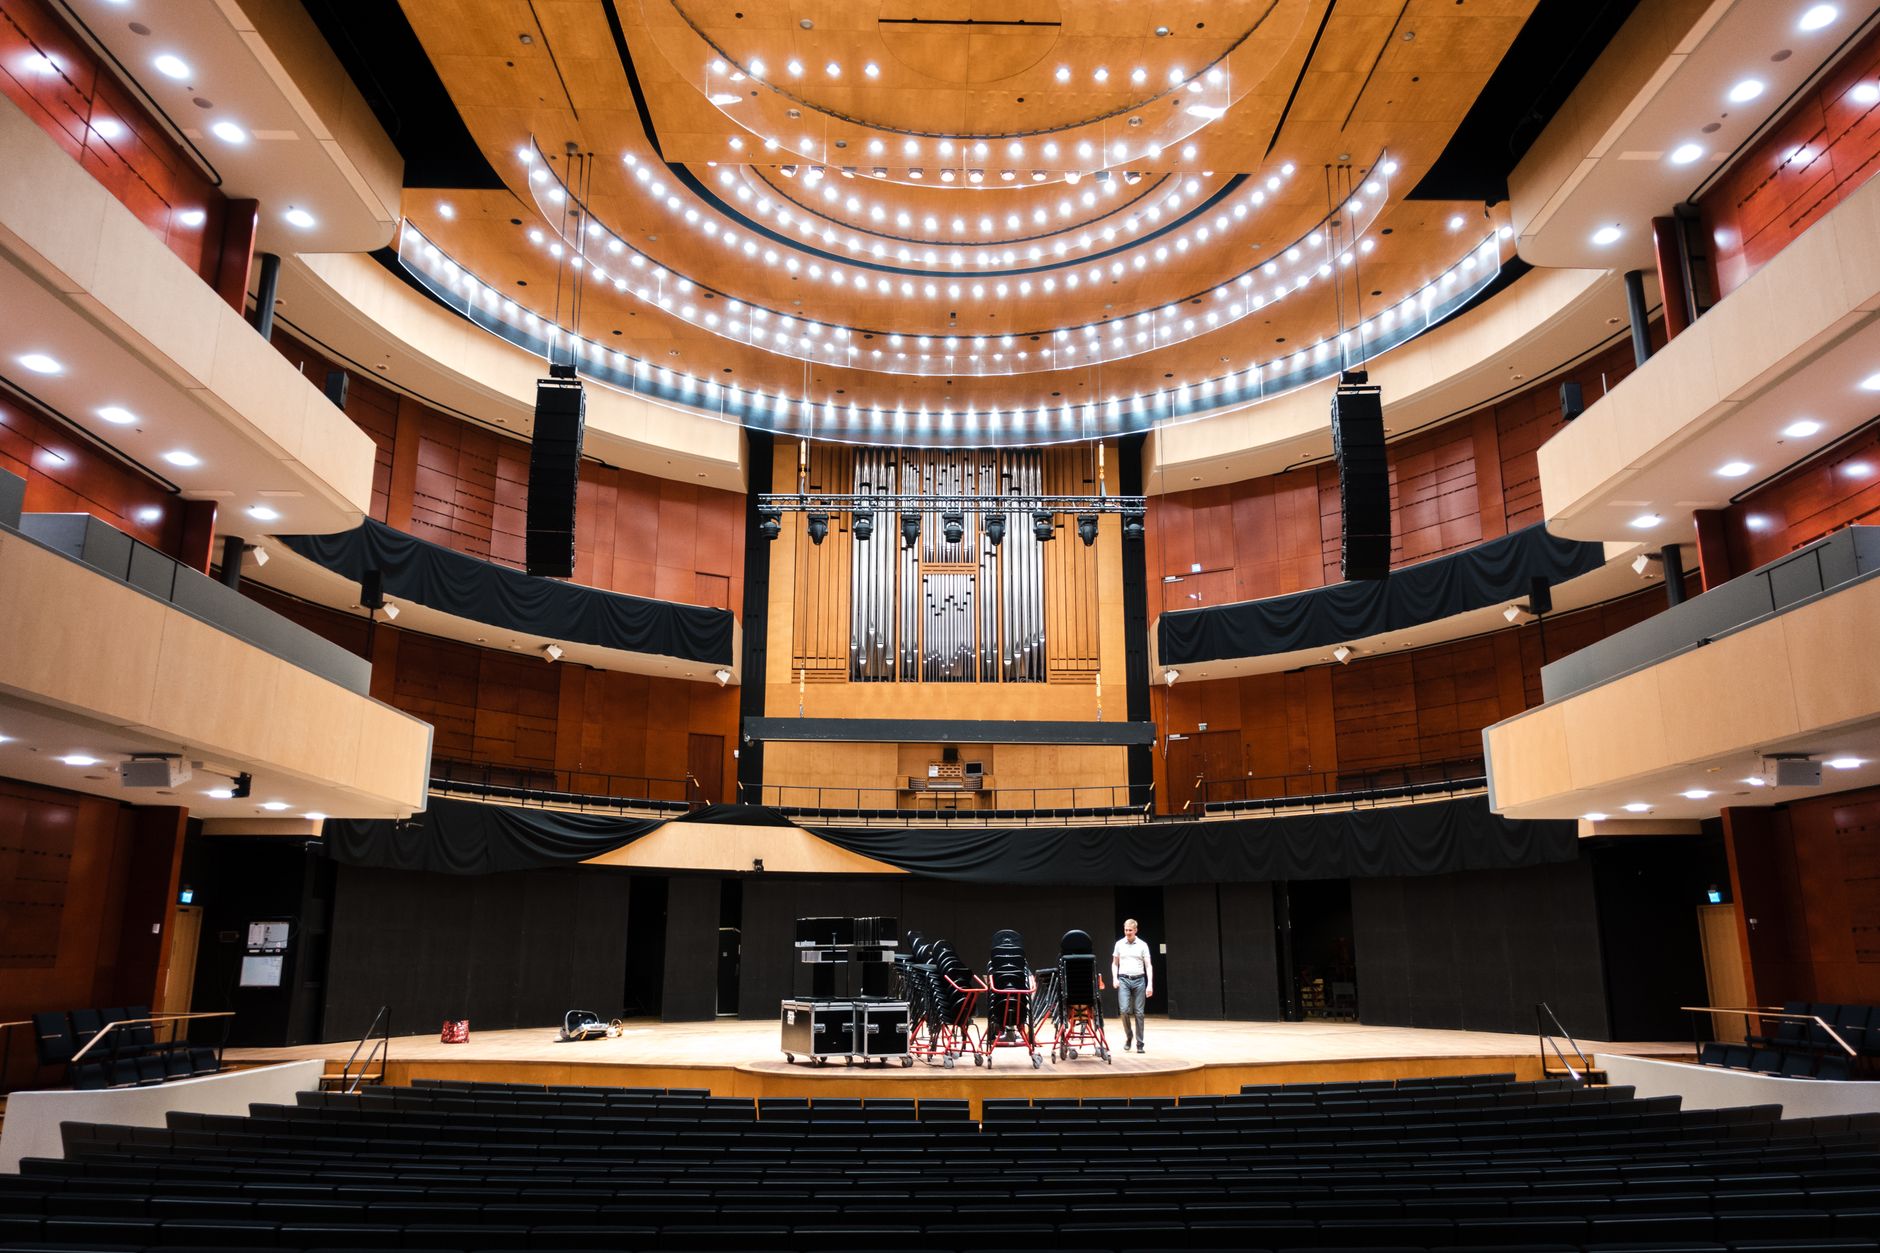
Il fido da 250.000 euro concesso dalla tua banca è stato appena revocato. Non per un ritardo nei pagamenti, ma per un articolo di giornale che ha acceso i riflettori sullo sciopero alla Scala. È quello che sta accadendo a molte PMI che operano nel settore dello spettacolo dal vivo, della logistica eventi e dei servizi teatrali. La notizia del 16 ottobre 2025 è chiara: i sindacati del settore Teatro hanno annunciato lo sciopero dei lavoratori alla Scala per il prossimo 20 ottobre, con modalità e data da definire. L'incontro con la sovrintendenza al Piermarini è in corso, ma le tensioni sul rinnovo del contratto nazionale stanno già producendo effetti a catena sulla filiera produttiva.
Per un imprenditore che fornisce scenografie, costumi, impianti audio-luci o servizi di catering a teatri e produzioni, questo non è un semplice fatto di cronaca. È un evento che impatta direttamente su flussi di cassa, crediti verso committenti e rating bancario. Se la Scala si ferma, anche solo per un giorno, le PMI fornitrici rischiano di non incassare le fatture già emesse, di vedere bloccati gli ordini e di dover sostenere costi fissi senza ricavi. Il problema è che molte aziende non hanno un piano B finanziario: non hanno una riserva di liquidità, un fido bancario flessibile o un accesso al credito di secondo livello per assorbire lo shock. Ecco perché questa notizia, apparentemente lontana dalla finanza aziendale, è un caso di scuola per capire come gestire il rischio di controparte e proteggere il capitale circolante.
1 - Quadro Normativo o Analisi del Problema
Il settore dello spettacolo dal vivo è regolato da un intreccio di norme che vanno dal Contratto Nazionale di Lavoro (CCNL) per i dipendenti di teatri e produzioni, fino alle disposizioni fiscali e previdenziali specifiche per artisti e tecnici. La vertenza in corso alla Scala riguarda il rinnovo del contratto integrativo aziendale, che disciplina orari, turni e compensi accessori. Quando i sindacati annunciano uno sciopero, l'effetto immediato non è solo la sospensione delle recite, ma anche il blocco delle attività di allestimento, montaggio e smontaggio scenografie. Per una PMI fornitrice, questo significa che le ore di lavoro già prestate non vengono certificate, i materiali consegnati non vengono collaudati e le fatture non vengono liquidate.
Dal punto di vista della finanza aziendale, il problema si traduce in un allungamento dei tempi di incasso. Se il teatro non paga entro i 30-60 giorni contrattuali, l'azienda fornitrice si trova con un credito scaduto che pesa sul bilancio. La banca, nel frattempo, monitora la Centrale Rischi e vede un peggioramento degli scaduti. Il risultato? Il fido viene ridotto o revocato, e l'azienda entra in una spirale di tensione finanziaria. Non è un caso isolato: secondo i dati di MCC (Mediocredito Centrale), nel 2024 il 32% delle PMI del settore cultura e spettacolo ha registrato un peggioramento del rating a causa di ritardi negli incassi da committenti pubblici e privati.
La normativa di riferimento è il Codice della Crisi d'Impresa e dell'Insolvenza (CCII), che impone all'imprenditore di attivare misure di allerta quando i debiti scaduti superano i 30.000 euro e gli indicatori di DSCR (Debt Service Coverage Ratio) scendono sotto 1. C'è anche un aspetto preventivo: il Testo Unico Bancario (TUB) e le linee guida di Banca d'Italia sulla valutazione del merito creditizio spingono gli istituti a considerare non solo i bilanci, ma anche il contesto di mercato e il rischio di controparte. Ecco perché un evento come lo sciopero alla Scala può diventare un evento sentinella per il sistema bancario.
Infine, non va dimenticato il ruolo dei confidi e dei consorzi di garanzia collettiva, che possono intervenire per sostenere la liquidità delle PMI fornitrici. La loro efficacia dipende dalla capacità dell'azienda di presentare un piano di gestione del circolante credibile, con previsioni di incasso aggiornate e una chiara strategia di diversificazione dei committenti. Senza questo, il rischio è che la crisi di un singolo teatro si trasformi in una crisi sistemica per l'intera filiera.
Leggi anche: Scostamento di Bilancio: Cosa Cambia per le PMI nel 2026
2 - Impatto Finanziario e Metriche di Bilancio
Per capire l'impatto reale di uno sciopero come quello annunciato alla Scala, bisogna tradurre l'evento in numeri. Prendiamo una PMI tipo che fornisce scenografie a teatri lirici, con un fatturato annuo di 1,5 milioni di euro, un EBITDA del 12% (180.000 euro) e una PFN (Posizione Finanziaria Netta) di 400.000 euro. Ipotizziamo che il 40% del fatturato (600.000 euro) provenga da un unico committente teatrale, e che lo sciopero blocchi due mesi di consegne e fatturazioni.
Primo effetto: il capitale circolante si contrae. I crediti verso clienti restano a bilancio, ma non si trasformano in cassa. I debiti verso fornitori, invece, scadono regolarmente. Il saldo di tesoreria peggiora di circa 100.000 euro al mese, considerando che i costi fissi (affitti, stipendi, utenze) ammontano a 80.000 euro mensili. Dopo due mesi, la PFN sale a 600.000 euro, con un rapporto PFN/EBITDA che passa da 2,2x a 3,3x. Le banche considerano un rapporto superiore a 3x come un campanello d'allarme.
Secondo effetto: il DSCR si deteriora. Se l'azienda ha un mutuo da 150.000 euro con rate annuali di 30.000 euro, il DSCR si calcola come EBITDA / servizio del debito. Con EBITDA a 180.000 euro, il DSCR è 6. Se l'EBITDA scende a 120.000 euro per il blocco delle commesse, il DSCR scende a 4. Se lo sciopero si protrae per quattro mesi, l'EBITDA crolla a 60.000 euro e il DSCR scende a 2, sotto la soglia di sicurezza per molte banche.
Terzo effetto: il rating bancario peggiora. La Centrale Rischi registra un aumento degli scaduti e una riduzione dell'utilizzo dei fidi. La banca riduce il fido da 200.000 a 120.000 euro, proprio nel momento in cui l'azienda ne avrebbe più bisogno. È il classico effetto pro-ciclico del credito: le banche chiudono i rubinetti quando il rischio aumenta, aggravando la crisi.
Quarto effetto: l'accesso ai bandi e agevolazioni si complica. Molti bandi regionali e nazionali per il settore cultura richiedono che l'impresa sia in regola con i pagamenti e abbia un rating MCC almeno pari a 6. Se il rating scende a 5, l'azienda perde punti e rischia di non ottenere i fondi. Nel 2025, il Fondo Nazionale per lo Spettacolo dal Vivo ha stanziato 450 milioni di euro, ma solo il 40% delle PMI richiedenti ha ottenuto un finanziamento, spesso per problemi di rating.
Per evitare questo scenario, l'imprenditore deve monitorare tre indicatori: giorni medi di incasso (che non devono superare i 60), rapporto tra crediti scaduti e totale crediti (che deve restare sotto il 10%) e DSCR (che deve essere almeno 1,5). Se questi valori peggiorano, è il momento di attivare un piano di rientro o di rinegoziare i termini di pagamento con i committenti.
3 - Guida Operativa per l'Impresa
Ecco cosa deve fare concretamente il titolare o il CFO di una PMI fornitrice di teatri, da domani mattina, per proteggersi da uno sciopero come quello alla Scala.
Step 1: Mappare le commesse a rischio. Fai una lista di tutti i contratti attivi con teatri, produzioni e società di spettacolo. Per ciascuno, indica l'importo, la data di scadenza della fattura e lo stato di avanzamento. Identifica quali commesse dipendono da un singolo committente e quale sarebbe l'impatto di un blocco di 30, 60 o 90 giorni.
Step 2: Attivare un factoring o un anticipo su fattura. Se hai fatture emesse ma non ancora incassate, puoi cederle a una società di factoring o chiedere un anticipo alla banca. Il costo è intorno al 2-4% dell'importo, ma ti permette di avere liquidità immediata senza intaccare il fido. In alternativa, valuta un contratto di supply chain finance con il committente, che anticipa i pagamenti a fronte di una garanzia.
Step 3: Rinegoziare i termini con i fornitori. Chiedi ai tuoi fornitori di allungare i tempi di pagamento da 30 a 60 giorni, offrendo in cambio un piccolo sconto o la priorità nelle consegne future. Questo ti dà ossigeno immediato senza costi finanziari.
Step 4: Diversificare i committenti. Non puoi dipendere da un solo teatro. Cerca nuovi clienti in settori adiacenti: eventi aziendali, fiere, allestimenti museali, produzioni televisive. Anche un solo cliente in più può ridurre il rischio di concentrazione.
Step 5: Preparare un piano di emergenza per la banca. Se il fido viene ridotto, devi avere un piano B. Puoi chiedere un finanziamento garantito da MCC o un prestito partecipativo attraverso piattaforme di crowdfunding. Oppure puoi attivare una linea di credito revolving presso un istituto specializzato in PMI dello spettacolo.
4 - Domande Frequenti (FAQ)
D: Lo sciopero alla Scala può giustificare una richiesta di moratoria bancaria?
R: Sì, se dimostri che il mancato incasso è dovuto a un evento straordinario e documenti il blocco delle commesse. La banca può concedere una sospensione delle rate per 6-12 mesi, ma devi presentare un piano di rientro credibile.
D: Come posso proteggermi dal rischio di controparte con i teatri?
R: Puoi stipulare un'assicurazione sul credito commerciale, che copre fino all'80% dell'importo fatturato in caso di insolvenza o ritardo. Il costo è circa lo 0,5-1% del fatturato assicurato.
D: Quali bandi posso utilizzare per ottenere liquidità nel 2026?
R: Il Fondo di Garanzia per le PMI copre fino all'80% dei finanziamenti bancari. Ci sono poi i bandi regionali per la cultura e il Piano Transizione 5.0 per la digitalizzazione. Tieni monitorato il sito di Invitalia e della tua Regione.
D: Come faccio a sapere se il mio rating MCC sta peggiorando?
R: Puoi richiedere il tuo rating direttamente a MCC o consultare il tuo intermediario bancario. Tieni sotto controllo gli scaduti, il rapporto tra debiti e patrimonio e la redditività operativa.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026

Crollo Borse Asia 2026: rischio PMI su fidi e Ia

Petrolio a 94$: Impatto sui Costi PMI e Strategie 2026
Crisi Asia e rendimenti: scudo PMI nel 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaCrollo Borse Asia 2026: rischio PMI su fidi e Ia
Crollo Borse Asia 2026: timori Ia e yen forte mettono sotto pressione fidi, DSCR e liquidità delle PMI italiane. Guida operativa in 5 step.
FinanzaPetrolio a 94$: Impatto sui Costi PMI e Strategie 2026
Petrolio WTI a 94,33$ e Brent a 104,67$: come proteggere DSCR, fido e circolante della tua PMI dalla volatilità energetica. Guida operativa 2026.
FinanzaCrisi Asia e rendimenti: scudo PMI nel 2026
FMI: Asia in frenata al 4,8% e crisi rendimenti minacciano le PMI. DSCR sotto 1,2 e fidi a rischio: ecco la guida operativa 2026.