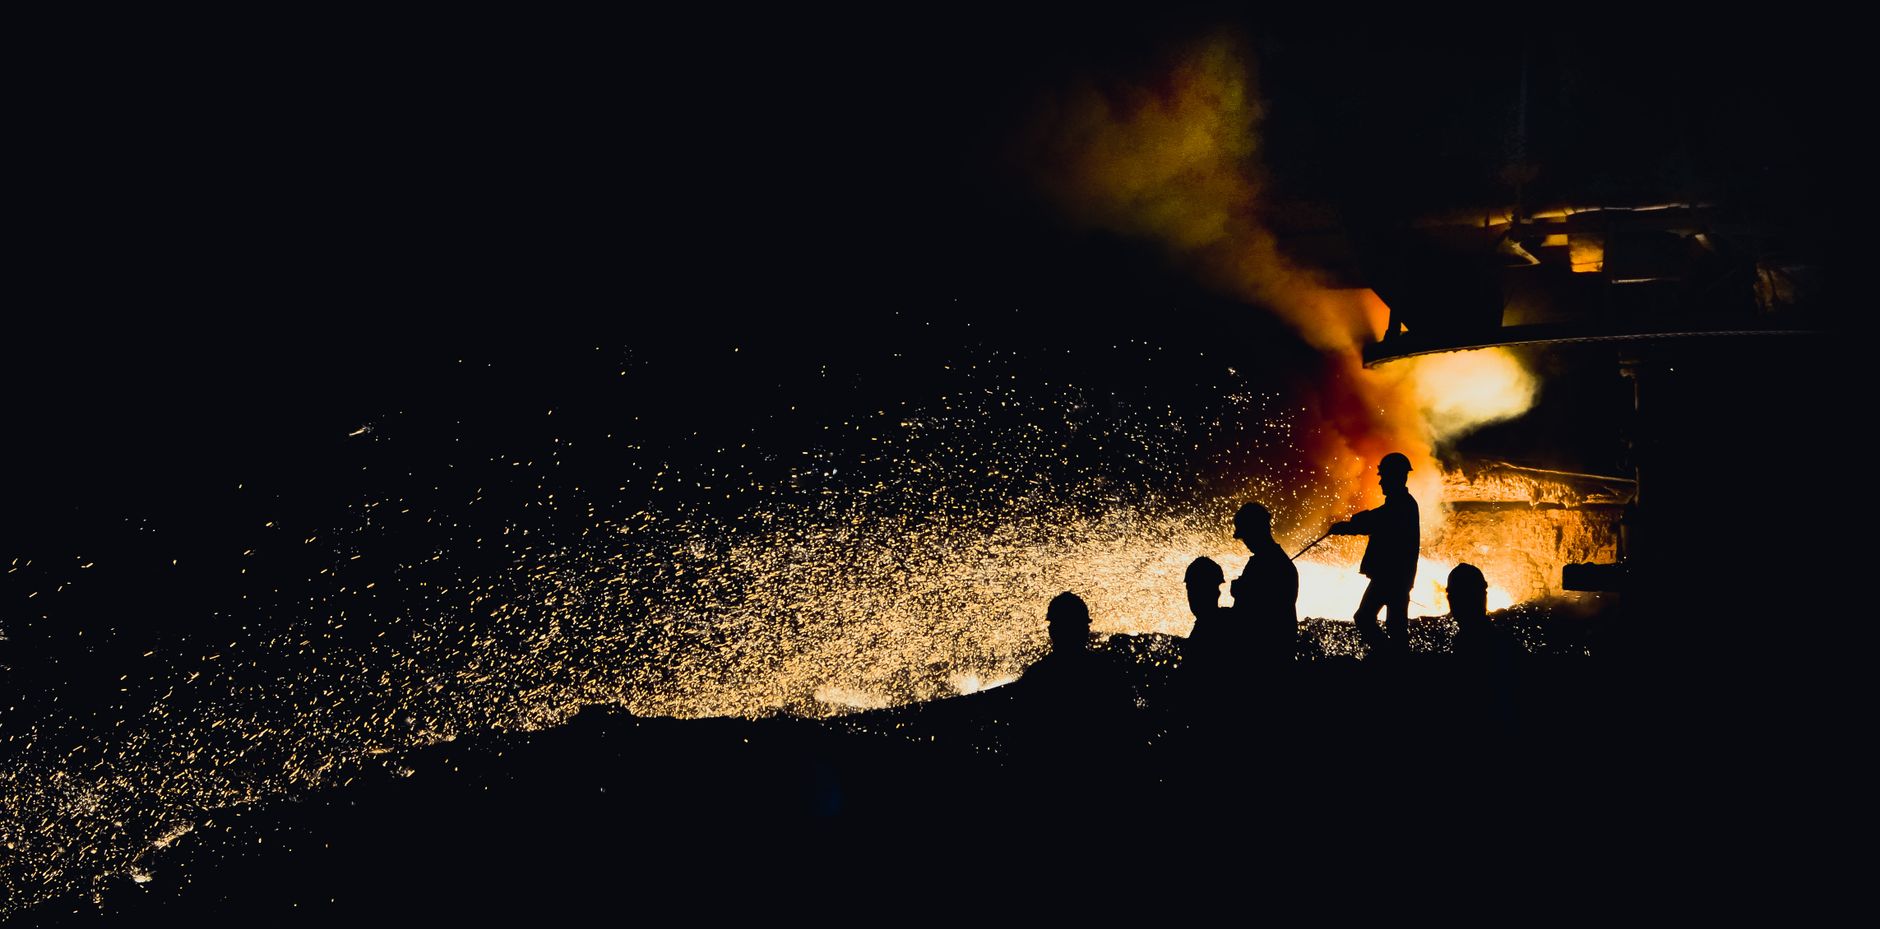
Immagina di essere il titolare di una PMI metalmeccanica con 4 milioni di fatturato, di cui il 70% concentrato su un unico committente: l'ex Ilva di Taranto. Lunedì mattina i tuoi operai non entrano in fabbrica perché i blocchi stradali sulla statale per Bari impediscono ai camion di arrivare. Martedì il tuo CFO ti chiama: la banca ha bloccato la linea di anticipo fatture da 500.000 euro in attesa di capire come evolve la vertenza. Mercoledì il tuo commercialista ti avverte che il DSCR del prossimo trimestre scenderà sotto 1,2 se i crediti verso l'acciaieria non vengono incassati entro 60 giorni. Questa non è una esercitazione: è lo scenario che centinaia di imprese dell'indotto tarantino hanno vissuto in queste ore.
La notizia è chiara: lo sciopero dei lavoratori dell'ex Ilva e dell'indotto appalto, iniziato lunedì con blocchi stradali sulle statali per Bari e Reggio Calabria, termina alle 23 dopo una schiarita negoziale. Per i lavoratori è una boccata d'ossigeno. Per le PMI della filiera è il momento di fare i conti con una realtà che non cambia: un committente in crisi strutturale, un rating bancario che rischia il declassamento e una Centrale Rischi che registra ogni minima sofferenza. La vera domanda non è se lo sciopero finisce, ma se la tua azienda ha la struttura finanziaria per sopravvivere a un'altra crisi come questa. Nei prossimi paragrafi vediamo come difendere il bilancio, rinegoziare il debito e proteggere la liquidità quando la filiera trema.
1 - Quadro Normativo o Analisi del Problema
La vicenda dell'ex Ilva di Taranto rientra in un quadro di crisi industriale strutturale che impatta direttamente sulla finanza aziendale delle PMI dell'indotto. Quando un committente di grandi dimensioni entra in una fase di incertezza produttiva, le imprese fornitrici subiscono tre effetti immediati: allungamento dei tempi di pagamento, riduzione dei volumi ordinati e aumento del rischio di credito percepito dal sistema bancario. Il quadro normativo di riferimento è il Codice della Crisi d'Impresa e dell'Insolvenza (CCII), che dal 2023 impone all'imprenditore di attivare strumenti di composizione negoziata o piani di risanamento assai prima che la crisi diventi irreversibile.
Il problema per le PMI dell'indotto non è solo operativo, ma finanziario. Un'impresa che fattura 3 milioni con il 60-70% verso un unico grande cliente ha una concentrazione di portafoglio che le banche valutano come fattore di rischio elevato. Se il committente ritarda i pagamenti di 30-60 giorni, l'azienda fornitrice si trova con un capitale circolatorio bloccato e deve ricorrere a linee di credito a breve termine, spesso a tassi superiori al 7-8%. In questo scenario, anche una breve interruzione della produzione — come quella causata dai blocchi stradali — può generare un effetto domino sulla liquidità.
La schiarita negoziale che ha portato alla fine dello sciopero è positiva, ma non risolve il nodo di fondo: la dipendenza da un unico committente in crisi. Le PMI che vogliono restare solide devono diversificare il portafoglio clienti, rafforzare la struttura finanziaria e negoziare con le banche strumenti di flessibilità come il factoring o l'anticipo fatture con garanzia MCC. Il CCII, in questo senso, offre strumenti utili come la composizione negoziata per la soluzione delle crisi, che consente di rinegoziare i debiti con i creditori in una fase precoce, evitando il default.
Un altro aspetto normativo rilevante è il rating di Centrale Rischi. Le banche aggiornano mensilmente le posizioni delle imprese: un ritardo di 30 giorni su un pagamento verso un fornitore può trasformarsi in una segnalazione di sofferenza che declassa il rating e rende più costoso l'accesso al credito. Per le PMI dell'indotto, proteggere la Centrale Rischi è prioritario: significa pagare puntualmente i fornitori anche quando i clienti ritardano, utilizzando linee di credito dedicate o strumenti di supply chain finance.
Leggi anche: Intesa Sanpaolo-Consumatori: Credito PMI più Rapido 2026
2 - Impatto Finanziario e Metriche di Bilancio
Vediamo i numeri. Prendiamo una PMI metalmeccanica con fatturato 4 milioni, EBITDA 400.000 euro (10%), PFN 1,2 milioni e DSCR 1,4. Se il committente ex Ilva ritarda i pagamenti di 90 giorni su 1,5 milioni di crediti, l'azienda deve coprire il gap con linee di credito a breve termine. Ipotizzando un tasso dell'8%, l'onere finanziario aggiuntivo è di 30.000 euro su base annua, che erode il 7,5% dell'EBITDA. Il DSCR scende a 1,25, avvicinandosi alla soglia critica di 1,2 sotto la quale le banche iniziano a richiedere garanzie aggiuntive.
Se il ritardo si estende a 180 giorni, l'onere sale a 60.000 euro e il DSCR scende a 1,1. A quel punto, la banca potrebbe ridurre il fido del 20-30%, creando un circolo vizioso: meno credito, più tensione di liquidità, più ritardi nei pagamenti ai fornitori, declassamento in Centrale Rischi. Per evitare questo scenario, è essenziale monitorare costantemente alcuni indicatori chiave:
- DSO (Days Sales Outstanding): giorni medi di incasso. Se supera 90 giorni, scatta l'allarme.
- DSCR: deve restare sopra 1,2. Se scende, serve un piano di rinegoziazione del debito.
- PFN/EBITDA: se supera 3x, il rating peggiora.
- Indice di liquidità corrente: attivo circolante / passivo corrente. Sotto 1,1 è rischio.
Un altro strumento utile è il rating MCC, che molte banche utilizzano per valutare le richieste di credito. Un'impresa con rating 8 o 9 ha accesso a tassi più bassi e garanzie pubbliche. Per migliorarlo, è possibile utilizzare il Fondo di Garanzia PMI o strumenti come i minibond per diversificare le fonti di finanziamento.
Infine, la gestione del circolante è cruciale. Se i crediti verso l'ex Ilva sono assicurati con una polizza crediti, è possibile attivare il factoring pro-soluto e trasferire il rischio. Se non lo sono, meglio negoziare con la banca un anticipo fatture con garanzia MCC, che copre fino all'80% del valore.
3 - Guida Operativa per l'Impresa
Ecco cosa deve fare concretamente il titolare o il CFO da domani mattina:
Step 1 — Mappatura dei crediti e dei debiti. Entro 48 ore, predisponi un report con l'elenco dei crediti verso l'ex Ilva e l'indotto, con scadenze e importi. Verifica quali sono assicurati e quali no. Controlla la Centrale Rischi per assicurarti che non ci siano segnalazioni negative.
Step 2 — Rinegoziazione con le banche. Prepara un piano di rinegoziazione delle linee di credito a breve termine, chiedendo una moratoria di 6-12 mesi sul rimborso del capitale e la conversione di parte del debito a medio termine. Se hai un DSCR vicino a 1,2, valuta la composizione negoziata ex CCII.
Step 3 — Diversificazione del portafoglio clienti. Avvia un piano per ridurre la dipendenza dall'ex Ilva sotto il 50% del fatturato entro 12 mesi. Cerca nuovi clienti in settori non correlati, come energia, logistica o automotive.
Step 4 — Attivazione di strumenti di garanzia. Richiedi l'accesso al Fondo di Garanzia PMI per nuove linee di credito e valuta il factoring pro-soluto sui crediti verso il committente in crisi.
4 - Domande Frequenti (FAQ)
D: Se il mio committente è in crisi, la banca può revocarmi il fido?
R: Sì, se il tuo rating peggiora o se la Centrale Rischi segnala ritardi. Per evitarlo, monitora costantemente il DSCR e prepara un piano di rinegoziazione prima che la banca intervenga.
D: Come posso proteggere la mia PMI dall'effetto domino di una crisi industriale?
R: Diversifica i clienti, assicura i crediti con polizze o factoring, e mantieni un DSCR sopra 1,3. Usa il Fondo di Garanzia PMI per ottenere linee di credito a tassi agevolati.
D: Cosa succede se il mio DSCR scende sotto 1,2?
R: Le banche potrebbero richiedere garanzie aggiuntive o ridurre il fido. In questo caso, attiva subito la composizione negoziata ex CCII per rinegoziare i debiti.
D: Il Fondo di Garanzia PMI copre anche i crediti verso un committente in crisi?
R: No, il Fondo garantisce i finanziamenti bancari, non i crediti commerciali. Per quelli, usa il factoring o polizze assicurative.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026
MSC Crociere: investimenti e finanza PMI nel 2026
Inflazione 3,8%: difendi la liquidità PMI nel 2026

Spread e PMI: proteggi il rating bancario nel 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaMSC Crociere: investimenti e finanza PMI nel 2026
MSC Crociere accelera con World Asia ed Explora, ma per le PMI della filiera il vero tema è il rating bancario. Guida a DSCR, circolante e finanza agevolata.
FinanzaInflazione 3,8%: difendi la liquidità PMI nel 2026
Inflazione al 3,8%: l'energia erode i margini delle PMI. Ecco come difendere liquidità, DSCR e rating bancario con mosse concrete entro 90 giorni.
FinanzaSpread e PMI: proteggi il rating bancario nel 2026
Spread BTP-Bund in salita per le tensioni USA: come proteggere il rating bancario e il DSCR della tua PMI nel 2026 con una strategia operativa concreta.