Ex Ilva: sciopero e crisi, impatto sulla finanza PMI 2026
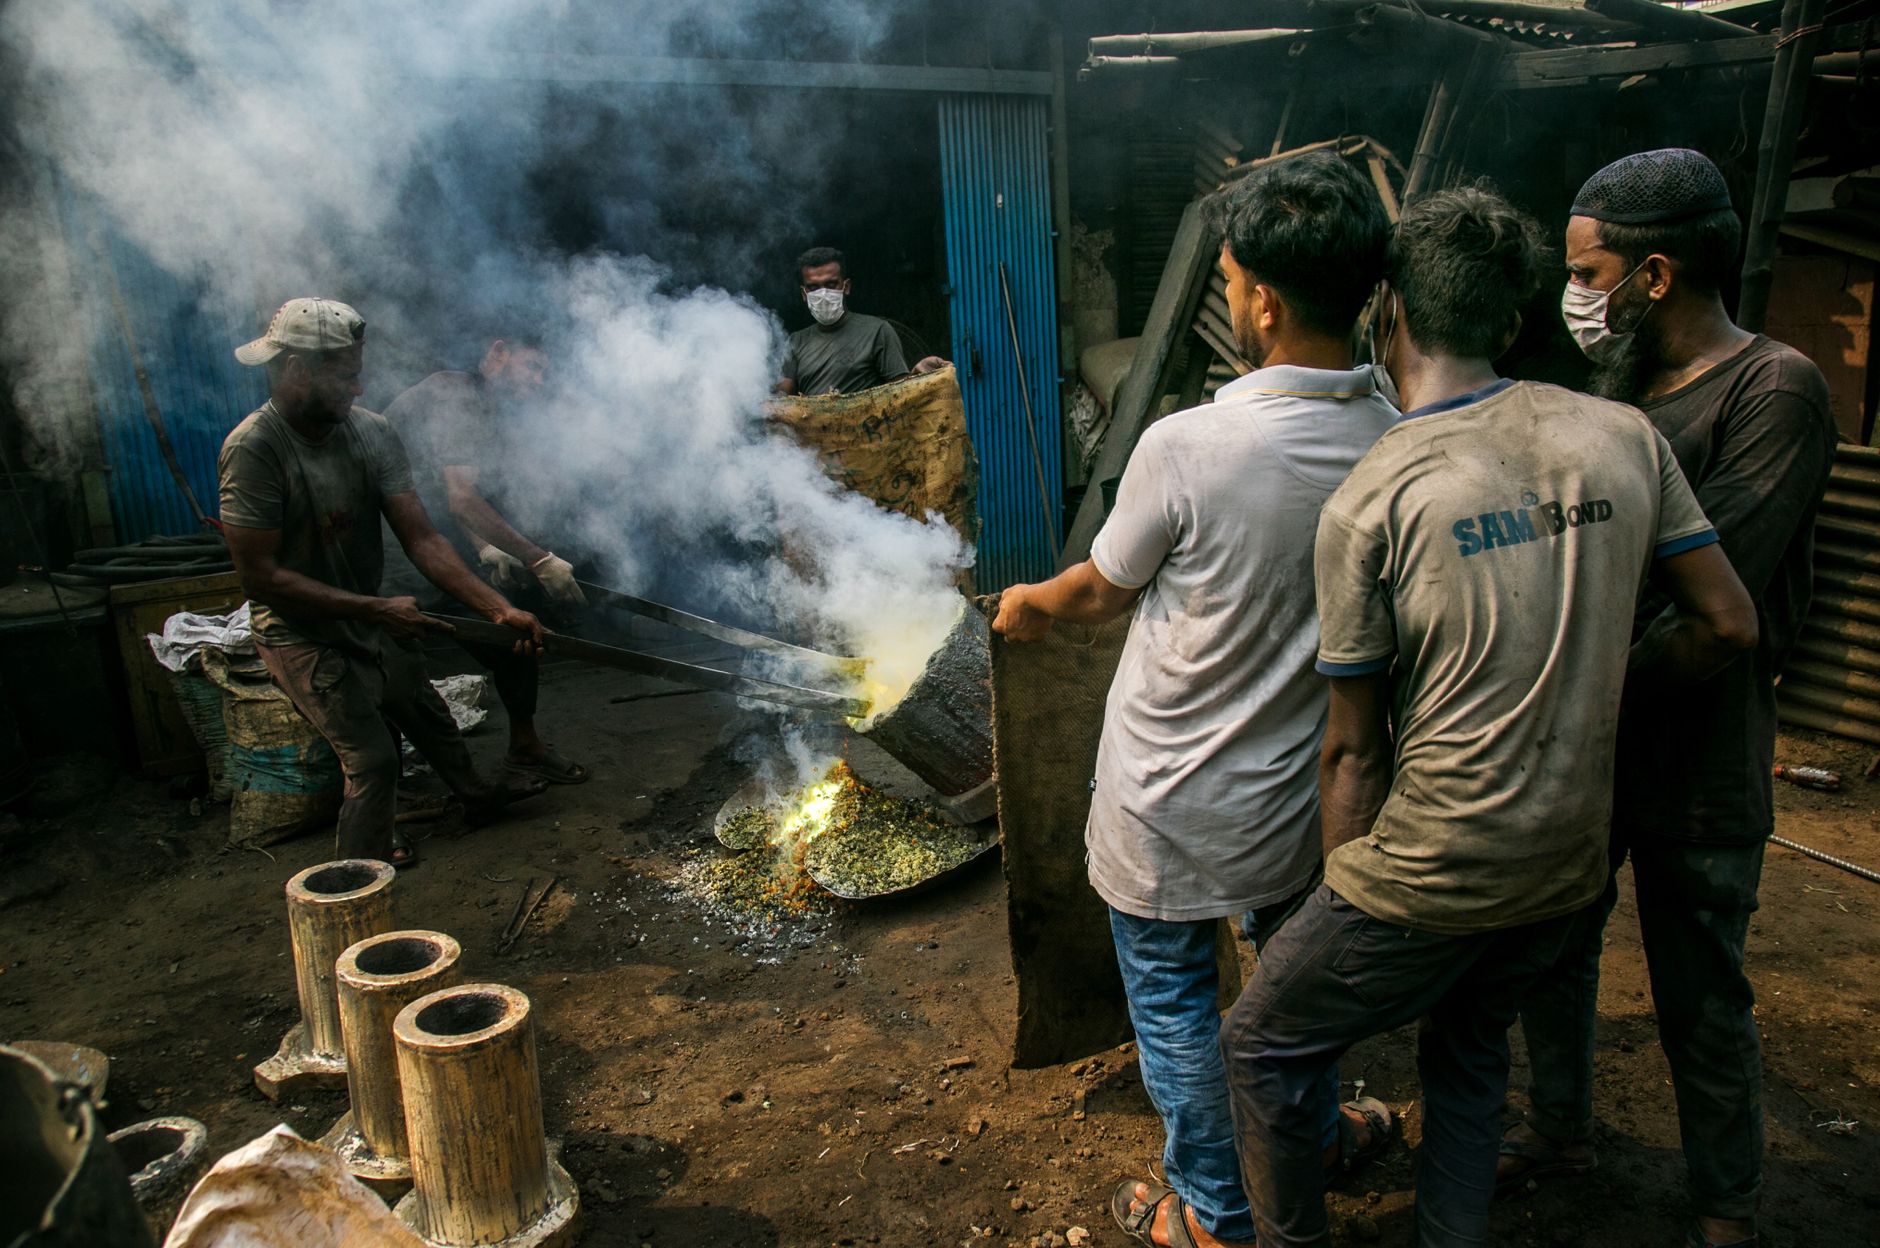
Il lunedì di mobilitazione a Novi Ligure non è una semplice notizia di cronaca sindacale. Per un imprenditore che rifornisce l'indotto siderurgico o che opera nella filiera meccanica del Piemonte, l'ennesimo stop produttivo dell'ex Ilva si traduce in un effetto domino immediato sulla liquidità e sul capitale circolante. Immagina di avere in portafoglio ordini per 800.000 euro destinati a un committente che, da un giorno all'altro, sospende le attività e non conferma le date di consegna. Il tuo magazzino resta pieno, i tuoi fornitori pretendono pagamenti a 30 giorni, ma le fatture emesse rimangono inevase. In questo scenario, il problema non è la solidarietà verso i lavoratori, ma la tenuta del tuo conto economico e la capacità di onorare le scadenze bancarie.
La notizia ANSA del 12 ottobre 2026 riporta che i lavoratori dell'ex Ilva di Novi Ligure hanno proclamato uno sciopero con assemblea e presidio per chiedere lavoro e continuità produttiva. Dietro la sigla dello stabilimento piemontese si cela una delle crisi industriali più lunghe del Paese, con ricadute che vanno ben oltre i cancelli della fabbrica. Per le PMI fornitrici, ogni giorno di fermo significa crediti bloccati, fidi bancari sotto pressione e un peggioramento del rating presso la Centrale Rischi. Se la tua azienda ha esposizioni verso l'indotto siderurgico, devi agire subito: non aspettare che la crisi si trasformi in un default a catena. La finanza aziendale non è un esercizio teorico, è la cassaforte che protegge il tuo business dalle turbolenze dei grandi committenti.
Quadro Normativo e Analisi del Problema: la crisi dell'ex Ilva e l'effetto contagio sulle PMI
La crisi dell'ex Ilva è un caso di amministrazione straordinaria che si protrae da anni, con passaggi di proprietà, commissariamenti e piani industriali mai decollati. Nel 2026, lo stabilimento di Novi Ligure rappresenta un nodo critico per la filiera siderurgica e meccanica del Nord Italia. Lo sciopero proclamato per il lunedì di mobilitazione non è solo una richiesta di lavoro, ma il sintomo di una crisi di liquidità che si ripercuote su tutta la catena di fornitura. Quando un committente di grandi dimensioni rallenta o sospende le commesse, le PMI a monte subiscono un duplice colpo: da un lato, i crediti verso il cliente diventano esigibili a tempo indeterminato; dall'altro, le banche riducono i fidi o li revocano per timore di un effetto contagio.
Il quadro normativo di riferimento è il Codice della Crisi d'Impresa (CCII), che impone agli amministratori di attivare tempestivamente gli strumenti di allerta per prevenire l'insolvenza. Tuttavia, molte PMI non hanno ancora integrato questi obblighi nella propria gestione ordinaria. La conseguenza è che, quando arriva la notizia dello sciopero o del fermo produttivo, l'imprenditore si trova impreparato: non ha una pianificazione di tesoreria aggiornata, non ha simulato scenari di stress sui flussi di cassa e non ha diversificato il portafoglio clienti. In questo contesto, la parola d'ordine è prevenzione. Le PMI che hanno costruito un sistema di monitoraggio dei crediti e dei fidi bancari riescono a resistere meglio alle turbolenze dei grandi committenti.
Un altro aspetto normativo da considerare è la Centrale Rischi della Banca d'Italia. Se la tua azienda ha un'esposizione significativa verso l'indotto dell'ex Ilva, le banche potrebbero classificarti come "cliente a rischio" e ridurre le linee di credito. Questo peggiora il tuo rating e aumenta il costo del denaro. Per evitare questo effetto, è fondamentale diversificare le fonti di finanziamento e mantenere un rapporto trasparente con gli istituti di credito, documentando le azioni di mitigazione del rischio. In sintesi, la crisi dell'ex Ilva non è un problema solo dei lavoratori, ma un rischio sistemico per le PMI che operano nella filiera. La finanza aziendale diventa lo strumento per navigare l'incertezza e proteggere il valore dell'impresa.
Leggi anche: Alberi Pnrr 2026: Credito d'Imposta per le PMI del Verde
Impatto Finanziario e Metriche di Bilancio: DSCR, PFN e capitale circolante sotto stress
Per capire l'impatto reale della crisi dell'ex Ilva sulla tua PMI, devi tradurre la notizia in numeri. Prendiamo un'azienda meccanica con 5 milioni di euro di fatturato, di cui il 40% verso il committente siderurgico. Se lo stabilimento di Novi Ligure sospende le commesse per tre mesi, l'azienda perde 500.000 euro di ricavi e si trova con un magazzino invenduto di 300.000 euro. Il capitale circolante si blocca: i crediti verso clienti aumentano a 1,2 milioni, mentre i debiti verso fornitori restano a 800.000 euro. Il DSCR (Debt Service Coverage Ratio), che misura la capacità di rimborsare i debiti, scende sotto 1,2, mettendo a rischio la sostenibilità del debito.
La formula del DSCR è: DSCR = EBITDA / (Quote capitale + Oneri finanziari). Se l'EBITDA scende da 600.000 a 400.000 euro e le rate annuali del mutuo sono 250.000 euro, il DSCR passa da 2,4 a 1,6. Sembra ancora accettabile, ma se la crisi si protrae per sei mesi, l'EBITDA crolla a 200.000 euro e il DSCR scende a 0,8. A quel punto, la banca scatta il covenant e chiede il rientro immediato. Parallelamente, la PFN (Posizione Finanziaria Netta) peggiora: da 1 milione a 1,5 milioni di euro, con un rapporto PFN/EBITDA che sale da 1,6 a 3,75. Questo indicatore è cruciale per il rating bancario: sopra 3, le banche iniziano a classificare l'azienda come "vulnerabile".
Un altro indicatore da monitorare è il DSO (Days Sales Outstanding), cioè i giorni medi di incasso. Se prima della crisi incassavi a 60 giorni, ora potresti arrivare a 120 giorni. Questo significa che il tuo ciclo di cassa si allunga e hai bisogno di più liquidità per finanziare il circolante. Se non hai un fido adeguato, rischi di non pagare gli stipendi. Ecco perché è fondamentale simulare scenari di stress: cosa succede se il committente ritarda i pagamenti di 90 giorni? Qual è il tuo punto di rottura? La risposta sta in una corretta gestione della tesoreria e nella diversificazione delle fonti di finanziamento.
Guida Operativa per l'Impresa: cosa fare da domani mattina
Se la tua PMI ha esposizioni verso l'indotto dell'ex Ilva, non aspettare che la situazione degeneri. Ecco tre step concreti da attuare subito.
Step 1: Mappa i crediti e i fidi. Scarica l'estratto conto della Centrale Rischi e verifica l'esposizione verso il committente in crisi. Controlla se hai crediti assicurati o se puoi attivare una polizza crediti per proteggerti dal rischio di insolvenza. Parla con il tuo gestore bancario e chiedi una rinegoziazione dei fidi o una moratoria sui mutui.
Step 2: Rivedi il budget di tesoreria. Aggiorna il cash flow previsionale con scenari pessimistici: incassi a 120 giorni, vendite ridotte del 30%, costi fissi invariati. Identifica il fabbisogno di liquidità nei prossimi 6 mesi e valuta se hai abbastanza riserve. Se il gap è superiore a 200.000 euro, inizia a cercare finanziamenti alternativi come il minibond o il crowdfunding.
Step 3: Diversifica il portafoglio clienti. Non puoi dipendere da un solo committente. Avvia una campagna di acquisizione verso nuovi settori (automotive, energia, aerospace) e riduci gradualmente l'esposizione verso la siderurgia. Nel frattempo, attiva un factoring sui crediti esistenti per anticipare liquidità.
Domande Frequenti (FAQ)
1. Cosa succede se la banca mi revoca il fido a causa della crisi dell'ex Ilva?
Se la revoca è legata a un peggioramento del rating per esposizione verso il committente in crisi, puoi presentare un piano di rientro documentato. La banca valuterà le tue azioni di mitigazione, come la diversificazione dei clienti e il rafforzamento della tesoreria. In alternativa, puoi cercare un nuovo istituto o un confidi.
2. Come posso proteggermi dal rischio di insolvenza del committente?
La soluzione più efficace è l'assicurazione crediti, che copre fino all'80% del valore delle fatture. In alternativa, puoi utilizzare il factoring pro soluto, che trasferisce il rischio alla società di factoring.
3. Quali sono gli indicatori da monitorare ogni mese?
Controlla il DSCR, la PFN/EBITDA, il DSO e il saldo di tesoreria. Se il DSCR scende sotto 1,2 o il DSO supera i 90 giorni, attiva immediatamente un piano di crisi.
4. Posso accedere a fondi di garanzia per le PMI in difficoltà?
Sì, il Fondo di Garanzia PMI e i confidi offrono garanzie sui finanziamenti. Inoltre, i bandi regionali per la competitività possono coprire parte degli investimenti in diversificazione.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026

Sicurezza sul lavoro: costi PMI e coperture 2026

Piatti pronti e calo culturale: impatto PMI 2026
Private Equity e PMI: acquisizione Medisolve 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaSicurezza sul lavoro: costi PMI e coperture 2026
Oltre 700 morti sul lavoro e 405.000 denunce: per le PMI è un problema di costi, rating e DSCR. Guida operativa 2026.
FinanzaPiatti pronti e calo culturale: impatto PMI 2026
Il carrello degli italiani cambia: meno cultura, più piatti pronti. Ecco come proteggere DSCR, circolante e rating bancario della tua PMI nel 2026.
FinanzaPrivate Equity e PMI: acquisizione Medisolve 2026
L'acquisizione di Mides da parte di Medisolve è una lezione di finanza per PMI: private equity, DSCR, rating e alternative al debito bancario.