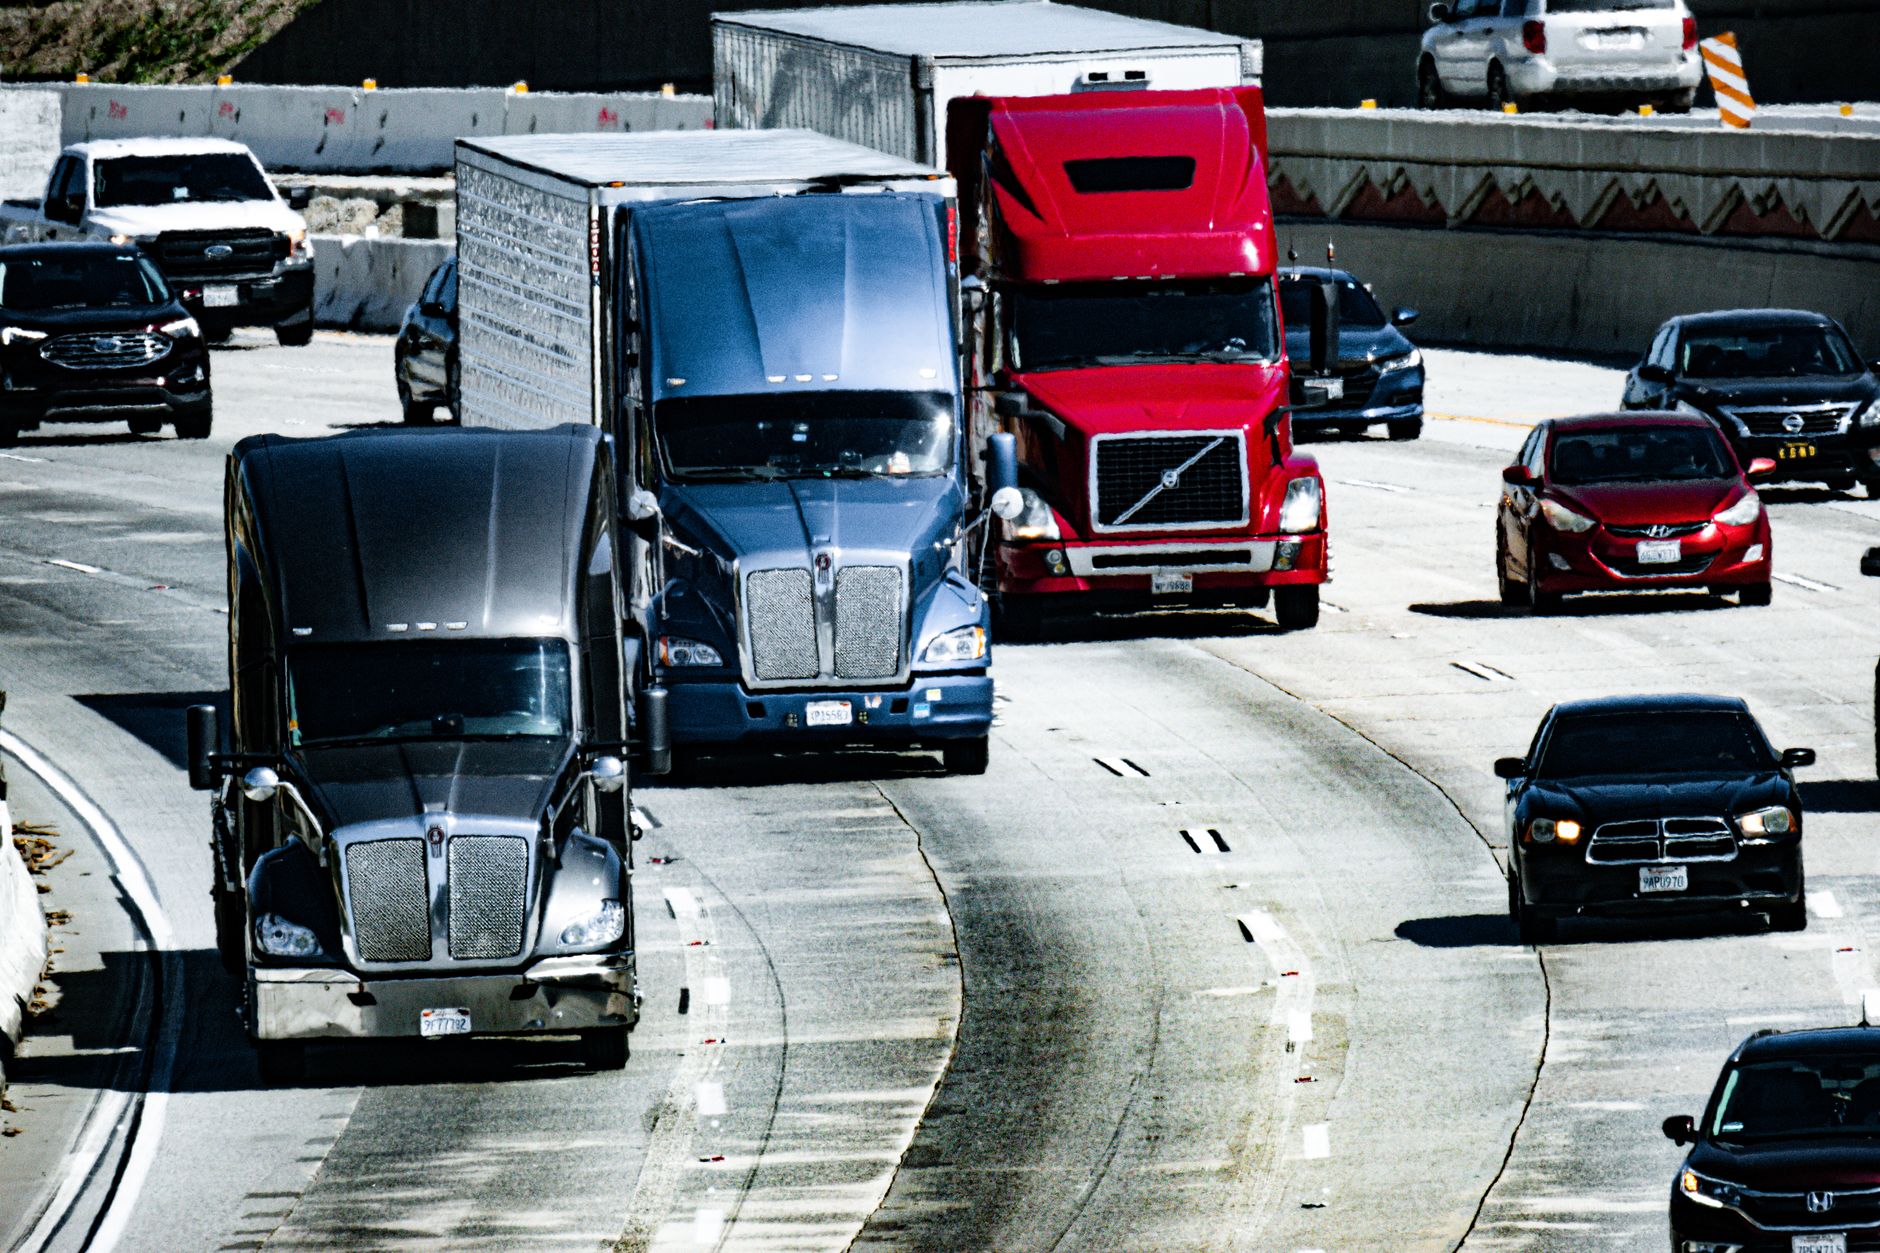
Immagina di essere il CFO di una PMI manifatturiera con 4 milioni di euro di fatturato e un ciclo di consegne just-in-time che non ammette ritardi. Un martedì mattina, il tuo spedizioniere storico ti chiama: il fermo nazionale degli autotrasporti è scattato all'alba. Nessun camion lascia il deposito. Le merci sono ferme, ma i costi fissi corrono: mutuo, leasing, stipendi. In giornata, il tuo cliente più importante minaccia penali per mancata consegna. Il problema non è solo logistico: è di liquidità, di tesoreria e di tenuta del rating bancario.
La notizia è chiara: Unatras ha annunciato che, senza un incontro con il Governo, è pronta al fermo nazionale del settore autotrasporto. La denuncia riguarda il caro carburante, i costi di gestione insostenibili e la mancanza di interventi strutturali. L'associazione parla di responsabilità dell'esecutivo nel non consegnare il settore alla paralisi totale. Per le PMI italiane, che dipendono per oltre l'80% delle merci dal trasporto su gomma, questo non è un problema altrui: è un rischio diretto su conto economico, circolante e accesso al credito.
In questo articolo analizziamo l'impatto finanziario concreto del fermo autotrasporti 2026 sulle PMI, con numeri, formule e una guida operativa per proteggere la tua azienda. Perché la finanza aziendale non è solo bilancio: è anche gestione del rischio logistico e di filiera.
1 - Quadro Normativo e Analisi del Problema
Il fermo nazionale dell'autotrasporto è un'astensione collettiva dalle attività di trasporto merci su gomma, proclamata dalle associazioni di categoria per protestare contro condizioni economiche e normative ritenute insostenibili. Nel 2026, Unatras minaccia il blocco se il Governo non convoca un tavolo urgente su caro carburante, costi di esercizio e concorrenza sleale.
Il quadro normativo di riferimento include la Legge 298/1974 sull'autotrasporto, il Codice della Strada e le disposizioni sui costi minimi di sicurezza. Ma il vero problema per le PMI non è la norma in sé: è l'effetto domino sulla supply chain. Un fermo anche solo di 48 ore può bloccare interi stabilimenti, con conseguenze su ordini, penali contrattuali e crediti verso clienti.
Le cause della protesta sono note: il prezzo del gasolio ha superato 1,90 €/litro, i costi di manutenzione e assicurazione sono cresciuti del 18% annuo, e la concorrenza dei vettori esteri low-cost erode i margini. Per gli autotrasportatori, il costo per chilometro è salito a 1,45 €/km, mentre i compensi medi sono fermi a 1,20 €/km. Ogni viaggio è in perdita.
Per le PMI manifatturiere, commerciali e agroalimentari, il fermo significa interruzione delle consegne, magazzini pieni e clienti insoddisfatti. Ma c'è un effetto meno visibile e più pericoloso: il deterioramento del circolante. Se le merci non partono, i crediti verso clienti non si incassano, mentre i debiti verso fornitori scadono regolarmente. Il cash flow operativo si contrae, e con esso la capacità di far fronte a rate di mutui e linee di credito.
Inoltre, le banche monitorano costantemente la Centrale Rischi. Un'impresa che perde fatturato per un fermo logistico può vedere peggiorare il proprio rating, con conseguente revoca dei fidi o aumento degli spread. Il rischio non è solo operativo: è finanziario e reputazionale.
Leggi anche: Pensioni basse e PMI: rischio credito nel 2026
2 - Impatto Finanziario e Metriche di Bilancio
Quanto costa davvero un fermo autotrasporti di una settimana? Simuliamo una PMI con fatturato annuo di 5 milioni di euro, EBITDA margin del 10% e giorni medi di incasso (DSO) di 75 giorni. Se il fermo blocca le consegne per 5 giorni lavorativi, il fatturato perso è di circa 96.000 euro (5.000.000 / 260 giorni * 5). Ma l'impatto sulla liquidità è amplificato: i crediti non incassati generano un gap di cassa di circa 140.000 euro (96.000 * 75/52).
Il DSCR (Debt Service Coverage Ratio), che misura la capacità di rimborsare il debito, si calcola come EBITDA / (Quota capitale + Oneri finanziari). Se l'EBITDA scende per effetto del fermo, il DSCR può passare da 1,35 a 1,10, avvicinandosi alla soglia critica di 1,0. Sotto tale livello, le banche scattano con covenant e richieste di rientro.
La PFN (Posizione Finanziaria Netta) peggiora perché l'azienda deve anticipare costi fissi senza incassi. Se la PFN/EBITDA supera 3,5x, il rating bancario scivola verso il fascia media, con tassi più alti e minore disponibilità di credito.
Considera anche l'effetto sui crediti verso clienti: se il fermo impedisce la consegna, il cliente può rifiutarsi di pagare o applicare penali contrattuali. Una penale tipica è dello 0,5% del valore dell'ordine per giorno di ritardo. Su un ordine da 200.000 euro, 5 giorni di ritardo costano 5.000 euro.
Infine, il rating MCC (Merito di Credito) può risentire di un peggioramento dei flussi di cassa. Le banche utilizzano algoritmi che incrociano Centrale Rischi, bilancio e andamento dei pagamenti. Un'impresa che ritarda i pagamenti per un fermo logistico può vedere assegnato un rating 8 o 9, con conseguente blocco dei fidi.
Ecco una tabella riassuntiva degli impatti:
- Fatturato perso: 96.000 € (5 giorni)
- Gap di cassa: 140.000 €
- DSCR: da 1,35 a 1,10
- PFN/EBITDA: da 2,8x a 3,6x
- Rating bancario: da 7 a 9
3 - Guida Operativa per l'Impresa
Ecco cosa deve fare il titolare o il CFO da domani mattina per proteggere la propria PMI da un fermo autotrasporti.
Step 1: Mappatura dei flussi logistici critici. Identifica quali fornitori e clienti dipendono dal trasporto su gomma e quali hanno alternative (treno, nave, corriere espresso). Crea un piano di contingenza con almeno due vettori alternativi per ogni rotta critica.
Step 2: Rinegoziazione dei termini di pagamento. Contatta i clienti chiave per concordare anticipi o pagamenti parziali in caso di ritardo nelle consegne. Allo stesso tempo, chiedi ai fornitori dilazioni di pagamento per allineare i flussi di cassa.
Step 3: Attivazione di linee di credito di emergenza. Verifica con la tua banca la disponibilità di linee di credito autoliquidanti (anticipo fatture, factoring) o finanziamenti ponte. Se il rating è buono, richiedi un fido di cassa aggiuntivo prima che la situazione peggiori.
Step 4: Monitoraggio settimanale del DSCR e della PFN. Aggiorna il tuo business plan con scenari di stress (fermo di 3, 5, 10 giorni) e calcola l'impatto su EBITDA e cash flow. Condividi i dati con il tuo advisor bancario per mantenere un dialogo trasparente.
Step 5: Comunicazione proattiva con i clienti. Avvisa i clienti dei potenziali ritardi e concordate estensioni di consegna senza penali. La trasparenza riduce il rischio di contenziosi e preserva la relazione commerciale.
4 - Domande Frequenti (FAQ)
D: Il fermo autotrasporti è un evento coperto da assicurazione?
R: Dipende dalla polizza. Le coperture per interruzione di attività spesso escludono scioperi e fermi collettivi. Verifica con il tuo broker se esiste una clausola specifica per eventi di forza maggiore legati a blocchi logistici.
D: Posso chiedere una moratoria sui mutui in caso di fermo prolungato?
R: Sì, molte banche offrono moratorie su mutui e leasing per eventi eccezionali. La richiesta va presentata con una documentazione che dimostri il nesso causale tra fermo e calo di fatturato. Il Fondo di Garanzia PMI può essere un alleato.
D: Come impatta il fermo sul rating MCC?
R: Il rating MCC si basa su dati di bilancio e Centrale Rischi. Un calo di fatturato e un aumento dei giorni di pagamento possono peggiorare il punteggio. Per mitigare, fornisci alla banca un piano di rientro e documenta la natura temporanea dell'evento.
D: Quali alternative al trasporto su gomma posso valutare?
R: Per merci non deperibili, valuta il trasporto ferroviario o marittimo per lunghe distanze. Per consegne urgenti, i corrieri espresso possono coprire tratte brevi. L'importante è avere un piano B contrattualizzato prima dell'emergenza.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026
MSC Crociere: investimenti e finanza PMI nel 2026
Inflazione 3,8%: difendi la liquidità PMI nel 2026

Spread e PMI: proteggi il rating bancario nel 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaMSC Crociere: investimenti e finanza PMI nel 2026
MSC Crociere accelera con World Asia ed Explora, ma per le PMI della filiera il vero tema è il rating bancario. Guida a DSCR, circolante e finanza agevolata.
FinanzaInflazione 3,8%: difendi la liquidità PMI nel 2026
Inflazione al 3,8%: l'energia erode i margini delle PMI. Ecco come difendere liquidità, DSCR e rating bancario con mosse concrete entro 90 giorni.
FinanzaSpread e PMI: proteggi il rating bancario nel 2026
Spread BTP-Bund in salita per le tensioni USA: come proteggere il rating bancario e il DSCR della tua PMI nel 2026 con una strategia operativa concreta.