Il tuo direttore di filiale ti ha appena comunicato che il fido di cassa di 500.000 euro non sarà rinnovato alla scadenza del 31 marzo. Il motivo? Il tuo rating bancario è scivolato da 7 a 5 nell'ultima Centrale Rischi, complice un picco di utilizzo del 95% su una linea autoliquidante. Nel frattempo, il tuo principale competitor ha annunciato un piano di espansione da 20 milioni di euro per due nuove linee produttive. Non è un caso isolato: è il nuovo campo di gioco della finanza aziendale.
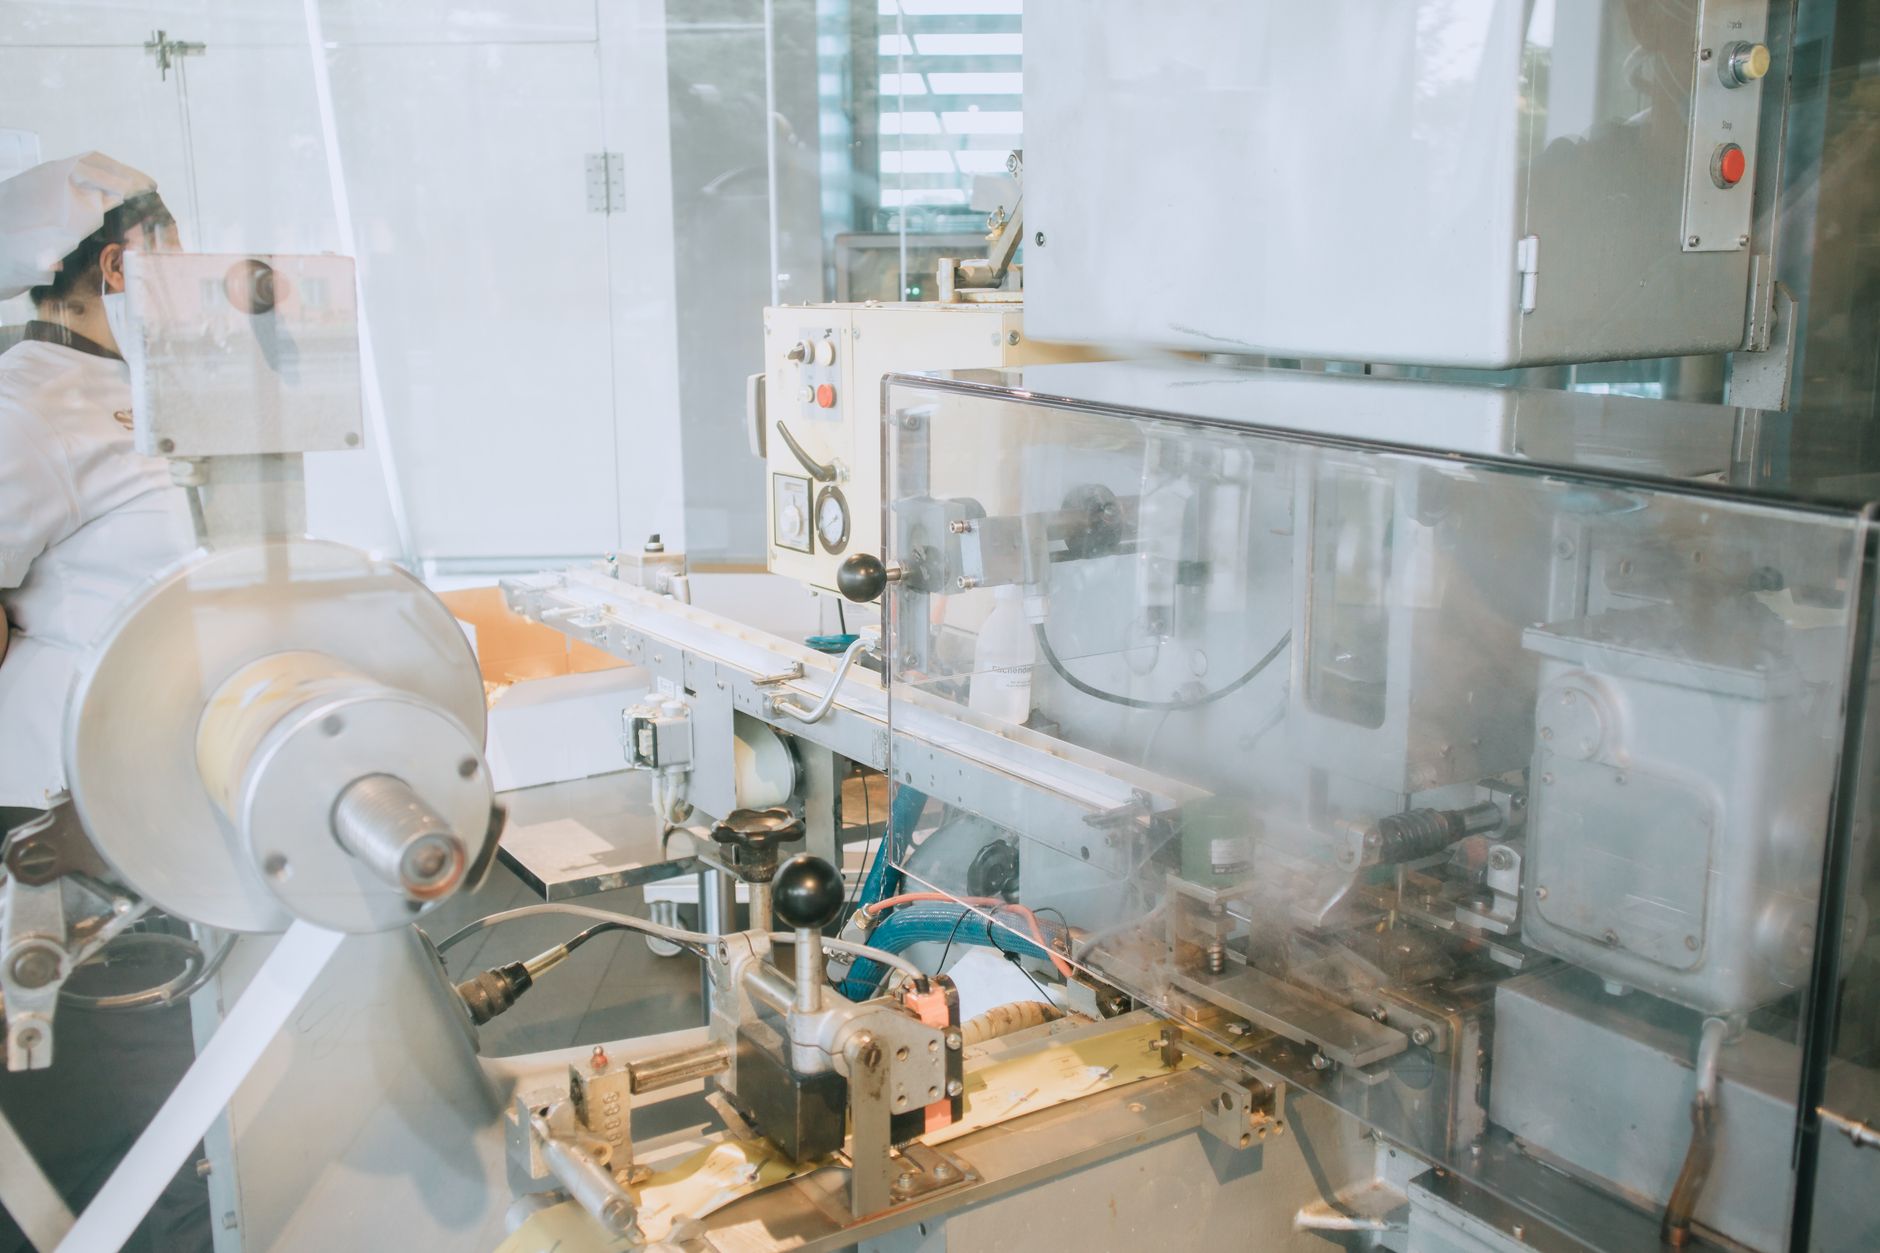
Pasta Garofalo, storica azienda di Gragnano, ha appena avviato due nuove linee di produzione per pasta lunga e corta nel suo stabilimento. L'inaugurazione completa è prevista entro fine anno, con un ulteriore investimento nel 2027. Una mossa che non è solo industriale, ma squisitamente finanziaria. Per una PMI della filiera agroalimentare, un annuncio del genere è un campanello d'allarme e, al contempo, una lezione di strategia. Significa che il mercato si sta consolidando, che i margini si spostano e che la capacità di accesso al credito diventa l'arma competitiva decisiva. Se non stai già ragionando in termini di pianificazione finanziaria e gestione del circolante, rischi di restare a guardare mentre i tuoi concorrenti occupano gli scaffali.
In questo articolo analizziamo l'impatto di questo investimento sul tessuto delle PMI italiane, con numeri, formule e una guida operativa per non farti trovare impreparato. Perché la vera notizia non è la pasta, ma la finanza che ci sta dietro.
1 - Quadro Normativo o Analisi del Problema
Definizione enciclopedica: L'investimento in nuove linee produttive è una decisione di capital budgeting che impatta direttamente sulla struttura finanziaria di un'impresa, richiedendo una valutazione rigorosa del rapporto tra debito, cash flow e ritorno sul capitale investito (ROI). Nel contesto delle PMI italiane, questa scelta è spesso vincolata dalle politiche di rating bancario e dalle regole di Basilea 3, che penalizzano le imprese con un DSCR inferiore a 1,2.
L'annuncio di Pasta Garofalo non è solo una notizia industriale. È un segnale macro-finanziario che riguarda l'intera filiera. Quando un player di medie dimensioni investe in capacità produttiva, il mercato a valle si aspetta un aumento dell'offerta, una pressione sui prezzi e, di conseguenza, una contrazione dei margini per i piccoli produttori. Ma c'è un secondo effetto, meno visibile e più insidioso: l'inasprimento delle condizioni di accesso al credito per le PMI che non riescono a dimostrare una solida struttura finanziaria.
Le banche, infatti, non finanziano più solo in base al fatturato. Oggi guardano al merito creditizio espresso dalla Centrale Rischi, al DSCR previsionale, alla PFN/EBITDA e alla capacità di generare liquidità in modo costante. Un'azienda che annuncia un piano di espansione come quello di Garofalo, con due nuove linee operative, dimostra di avere accesso a capitale di debito a condizioni favorevoli. Le PMI che non hanno la stessa solidità rischiano di essere tagliate fuori.
Inoltre, il contesto normativo non aiuta. Il nuovo Codice della Crisi d'Impresa e dell'Insolvenza (CCII) impone agli amministratori di attivarsi tempestivamente in presenza di indicatori di squilibrio finanziario. Un investimento come quello di Garofalo, se non accompagnato da una corretta pianificazione, può diventare un boomerang: l'aumento dei costi fissi e degli ammortamenti può erodere la redditività se la domanda non cresce come previsto.
Infine, c'è il tema delle agevolazioni. Le nuove linee produttive potrebbero essere state finanziate con credito d'imposta per investimenti in beni strumentali 4.0, Nuova Sabatini o fondi di garanzia MCC. Se non conosci questi strumenti, stai già perdendo terreno. La partita si gioca sulla capacità di combinare debito bancario, finanza agevolata e capitale proprio in modo efficiente.
Leggi anche: Povertà 2025: rischio credito per PMI e banche
2 - Impatto Finanziario e Metriche di Bilancio
Per capire l'impatto di un investimento come quello di Pasta Garofalo, dobbiamo tradurlo in numeri. Ipotizziamo che l'azienda abbia investito 20 milioni di euro per due nuove linee produttive, con un EBITDA atteso di 4 milioni annui e un DSCR obiettivo di 1,5. Questi dati, sebbene simulati, ci aiutano a comprendere le metriche chiave.
La prima metrica è il Debt Service Coverage Ratio (DSCR), che misura la capacità di un'azienda di coprire i debiti con il proprio flusso di cassa operativo. La formula è: DSCR = Flusso di cassa operativo / (Quota capitale + Quota interessi). Un DSCR inferiore a 1,2 è un campanello d'allarme per le banche. Se il tuo DSCR è 1,0, stai usando tutto il tuo cash flow per pagare i debiti, senza margine per imprevisti.
La seconda metrica è la Posizione Finanziaria Netta (PFN) su EBITDA. Se la PFN è 5 volte l'EBITDA, sei in una zona grigia. Se supera 6, il rating bancario peggiora. Garofalo, con un investimento di 20 milioni, potrebbe aver aumentato la sua PFN, ma se l'EBITDA cresce, il rapporto migliora. La chiave è la redditività marginale delle nuove linee.
Terza metrica: il capitale circolante netto (CCN). Un'espansione produttiva assorbe liquidità: aumentano le scorte, i crediti verso clienti e i debiti verso fornitori. Se il CCN cresce più del fatturato, stai distruggendo cash flow. La formula è: CCN = (Rimanenze + Crediti) - Debiti a breve. Un CCN negativo è spesso un segnale di forza, ma solo se accompagnato da una buona rotazione delle scorte.
Quarta metrica: il rating MCC. Il Modello di Valutazione della Centrale Rischi assegna un punteggio da 1 a 10. Un rating inferiore a 6 comporta tassi più alti e richieste di garanzie. Se il tuo rating è 5, il costo del debito può aumentare del 2-3%. Su un finanziamento di 1 milione, sono 20.000-30.000 euro in più all'anno.
Infine, il ROI. Se l'investimento di 20 milioni genera un EBITDA incrementale di 4 milioni, il ROI lordo è del 20%. Ma se il costo del debito è del 5%, il ROI netto scende al 15%. Se il WACC è del 7%, il progetto crea valore solo se il ROI supera il 7%. Ecco perché la pianificazione finanziaria è cruciale.
3 - Guida Operativa per l'Impresa
Ecco cosa devi fare concretamente, da domani mattina, per non farti trovare impreparato.
Step 1: Analizza il tuo DSCR previsionale. Prendi il tuo business plan e calcola il DSCR a 12 mesi. Se è inferiore a 1,2, devi intervenire subito. Riduci il debito a breve, rinegozia le scadenze, aumenta i margini. Le banche guardano a questo indicatore prima di concedere un fido.
Step 2: Verifica la tua Centrale Rischi. Richiedi il tuo rating MCC e controlla che non ci siano segnalazioni di sofferenze o ritardi. Un utilizzo del fido superiore all'80% è un campanello d'allarme. Se hai scoperti di conto, sistemali entro 30 giorni.
Step 3: Prepara un piano di investimento con metriche chiare. Se vuoi crescere come Garofalo, non basta dire 'compro un macchinario'. Devi presentare un business plan con DSCR, PFN/EBITDA, ROI e payback period. Le banche finanziano progetti, non idee.
Step 4: Esplora la finanza agevolata. Controlla se il tuo investimento rientra nel credito d'imposta 4.0, nella Nuova Sabatini o nei fondi di garanzia MCC. Questi strumenti riducono il costo del debito e migliorano il rating.
Step 5: Monitora il circolante. Un'espansione assorbe cassa. Tieni sotto controllo il CCN e la rotazione delle scorte. Se il CCN cresce più del fatturato, stai perdendo efficienza.
4 - Domande Frequenti (FAQ)
D: Cos'è il DSCR e perché è così importante per le PMI?
R: Il DSCR (Debt Service Coverage Ratio) misura la capacità di un'azienda di coprire i debiti con il flusso di cassa operativo. Un valore inferiore a 1,2 indica che l'azienda è vulnerabile. Le banche lo usano per valutare il rischio di credito.
D: Come posso migliorare il mio rating MCC?
R: Per migliorare il rating MCC, devi ridurre l'utilizzo dei fidi, evitare scoperti di conto, rispettare le scadenze e mantenere un DSCR superiore a 1,2. Anche la diversificazione delle fonti di finanziamento aiuta.
D: Quali agevolazioni posso ottenere per un investimento in nuove linee produttive?
R: Le principali sono il credito d'imposta 4.0, la Nuova Sabatini e i fondi di garanzia MCC. Questi strumenti riducono il costo del debito e migliorano la sostenibilità finanziaria del progetto.
D: Come posso finanziare un investimento senza peggiorare la PFN?
R: Puoi usare leasing, project financing o capitale proprio. L'importante è mantenere un rapporto PFN/EBITDA inferiore a 5 e un DSCR superiore a 1,2.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026
Euro a 1,1180: impatto su PMI export e finanza 2026

Oro a 4.191$: copertura costi PMI nel 2026
Scostamento di Bilancio: Cosa Cambia per le PMI nel 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaEuro a 1,1180: impatto su PMI export e finanza 2026
Euro a 1,1180 dollari: come proteggere margini e tesoreria delle PMI export. Strategie, metriche e step operativi per il 2026.
FinanzaOro a 4.191$: copertura costi PMI nel 2026
Oro spot a 4.191$: come proteggere margini, DSCR e rating bancario delle PMI. Guida operativa con numeri e step concreti per il CFO.
FinanzaScostamento di Bilancio: Cosa Cambia per le PMI nel 2026
Lo scostamento di bilancio cambia spread, rating bancario e DSCR delle PMI. Ecco cosa fare da subito per proteggere liquidità e fidi nel 2026.