Paramount-Warner Bros Discovery: giudice blocca le nozze, cosa cambia per i mercati
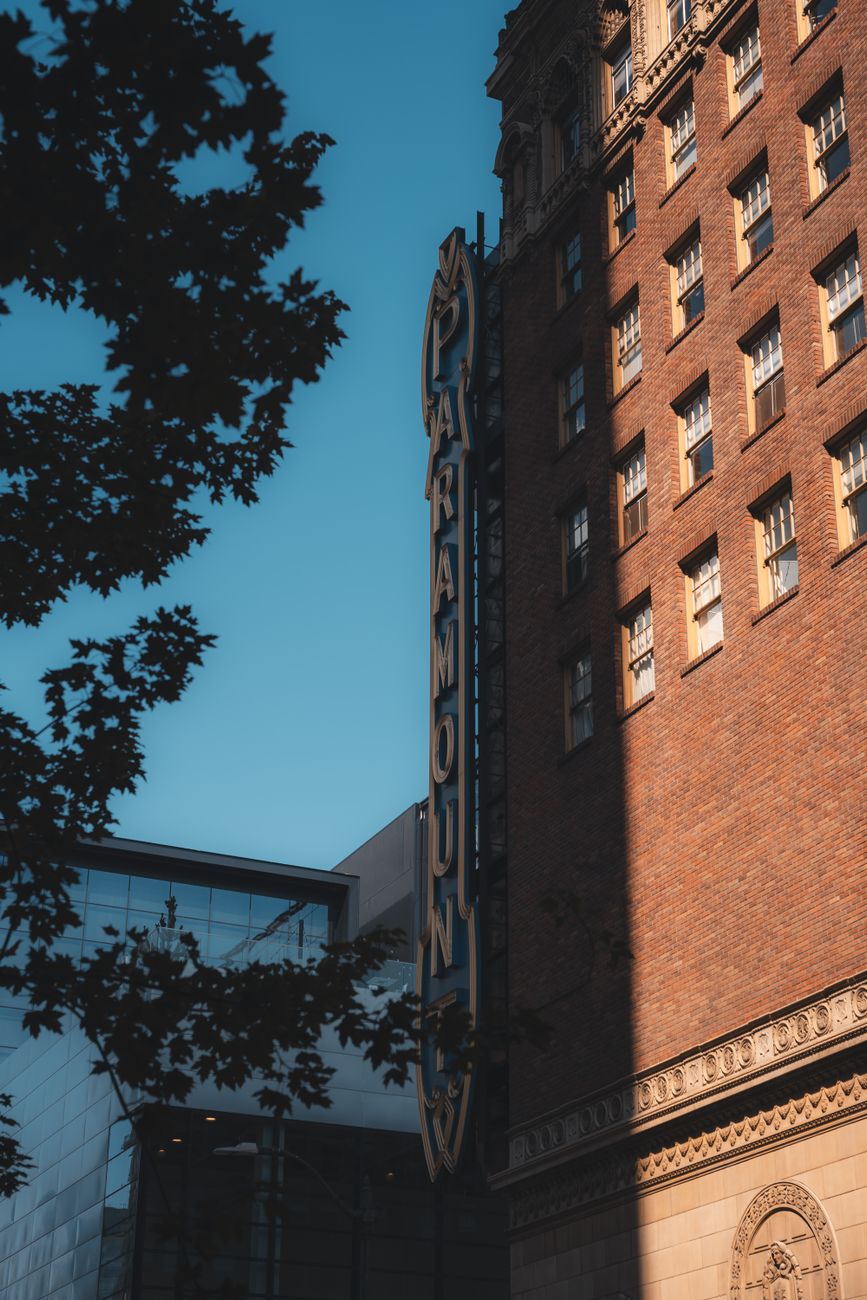
Il matrimonio più ambizioso di Hollywood finisce, almeno per ora, davanti a un semaforo rosso. Una giudice federale della California ha sospeso per 14 giorni l’acquisizione di Warner Bros Discovery da parte di Paramount Global. La decisione arriva in un momento cruciale, quando i colossi dell’intrattenimento cercano di consolidarsi per competere con Netflix e Disney. Ma cosa significa per gli azionisti e per il mercato?
Perché il giudice ha bloccato l’operazione?
La sospensione temporanea è stata concessa per esaminare le preoccupazioni antitrust sollevate dal Dipartimento di Giustizia. I regolatori temono che la fusione possa ridurre la concorrenza nel settore dello streaming e della produzione di contenuti. Paramount, con il suo vasto catalogo di film e serie, e Warner Bros Discovery, con marchi come HBO e CNN, insieme creerebbero un gigante in grado di dettare prezzi e condizioni. La giudice vuole più tempo per valutare le prove.
Dal punto di vista tecnico-giuridico, l’ordinanza di sospensione si fonda su un test di probabilità di successo nel merito (likelihood of success on the merits) combinato con una valutazione di danno irreparabile. In termini antitrust, il mercato rilevante non è più solo la distribuzione televisiva lineare, ma si estende allo streaming SVOD, alla pubblicità programmatica e all’acquisizione dei diritti sportivi. Questo ampliamento del perimetro definitorio è ciò che rende l’operazione particolarmente esposta a contestazioni: la quota combinata nei segmenti di contenuto premium e di advertising digitale supererebbe le soglie di attenzione sia della FTC sia del DOJ. La sospensione di 14 giorni è, nella sostanza, un congelamento precauzionale che impedisce l’integrazione operativa (closing) prima di un’analisi approfondita dei rimedi strutturali o comportamentali eventualmente imponibili.
Leggi anche: Diversity Generazionale: Finanza PMI e Rating 2026
Impatto su azioni e strategie
La notizia ha già fatto tremare i mercati: le azioni di Paramount sono scese del 3% nelle contrattazioni after-hours, mentre Warner Bros Discovery ha perso l’1,5%. Gli investitori temono che il blocco possa far naufragare l’intera operazione, valutata oltre 40 miliardi di dollari. Per ora, le due società hanno dichiarato di voler collaborare con le autorità, ma il tempo stringe. Se la fusione salta, Paramount potrebbe diventare un target appetibile per altri giganti tech, come Apple o Amazon.
Per i CFO e i responsabili amministrativi di PMI che operano nella filiera dell’entertainment, dei media e dei servizi correlati (post-produzione, logistica, fornitura tecnica, facility management), l’impatto non è solo di natura finanziaria diretta. Una sospensione di questa portata genera un effetto domino sulla catena di fornitura: i grandi gruppi coinvolti tendono a congelare gli ordini, a rinegoziare i termini di pagamento e a posticipare gli investimenti in nuovi progetti. Questo si traduce, per le PMI fornitrici, in un allungamento dei giorni medi di incasso (DSO) e in un potenziale deterioramento del Capitale Circolante Netto (CCN).
Da un punto di vista strettamente finanziario, il mercato sta prezzando due scenari: uno scenario base (fusione completata con rimedi) e uno scenario di rottura (deal break con possibile pagamento di break-up fee). La volatilità implicita sulle opzioni a 30 giorni di Paramount è salita sensibilmente, segnalando che gli operatori assegnano una probabilità non trascurabile allo scenario di fallimento dell’operazione. Per un CFO, la lezione operativa è chiara: non basta monitorare i ricavi, ma occorre presidiare la qualità del credito commerciale e la concentrazione del portafoglio clienti.
Analisi finanziaria avanzata: indicatori di sostenibilità e merito creditizio
Per un CFO o un responsabile amministrativo, eventi di questo tipo rappresentano un banco di prova per la tenuta degli indicatori finanziari. Vediamo i principali strumenti di analisi, con formule esplicite e applicazioni pratiche.
1) DSCR – Debt Service Coverage Ratio
Il DSCR misura la capacità dell’impresa di coprire il servizio del debito con i flussi di cassa operativi. La formula è:
DSCR = Flusso di cassa operativo (EBITDA rettificato) / (Quota capitale + Interessi)
Un DSCR inferiore a 1,0 indica che l’azienda non genera cassa sufficiente a onorare il debito; valori tra 1,0 e 1,2 segnalano una situazione di tensione; valori superiori a 1,25-1,30 sono considerati rassicuranti dalle banche. In presenza di un cliente strategico che sospende gli ordini, il flusso di cassa operativo può contrarsi rapidamente, facendo scendere il DSCR sotto la soglia critica.
2) Posizione Finanziaria Netta (PFN) su EBITDA
La leva finanziaria si calcola come:
PFN / EBITDA
dove PFN = Debiti finanziari a breve + Debiti finanziari a medio-lungo – Liquidità immediata – Titoli a breve. Un rapporto inferiore a 2,0x è generalmente considerato sostenibile; tra 2,0x e 3,5x si entra in area di attenzione; oltre 3,5x-4,0x il merito creditizio si deteriora e la banca può richiedere rientri o garanzie aggiuntive. Se l’EBITDA si riduce per effetto di minori ordini, il rapporto sale meccanicamente, anche senza nuovo indebitamento.
3) Capitale Circolante Netto (CCN) e ciclo monetario
Il CCN è dato da:
CCN = Attivo corrente operativo – Passivo corrente operativo
dove l’attivo corrente operativo comprende crediti commerciali, rimanenze e ratei/risconti attivi, mentre il passivo corrente operativo include debiti verso fornitori, debiti tributari e ratei/risconti passivi. Un CCN positivo e in crescita assorbe liquidità. Il ciclo monetario si calcola come:
Ciclo monetario = DSO (giorni crediti) + DIO (giorni scorte) – DPO (giorni debiti)
Se il DSO passa da 60 a 90 giorni a causa di un cliente che ritarda i pagamenti, il ciclo monetario si allunga di 30 giorni, con un fabbisogno aggiuntivo di cassa pari a:
Fabbisogno = (Fatturato annuo / 365) × 30
Su un fatturato di 5 milioni di euro, 30 giorni di ritardo valgono circa 411.000 euro di cassa assorbita.
4) Giorni scorta e rotazione delle rimanenze
Il DIO (Days Inventory Outstanding) si calcola come:
DIO = (Rimanenze medie / Costo del venduto) × 365
Un aumento dei giorni scorta segnala difficoltà di smobilizzo e rischio di obsolescenza, soprattutto in settori tecnologici e media.
Simulazione numerica: PMI con 5 milioni di fatturato
Consideriamo una PMI fornitrice di servizi di post-produzione con fatturato annuo di 5.000.000 euro, EBITDA di 600.000 euro (12% di margine), PFN di 900.000 euro e debito finanziario con quota capitale + interessi annui di 400.000 euro.
Situazione ante-evento:
DSCR = 600.000 / 400.000 = 1,50
PFN/EBITDA = 900.000 / 600.000 = 1,50x
DSO = 60 giorni; DIO = 20 giorni; DPO = 45 giorni; Ciclo monetario = 35 giorni
CCN = (Crediti 822.000 + Rimanenze 274.000) – (Debiti 616.000) = 480.000 euro
Situazione post-evento (sospensione fusione, blocco ordini per 6 mesi):
Fatturato ridotto a 4.200.000 euro; EBITDA sceso a 380.000 euro; DSO salito a 95 giorni; DIO salito a 35 giorni; DPO sceso a 30 giorni.
DSCR = 380.000 / 400.000 = 0,95 (sotto la soglia critica di 1,0)
PFN/EBITDA = 900.000 / 380.000 = 2,37x (area di attenzione)
Ciclo monetario = 95 + 35 – 30 = 100 giorni
Nuovo CCN = (Crediti 1.093.000 + Rimanenze 480.000) – (Debiti 411.000) = 1.162.000 euro
Fabbisogno aggiuntivo di cassa = 1.162.000 – 480.000 = 682.000 euro
Azioni di ottimizzazione del merito creditizio:
- Rinegoziazione dei termini con i fornitori per riportare il DPO a 60 giorni: libera circa 411.000 euro di cassa.
- Factoring pro-soluto sui crediti verso i clienti più solidi: riduce il DSO di 30 giorni, liberando circa 345.000 euro.
- Smobilizzo delle rimanenze obsolete: riduce il DIO di 10 giorni, liberando circa 115.000 euro.
- Ristrutturazione del debito: allungamento della durata e riduzione della quota capitale annua da 400.000 a 300.000 euro, portando il DSCR a 1,27.
Dopo queste azioni, il DSCR risale a 1,27, il PFN/EBITDA scende a 1,80x e il ciclo monetario si riduce a 45 giorni. Il merito creditizio torna sostenibile.
Rating bancario, Fondo di Garanzia MCC e Centrale Rischi
Il rating bancario è un punteggio interno che ogni istituto assegna al cliente in base a dati di bilancio, andamentali e comportamentali. Un peggioramento del DSCR e del PFN/EBITDA si riflette direttamente sul rating, con conseguenze su spread applicati, richieste di garanzie e disponibilità di nuove linee di credito. Le banche utilizzano modelli di scoring che pesano per circa il 40-50% i dati di bilancio, per il 30-40% gli andamentali (Centrale Rischi, rapporti di conto corrente) e per il restante 10-20% le informazioni qualitative.
Il Fondo di Garanzia per le PMI (MCC) eroga garanzie pubbliche su finanziamenti bancari. Lo score del Fondo si basa su parametri oggettivi e soggettivi. Tra i parametri oggettivi rientrano l’indice di liquidità, il DSCR, il PFN/EBITDA e la regolarità dei pagamenti. Un DSCR inferiore a 1,0 o un PFN/EBITDA superiore a 3,5x possono determinare il declassamento dello score e la riduzione della percentuale di copertura garantita (dal 80% all’60% o meno). Per le PMI della filiera media, è cruciale monitorare trimestralmente questi indicatori e, se necessario, attivare il ripristino dello score attraverso la riduzione del rischio finanziario.
La Centrale Rischi (CR) è la banca dati della Banca d’Italia che registra i rapporti di credito. Le segnalazioni più temute sono:
- Sconfinamento: utilizzo del credito oltre il limite accordato. Anche uno sconfinamento di 1.000 euro per 30 giorni genera una segnalazione che declassa il rating.
- Sofferenza: condizione di insolvenza accertata. La segnalazione a sofferenza preclude l’accesso al credito per anni.
- Ritardi nei pagamenti: superamento dei 30 giorni consecutivi di ritardo su rate di mutui o leasing.
Per prevenire queste segnalazioni, l’amministratore deve:
- Monitorare mensilmente l’utilizzo delle linee di credito rispetto agli accordati.
- Attivare tempestivamente richieste di aumento di fido prima di sconfinare.
- Negoziare piani di rientro con la banca in caso di tensione temporanea.
- Mantenere un rapporto trasparente e proattivo con l’istituto di credito.
Il contesto: fusioni a Hollywood
Non è la prima volta che un accordo miliardario finisce sotto la lente dei regolatori. Negli ultimi anni, il settore dell’intrattenimento ha visto un’ondata di acquisizioni">fusioni e acquisizioni, con player come Disney che hanno comprato Fox, e AT&T che ha fuso WarnerMedia con Discovery. La crescente concentrazione di potere ha spinto le autorità a intervenire più spesso, per evitare oligopoli dannosi per i consumatori.
Per le PMI, il contesto di consolidamento ha un impatto ambivalente. Da un lato, la riduzione del numero di committenti aumenta il potere contrattuale dei grandi gruppi, con pressione sui prezzi e sui tempi di pagamento. Dall’altro, l’integrazione crea opportunità per fornitori specializzati che possono posizionarsi come partner strategici in nicchie ad alto valore aggiunto (effetti visivi, intelligenza artificiale applicata ai media, cybersecurity). La chiave è la capacità di differenziarsi e di mantenere un equilibrio finanziario solido, perché i grandi gruppi selezionano i fornitori anche in base alla solidità patrimoniale.
Guida operativa: checklist per l’amministratore e il responsabile amministrativo
Ecco una checklist pratica per gestire l’impatto di eventi straordinari come la sospensione di una fusione sulla propria PMI.
Checklist finanziaria mensile:
- Calcolare il DSCR aggiornato e confrontarlo con la soglia di 1,25.
- Monitorare il PFN/EBITDA e verificare che non superi 3,0x.
- Analizzare il CCN e il ciclo monetario (DSO, DIO, DPO).
- Verificare l’utilizzo delle linee di credito rispetto agli accordati.
- Controllare la scadenza delle rate di mutui e leasing.
Checklist creditizia trimestrale:
- Richiedere l’estratto della Centrale Rischi e verificare eventuali sconfinamenti.
- Verificare lo score del Fondo di Garanzia MCC e la percentuale di copertura.
- Simulare scenari di stress (riduzione fatturato del 15-20%, allungamento DSO di 30 giorni).
- Preparare un piano di rientro preventivo in caso di tensione.
Checklist operativa:
- Diversificare il portafoglio clienti per ridurre la concentrazione.
- Inserire clausole contrattuali di pagamento anticipato o garanzie bancarie.
- Attivare strumenti di mitigazione del rischio (factoring, assicurazione crediti).
- Rinegoziare i termini con i fornitori per allineare DPO e DSO.
FAQ: Cosa succede ora?
Domanda: Quanto durerà la sospensione?
Risposta: 14 giorni, ma potrebbe essere estesa se il giudice lo riterrà necessario.
Domanda: Cosa rischiano gli azionisti?
Risposta: Se la fusione viene bloccata definitivamente, il titolo di Paramount potrebbe crollare, mentre Warner Bros Discovery potrebbe cercare altre partnership.
Domanda: Ci sono alternative per Paramount?
Risposta: Sì, Paramount potrebbe vendere singole divisioni o essere acquisita da un big tech come Apple o Amazon.
Domanda: Come può una PMI proteggersi da eventi simili?
Risposta: Monitorando costantemente DSCR, PFN/EBITDA e CCN, diversificando i clienti, negoziando termini di pagamento favorevoli e mantenendo un dialogo proattivo con la banca.
Domanda: Cosa fare se il DSCR scende sotto 1,0?
Risposta: Attivare immediatamente un piano di ristrutturazione del debito, ridurre il capitale circolante, smobilizzare crediti e rimanenze, e negoziare con la banca un allungamento delle scadenze.
Domanda: Quali sono i segnali di allarme in Centrale Rischi?
Risposta: Sconfinamenti anche di piccolo importo, ritardi superiori a 30 giorni, utilizzo di linee di credito oltre il 90% dell’accordato, e richieste di proroga sistematiche.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati
Rating Bancario PMI: Formare il CFO per il 2026
Generali-Lloyd's: Nuove Opportunità Riassicurative PMI 2026

Fusioni Bancarie: Opportunità di Credito per le PMI nel 2026

Borse in calo: costo del debito PMI e coperture 2026
Prezzo Luce e Neutralizzazione ETS: Impatto PMI 2026

Stellantis, aumenti 3,3%: impatto PMI 2026
FinanzaRating Bancario PMI: Formare il CFO per il 2026
Rating bancario PMI 2026: come il pensiero critico e la formazione finanziaria trasformano il bilancio e sbloccano il credito.
FinanzaGenerali-Lloyd's: Nuove Opportunità Riassicurative PMI 2026
Generali entra ai Lloyd's con un syndicate: cosa cambia per le PMI. Coperture, costi e strategie per proteggere il margine nel 2026.
FinanzaFusioni Bancarie: Opportunità di Credito per le PMI nel 2026
Le fusioni bancarie cambiano le regole del credito. Scopri come proteggere la tua PMI e trasformare la concentrazione in un'opportunità di finanziamento.
FinanzaBorse in calo: costo del debito PMI e coperture 2026
Wall Street in calo e spread in salita: come difendere il costo del debito PMI, il DSCR e il rating bancario. Guida operativa 2026.
FinanzaPrezzo Luce e Neutralizzazione ETS: Impatto PMI 2026
Accordo Ue-Italia del 14 ottobre 2026: il costo del gas non peserà sul prezzo elettrico. Guida per PMI su DSCR, rating e bollette.
FinanzaStellantis, aumenti 3,3%: impatto PMI 2026
Stellantis, aumenti 3,3% e 150 euro: ecco l'impatto su EBITDA, DSCR e fidi bancari delle PMI della filiera. Guida operativa 2026.