Made in Italy all’estero: il 51% delle imprese punta sul Sud America nonostante la crisi
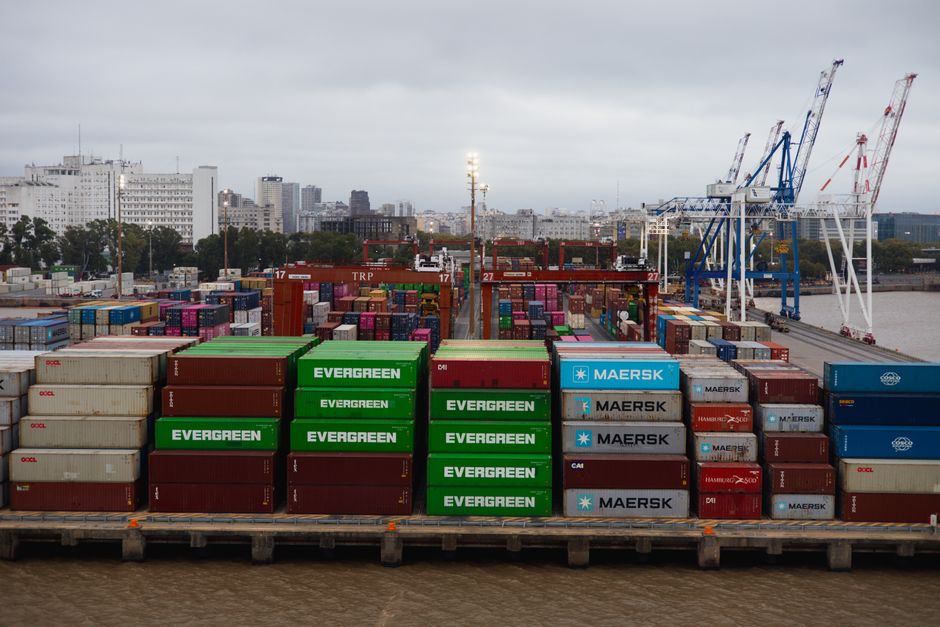
La crisi globale non frena l’export tricolore. Secondo l’Osservatorio Assocamerestero, il 51% delle aziende italiane è orientato a investire all’estero, con una predilezione per il Sud America. Un segnale forte che il made in Italy non si arrende, ma cerca nuovi orizzonti per crescere.
Perché il Sud America?
Brasile, Argentina, Cile: mercati in crescita, con una classe media che apprezza il lusso e la qualità italiana. Le imprese vedono in questi paesi un’opportunità per diversificare il rischio e aumentare i ricavi. Non è solo export, ma vere e proprie strategie di internazionalizzazione con insediamenti produttivi e joint venture.
Dietro ogni scelta di delocalizzazione o apertura di una controllata estera, tuttavia, si cela una complessa partita finanziaria che coinvolge il CFO, il controller e l’amministratore delegato. L’internazionalizzazione non è un atto di marketing: è un investimento che impatta su struttura del capitale, liquidità, merito creditizio e rating bancario. Comprendere i numeri prima di firmare un contratto in Brasile o aprire una filiale a Santiago è la differenza tra un’espansione redditizia e una crisi di liquidità.
Leggi anche: Borse Ue in rialzo: cosa cambia per le PMI 2026
I settori trainanti
Moda, arredamento, meccanica e agroalimentare sono i comparti che guidano questa offensiva. Il made in Italy è percepito come sinonimo di qualità e stile, e le aziende sfruttano questo vantaggio competitivo. Anche la tecnologia e le energie rinnovabili stanno guadagnando terreno.
Dal punto di vista finanziario, i settori trainanti presentano profili di rischio molto diversi. La moda e l’arredamento hanno cicli di incasso lunghi (fino a 90-120 giorni in Sud America), con conseguente impatto sul Capitale Circolante Netto (CCN). La meccanica strumentale, invece, richiede investimenti in immobilizzazioni materiali e garanzie bancarie per le commesse. L’agroalimentare, infine, è esposto alla volatilità delle materie prime e ai dazi doganali. Ogni comparto richiede quindi una specifica modellizzazione finanziaria.
Crisi? Quale crisi?
Nonostante l’inflazione e le incertezze geopolitiche, le imprese italiane dimostrano resilienza. Investire all’estero non è più solo un’opzione, ma una necessità per chi vuole restare competitivo. E il Sud America si conferma la nuova frontiera del business tricolore.
Ma la resilienza non è un atto di fede: è il risultato di una gestione finanziaria rigorosa. Le aziende che oggi crescono all’estero sono quelle che hanno saputo costruire una struttura di capitale solida, monitorare costantemente gli indicatori di sostenibilità del debito e anticipare le richieste delle banche. Vediamo come.
Analisi finanziaria e impatto sul merito creditizio
Quando una PMI italiana decide di investire in Sud America, il primo documento che la banca richiede non è il business plan commerciale, ma il piano finanziario con indicatori di sostenibilità. I tre parametri fondamentali sono: DSCR, PFN/EBITDA e CCN.
1. DSCR (Debt Service Coverage Ratio)
Il DSCR misura la capacità dell’azienda di onorare il debito attraverso i flussi di cassa operativi. La formula è:
DSCR = Flusso di cassa operativo / (Quota capitale + Interessi)
Un DSCR inferiore a 1,0 indica che l’azienda non genera cassa sufficiente a pagare le rate del debito. Le banche italiane, in particolare per operazioni di internazionalizzazione, richiedono un DSCR minimo di 1,2-1,3. Se il progetto sudamericano genera flussi di cassa in valuta locale (real brasiliano, peso argentino, peso cileno), il DSCR va calcolato anche in scenario di svalutazione del 20-30%.
Esempio pratico: un’azienda con flusso di cassa operativo annuo di 800.000 euro e un debito con quota capitale 400.000 euro e interessi 100.000 euro ha un DSCR di 800.000 / 500.000 = 1,6. Se la svalutazione del real riduce i flussi del 25%, il flusso scende a 600.000 euro e il DSCR a 1,2: il margine si assottiglia pericolosamente.
2. PFN/EBITDA (Posizione Finanziaria Netta su EBITDA)
La formula è:
PFN / EBITDA = (Debiti finanziari – Liquidità) / EBITDA
Questo rapporto indica quante annualità di EBITDA sono necessarie per rimborsare il debito netto. Un valore inferiore a 3,0 è considerato sostenibile; tra 3,0 e 4,5 è accettabile con monitoraggio; oltre 4,5 scatta il campanello d’allarme. Per le operazioni estere, la PFN include anche i debiti verso fornitori esteri e le linee di credito in valuta.
3. CCN (Capitale Circolante Netto) e ciclo monetario
Il CCN è dato da:
CCN = (Rimanenze + Crediti commerciali) – Debiti commerciali
L’internazionalizzazione allunga il ciclo monetario. I giorni di scorta (DSI), i giorni di credito (DSO) e i giorni di debito (DPO) diventano cruciali:
DSI = (Rimanenze / Costo del venduto) × 365
DSO = (Crediti commerciali / Ricavi) × 365
DPO = (Debiti commerciali / Acquisti) × 365
Ciclo monetario = DSI + DSO – DPO
Se un’azienda italiana vende in Brasile con pagamento a 90 giorni e acquista materie prime a 30 giorni, il ciclo monetario si allunga di 60 giorni. Su 5 milioni di fatturato, ciò significa 5.000.000 / 365 × 60 = 821.917 euro di fabbisogno aggiuntivo di cassa. Questo importo va finanziato, e il costo del finanziamento impatta direttamente sull’EBITDA.
Simulazione numerica: caso studio di una PMI con 5 milioni di fatturato
Consideriamo una PMI manifatturiera italiana con fatturato 5.000.000 euro, EBITDA 600.000 euro (12%), PFN attuale 1.500.000 euro (PFN/EBITDA = 2,5), DSCR 1,8. L’azienda vuole aprire una filiale commerciale in Cile con investimento iniziale di 800.000 euro (capitale sociale, magazzino, adeguamento normativo).
Scenario A – Investimento finanziato con debito bancario
La banca concede un finanziamento di 800.000 euro a 5 anni, tasso 6%, quota capitale 160.000 euro/anno, interessi medi 30.000 euro/anno. Il DSCR diventa: (600.000 + 100.000 di margine generato dalla filiale) / (160.000 + 30.000 + 200.000 di debito preesistente) = 700.000 / 390.000 = 1,79. Il DSCR resta sopra 1,2 ma il PFN/EBITDA sale a (1.500.000 + 800.000) / 700.000 = 3,28. La banca potrebbe chiedere garanzie aggiuntive o un covenant sul DSCR.
Scenario B – Investimento finanziato con autofinanziamento e ottimizzazione del CCN
L’azienda riduce i giorni di scorta da 90 a 60 (liberando 150.000 euro), incassa anticipatamente i crediti verso clienti italiani tramite factoring pro-soluto (200.000 euro), rinegozia i debiti fornitori da 30 a 60 giorni (liberando 200.000 euro). Il fabbisogno residuo è di 250.000 euro, finanziato con leasing o finanziamento agevolato. Il PFN/EBITDA scende a (1.500.000 + 250.000) / 700.000 = 2,5. Il DSCR sale a 1,95. Il merito creditizio migliora e la banca concede condizioni migliori.
Scenario C – Accesso al Fondo di Garanzia MCC
La PMI accede al Fondo di Garanzia per le PMI (MCC) con garanzia all’80% su un finanziamento di 500.000 euro. Lo score del Fondo si basa su parametri come il rapporto tra mezzi propri e debito, la redditività, la liquidità e il settore. Un’azienda con PFN/EBITDA inferiore a 3, DSCR superiore a 1,3 e CCN positivo ha elevate probabilità di ottenere la garanzia. La garanzia MCC riduce il rischio per la banca e può abbattere lo spread di 50-100 basis point.
Impatto sul rating bancario e prevenzione delle segnalazioni in Centrale Rischi
Il rating bancario non è un mistero: è un algoritmo che valuta una serie di indicatori. Per le PMI che si internazionalizzano, i fattori critici sono:
- Andamento degli affidamenti: un utilizzo sistematico e continuativo delle linee di credito oltre il 70-80% del fido accordato può generare una segnalazione di sconfinamento. La banca interpreta lo sconfinamento come tensione di liquidità.
- Ritardi nei pagamenti: anche un ritardo di 30 giorni su una rata di mutuo può portare a una segnalazione in Centrale Rischi come “sofferenza” o “incaglio”. Le sofferenze vengono cancellate solo dopo 5 anni, con impatto devastante sul merito creditizio.
- Esposizione in valuta: le linee di credito in valuta estera (es. USD o BRL) sono soggette a fluttuazioni del cambio. Un deprezzamento del 20% del real può far salire l’esposizione in euro del 25%, con rischio di sconfinamento automatico.
- Garanzie prestate: se la controllata sudamericana riceve una garanzia dalla capogruppo italiana, questa va segnalata in Centrale Rischi come “garanzia rilasciata”. L’importo massimo garantito va monitorato.
Per prevenire le segnalazioni, il CFO deve:
- Monitorare settimanalmente l’utilizzo degli affidamenti e mantenere un margine di almeno il 20%.
- Impostare alert automatici per scadenze di rate, pagamenti fornitori e incassi clienti.
- Rinegoziare i fidi prima che scadano, non dopo.
- Utilizzare strumenti di copertura del rischio di cambio (forward, opzioni) per le esposizioni in valuta.
- Documentare in modo trasparente le operazioni con l’estero, evitando che la banca le interpreti come operazioni sospette.
Guida operativa: checklist per l’amministratore e il responsabile amministrativo
Checklist 1 – Prima di deliberare l’investimento estero
- Calcolare il DSCR previsionale su 5 anni, includendo scenari di stress (svalutazione 30%, calo ricavi 20%).
- Verificare il PFN/EBITDA target: deve restare sotto 3,5 anche nello scenario peggiore.
- Simulare il CCN aggiuntivo: giorni scorta, giorni credito, giorni debito per il nuovo mercato.
- Valutare l’impatto sul costo del denaro: un peggioramento del rating può aumentare lo spread di 150-200 basis point.
- Verificare la disponibilità di linee di credito in valuta e il costo di copertura del rischio di cambio.
Checklist 2 – Durante la gestione operativa
- Monitorare mensilmente il DSCR effettivo e confrontarlo con il budget.
- Controllare l’utilizzo degli affidamenti: non superare l’80% del fido.
- Gestire attivamente il circolante: anticipo fatture, factoring, dilazione fornitori.
- Verificare la posizione in Centrale Rischi almeno trimestralmente.
- Aggiornare il business plan con i dati reali e comunicare proattivamente con la banca.
Checklist 3 – Prevenzione delle segnalazioni a sofferenza
- Non saltare mai una rata, nemmeno di piccolo importo.
- Se prevedi tensioni di cassa, contatta la banca prima della scadenza.
- Evita sconfinamenti anche temporanei: meglio chiedere un aumento di fido che sconfinare.
- Tieni separati i conti della capogruppo da quelli della controllata estera.
- Documenta ogni operazione con l’estero con contratti, fatture e documenti di trasporto.
Checklist 4 – Accesso al Fondo di Garanzia MCC
- Verifica i requisiti dimensionali (PMI secondo parametri UE).
- Prepara il business plan con DSCR, PFN/EBITDA e CCN.
- Verifica lo score del Fondo: parametri di redditività, liquidità, struttura finanziaria.
- Richiedi la garanzia prima di firmare il contratto di finanziamento.
- Monitora la permanenza dei requisiti per non perdere la garanzia.
FAQ
Quali sono i principali rischi per le aziende che investono in Sud America?
Instabilità politica, fluttuazioni valutarie e burocrazia. Ma le opportunità spesso superano i rischi, grazie a accordi commerciali e domanda crescente. Dal punto di vista finanziario, i rischi principali sono: svalutazione della valuta locale (che riduce i ricavi in euro), inflazione elevata (che aumenta i costi), rischio di credito dei clienti locali (che allunga i tempi di incasso) e rischio di cambio (che può generare perdite su cambi).
Come possono le piccole imprese italiane accedere a questi mercati?
Attraverso consorzi export, fiere internazionali e il supporto di enti come Assocamerestero. Anche le piattaforme digitali stanno facilitando l’ingresso in nuovi mercati. Dal punto di vista finanziario, le PMI possono utilizzare: finanziamenti agevolati SIMEST, garanzie MCC, factoring internazionale, leasing in valuta estera e accordi di joint venture con partner locali.
Il made in Italy è davvero così richiesto all’estero?
Sì, il brand Italia è fortissimo. Qualità, design e tradizione sono valori riconosciuti e pagati premium. Il Sud America non fa eccezione. Tuttavia, il premium price non basta: senza una gestione finanziaria rigorosa, il rischio è di crescere in fatturato ma perdere in marginalità e cassa.
Qual è il DSCR minimo richiesto dalle banche per finanziare l’internazionalizzazione?
Generalmente le banche richiedono un DSCR minimo di 1,2-1,3. Per operazioni in mercati emergenti, il requisito sale a 1,4-1,5. È fondamentale calcolare il DSCR anche in scenari di stress valutario.
Come impatta l’internazionalizzazione sul rating bancario?
L’impatto dipende dalla struttura finanziaria. Se l’azienda mantiene PFN/EBITDA sotto 3, DSCR sopra 1,3 e CCN positivo, il rating può migliorare. Se invece l’investimento è finanziato interamente a debito e genera tensioni di cassa, il rating peggiora, con aumento dello spread e richiesta di garanzie aggiuntive.
Quali sono le conseguenze di una segnalazione in Centrale Rischi?
Una segnalazione a sofferenza o incaglio resta visibile per 5 anni e può precludere l’accesso al credito, aumentare il costo del denaro e compromettere la reputazione aziendale. Per questo è essenziale prevenire le segnalazioni con un monitoraggio costante e una comunicazione proattiva con la banca.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Risanamento in crisi: lezioni di finanza per PMI 2026

Pil Europa 2026: Scudo PMI contro Dazi e Crisi

Guida Autonoma: Investimenti e Codice Strada 2026
Essilux perde il 50%: le PMI e il rischio fornitore 2026

Tutele Graduali Energia: Stop 2027 e Impatto PMI

Costo del Lavoro Banche: Impatto su PMI e Credito 2026
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaPil Europa 2026: Scudo PMI contro Dazi e Crisi
Il FMI stima Pil Europa all'1,3% nel 2028. Per le PMI significa credito più selettivo: ecco come rinegoziare debito e DSCR prima che la banca chiuda il fido.
FinanzaGuida Autonoma: Investimenti e Codice Strada 2026
Niulinx lancia l'allarme: senza modifiche al Codice della Strada, la guida autonoma va all'estero. Ecco l'impatto su rating bancario, DSCR e accesso al credito per le PMI.
FinanzaEssilux perde il 50%: le PMI e il rischio fornitore 2026
Essilux perde il 50% e le PMI fornitrici rischiano la revoca dei fidi. DSCR, concentrazione cliente e piano di diversificazione: cosa fare subito.
FinanzaTutele Graduali Energia: Stop 2027 e Impatto PMI
Dal 31 marzo 2027 stop alle tutele graduali energia. Il Mase valuta proroga al 31 dicembre. Ecco come proteggere EBITDA, DSCR e rating bancario della tua PMI.
FinanzaCosto del Lavoro Banche: Impatto su PMI e Credito 2026
Il rinnovo del contratto bancario aumenta il costo del lavoro. Scopri l'impatto su spread, DSCR e rating delle PMI e cosa fare subito per difendere il credito.