Liquidazione Giudiziale Cermed: Lezioni di Finanza per PMI 2026
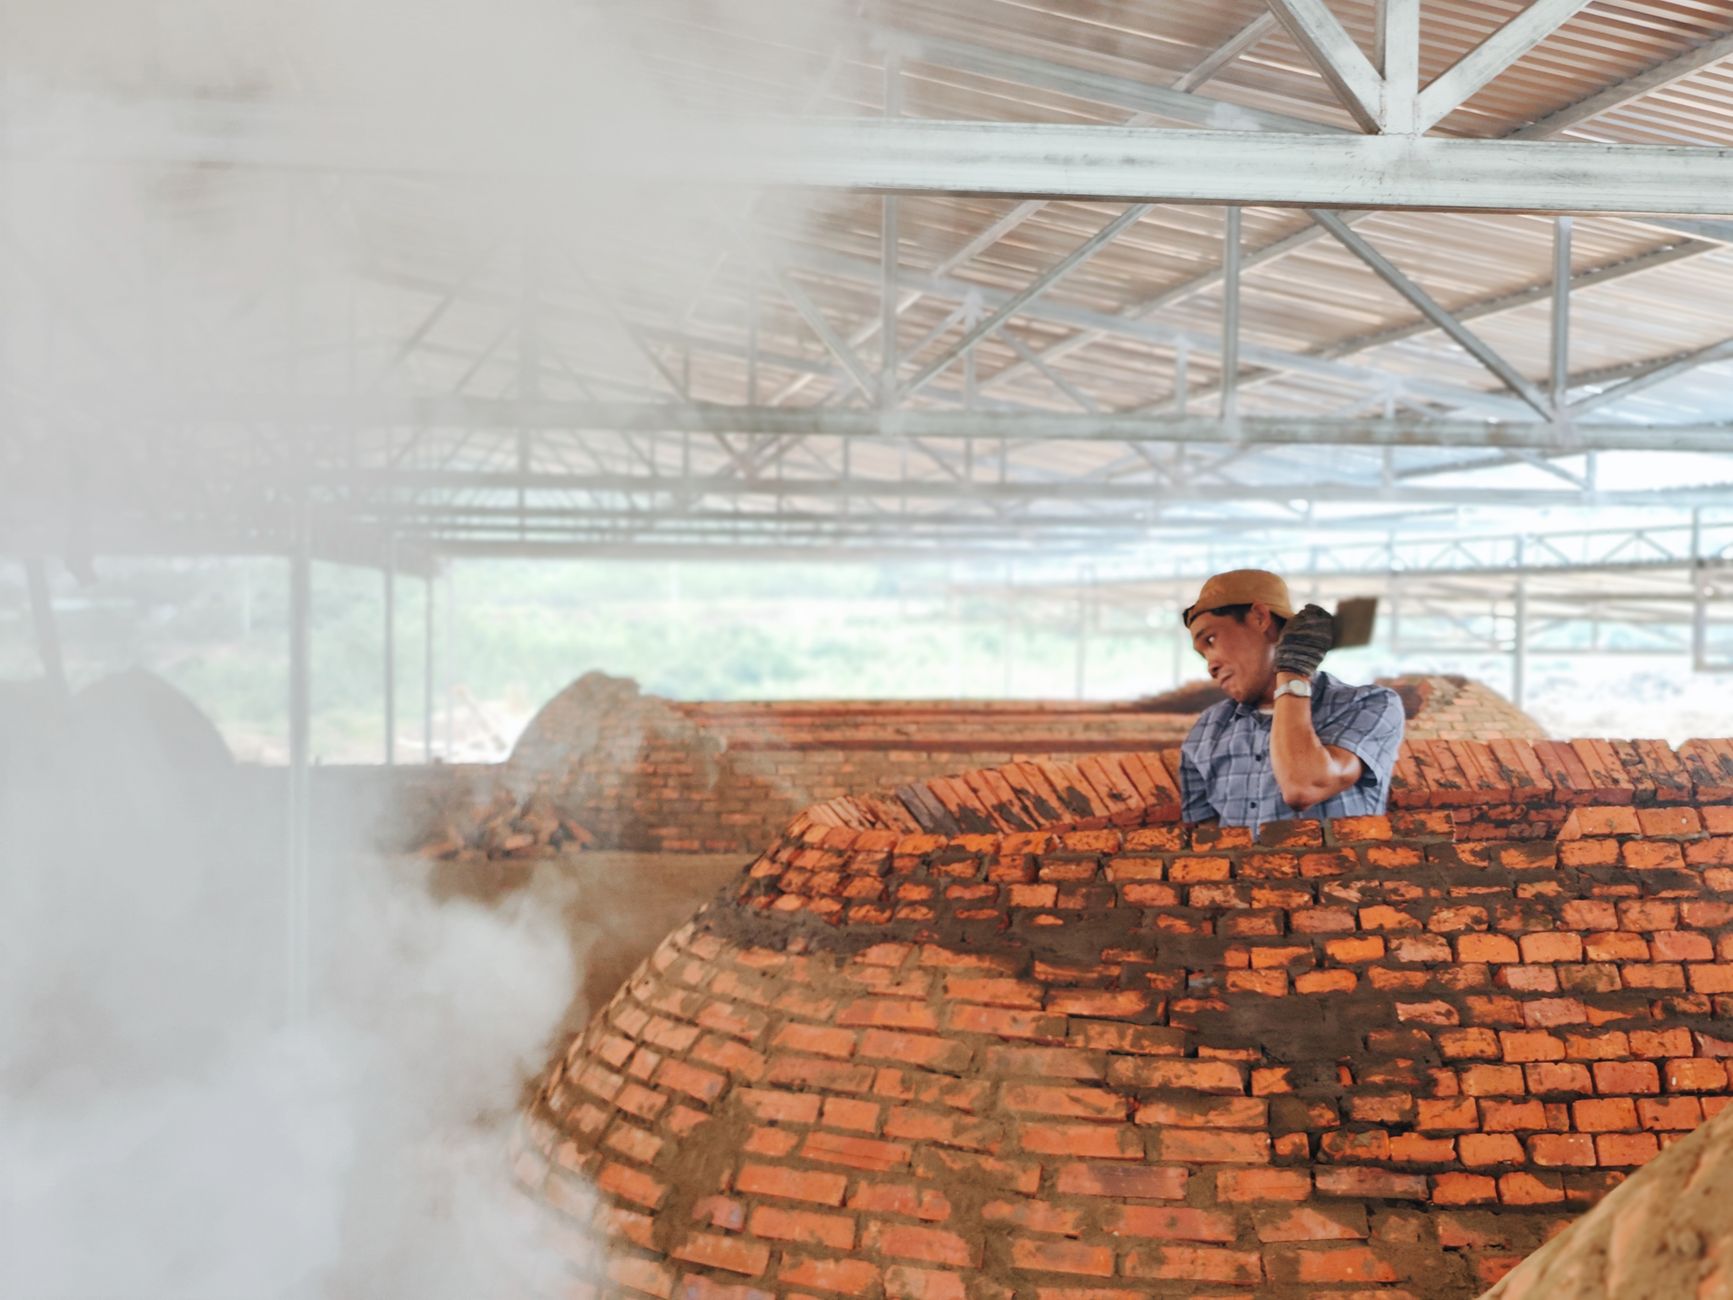
Il tribunale di Cagliari ha dichiarato la liquidazione giudiziale per Cermed Ceramica Mediterranea, l'azienda di Guspini che produceva ceramica con argilla sarda. Una notizia che per chi si occupa di finanza aziendale rappresenta l'epilogo di una crisi annunciata. Immagina di essere il CFO di un'azienda manifatturiera con 50 dipendenti e 8 milioni di fatturato. Negli ultimi tre anni hai visto il tuo fido bancario ridursi del 40%, i tempi di incasso allungarsi da 90 a 150 giorni, e il costo dell'energia triplicare. Ogni mattina ti svegli con una domanda: riuscirò a pagare gli stipendi il 27 del mese? Questa è la realtà di centinaia di PMI italiane in settori energivori come ceramica, vetro e metallurgia.
La vicenda Cermed non è un caso isolato, ma un monito. Quando un'azienda arriva alla liquidazione giudiziale, significa che tutti gli strumenti di finanza aziendale sono falliti: ristrutturazione del debito, composizione negoziata, accordi con i creditori. Eppure i segnali erano presenti nei numeri mesi, se non anni, prima. Il problema è che molte PMI non li monitorano: non guardano il DSCR, non analizzano la Centrale Rischi, non calcolano il capitale circolante netto. Oggi, mentre il tribunale di Cagliari mette la parola fine sulla ceramica sarda, trasformiamo questa notizia in una lezione operativa.
1 - Quadro Normativo e Analisi del Problema: La Crisi d'Impresa nel CCII
La liquidazione giudiziale è la procedura di insolvenza prevista dal Codice della Crisi d'Impresa e dell'Insolvenza (CCII), in vigore dal 15 luglio 2022. Sostituisce il vecchio fallimento e si applica quando un'impresa non è più in grado di soddisfare regolarmente le proprie obbligazioni. Ma la liquidazione giudiziale non è un fulmine a ciel sereno: è l'ultimo atto di una crisi che, per legge, deve essere intercettata molto prima. Il CCII impone all'imprenditore un obbligo di adeguati assetti organizzativi per rilevare tempestivamente i segnali di crisi. In parole povere: devi avere un sistema di controllo di gestione che ti dica, mese per mese, se il tuo DSCR sta scendendo sotto 1, se il patrimonio netto si sta erodendo, se i debiti scaduti superano una soglia critica.
La Cermed operava in un settore ad alta intensità di capitale e con margini sotto pressione. La ceramica richiede forni che consumano energia elettrica e gas in quantità industriali. Nel 2022 e 2023, i costi dell'energia sono aumentati del 200-300% per molte aziende manifatturiere. A questo si aggiungono la concorrenza asiatica, la contrazione della domanda interna e la difficoltà di accesso al credito. Il tribunale ha dichiarato la liquidazione giudiziale perché non c'erano più le condizioni per una continuità aziendale. Ma quali strumenti avrebbe potuto usare prima? Il CCII prevede la composizione negoziata della crisi, strumento stragiudiziale che permette di negoziare con i creditori sotto la protezione di un esperto indipendente. Poi ci sono gli accordi di ristrutturazione dei debiti, il piano attestato di risanamento, il concordato preventivo. Strumenti che, se attivati in tempo, possono salvare l'impresa e i posti di lavoro. Il problema è culturale: molte PMI aspettano che la banca revochi il fido o che l'Agenzia delle Entrate notifichi una cartella esattoriale per muoversi. A quel punto il deterioramento è troppo avanzato.
Un altro aspetto critico è la Centrale Rischi della Banca d'Italia. Quando un'azienda inizia a ritardare i pagamenti verso le banche, anche di pochi giorni, la Centrale Rischi registra la sofferenza. Le altre banche lo vedono, e scatta l'effetto domino: revoca dei fidi, richiesta di rientro immediato, chiusura di nuove linee di credito. Per Cermed questo circolo vizioso è stato probabilmente letale. La lezione? La finanza aziendale non è solo numeri, è gestione proattiva delle relazioni con gli istituti di credito e monitoraggio costante degli indicatori di allerta. Il CCII ha introdotto gli indicatori della crisi (come il DSCR e il rapporto tra debiti e patrimonio netto) proprio per dare agli imprenditori una bussola. Ignorarli è un lusso che nessuna PMI può più permettersi.
Leggi anche: Crollo Borse Asia 2026: rischio PMI su fidi e Ia
2 - Impatto Finanziario e Metriche di Bilancio: I Numeri che Uccidono
Vediamo ora i numeri. La liquidazione giudiziale di Cermed è il risultato di metriche finanziarie che hanno gridato aiuto per anni. Prendiamo un'azienda tipo del settore ceramico con 8 milioni di fatturato. Nel 2021, l'EBITDA margin era del 12%, quindi 960.000 euro. Nel 2022, il costo dell'energia passa da 800.000 a 2,4 milioni di euro. L'EBITDA crolla a 360.000 euro, con un margine del 4,5%. Nel 2023, il fatturato scende a 7 milioni per la contrazione della domanda, ma i costi energetici restano alti. L'EBITDA diventa negativo: -200.000 euro. A questo punto, il DSCR (Debt Service Coverage Ratio), che misura la capacità di rimborsare il debito, scende sotto 1. Formula: DSCR = EBITDA / (Quota capitale + Quota interessi). Se l'EBITDA è 360.000 e il servizio del debito è 500.000, il DSCR è 0,72. Le banche vedono questo numero e scatta l'allarme rosso.
Ma non è solo l'EBITDA. Il capitale circolante netto (CCN) è un altro killer silenzioso. CCN = Attivo corrente - Passivo corrente. Se i crediti verso clienti passano da 1,5 a 2,5 milioni perché i clienti pagano a 150 giorni, e le scorte restano invendute per 120 giorni, il CCN esplode. Per finanziarlo, l'azienda usa il fido bancario, che però viene ridotto perché la banca vede il deterioramento. Risultato: tensione di liquidità cronica. Il rapporto debiti/patrimonio netto (leverage) sale da 2 a 4, poi a 6. Quando supera 8, il patrimonio netto è quasi azzerato. A quel punto, il CCII scatta: l'impresa è in crisi conclamata.
Facciamo un altro esempio concreto. Immagina che la tua azienda abbia una PFN (Posizione Finanziaria Netta) di 3 milioni di euro. Se l'EBITDA è 500.000, il rapporto PFN/EBITDA è 6. Le banche considerano sostenibile un rapporto fino a 3-4. Sopra 5, il rating bancario peggiora. La Centrale Rischi ti classifica come "cliente ad andamento anomalo". Le altre banche ti chiudono i fidi. Il circolante si blocca. Non riesci a pagare i fornitori, che ti mettono in mora. I clienti, sapendo che sei in difficoltà, chiedono sconti o pagano ancora più tardi. È una spirale mortale. Per Cermed, con ogni probabilità, il DSCR è sceso sotto 0,8 per almeno due esercizi consecutivi, il patrimonio netto è diventato negativo, e il debito verso banche e fornitori ha superato ogni capacità di rimborso. La liquidazione giudiziale è stata l'epilogo inevitabile.
Ma c'è una metrica ancora più spietata: il cash flow operativo. Se l'azienda genera cassa solo per pagare gli interessi ma non riesce a ridurre il debito, è solo questione di tempo. Il flusso di cassa operativo si calcola partendo dall'EBITDA, sottraendo le imposte, gli interessi e le variazioni del CCN. Se il CCN assorbe 500.000 euro all'anno, e l'EBITDA è 300.000, il cash flow è negativo per 200.000. Ogni anno, l'azienda perde 200.000 euro di liquidità. Dopo tre anni, sono 600.000 euro di buchi che nessuna banca vuole coprire. Ecco perché monitorare queste metriche è la differenza tra sopravvivere e finire in liquidazione giudiziale.
3 - Guida Operativa per l'Impresa: Cosa Fare da Domani Mattina
Se la tua azienda mostra anche solo uno di questi segnali, non aspettare. Ecco un piano d'azione in tre step per evitare il destino di Cermed.
Step 1: Calcola il tuo DSCR e il tuo CCN aggiornati. Prendi l'ultimo bilancio depositato e l'ultima situazione contabile infrannuale. Calcola il DSCR degli ultimi 12 mesi e le proiezioni per i prossimi 12. Se il DSCR è sotto 1, hai un problema. Se è sotto 0,8, sei in zona rossa. Calcola il CCN: se è in aumento da tre trimestri consecutivi, stai assorbendo cassa. Parla con il tuo commercialista o con un advisor finanziario. Non rimandare.
Step 2: Verifica la tua posizione in Centrale Rischi. Richiedi l'ultima visura CR alla tua banca principale. Controlla se ci sono ritardi nei pagamenti, anche di pochi giorni. Se vedi segnalazioni di "sofferenze" o "inadempimenti", intervieni immediatamente. Parla con il tuo gestore bancario, spiega la situazione, proponi un piano di rientro. Se non lo fai, le altre banche ti chiuderanno i fidi nel giro di poche settimane.
Step 3: Attiva gli strumenti del CCII prima che sia troppo tardi. Se la crisi è reversibile, la composizione negoziata della crisi è lo strumento più efficace. Nomini un esperto indipendente, negozi con i creditori, e ottieni la protezione dei beni. Se la crisi è più profonda, valuta un accordo di ristrutturazione o un concordato preventivo. L'importante è muoversi quando l'azienda è ancora in grado di generare cassa, non quando i creditori hanno già perso la pazienza. Il CCII premia chi agisce tempestivamente e penalizza chi nasconde la polvere sotto il tappeto.
Infine, costruisci un sistema di monitoraggio mensile. Non serve un software costoso: bastano un foglio Excel e la disciplina di aggiornarlo ogni mese. Tieni sotto controllo DSCR, CCN, PFN/EBITDA, giorni medi di incasso e pagamento. Se uno di questi indicatori peggiora per due mesi consecutivi, convoca una riunione con il tuo CFO e il tuo advisor. La prevenzione è l'unica assicurazione contro la liquidazione giudiziale.
4 - Domande Frequenti (FAQ)
D: Cos'è la liquidazione giudiziale e come si differenzia dal fallimento?
R: La liquidazione giudiziale è la procedura di insolvenza introdotta dal CCII nel 2022. Sostituisce il fallimento, ma il concetto è simile: si apre quando l'impresa non è più in grado di pagare i debiti. La differenza principale è che il CCII punta a favorire la composizione negoziata prima che si arrivi alla liquidazione.
D: Quali sono i primi segnali di crisi che devo monitorare?
R: I principali sono: DSCR inferiore a 1, patrimonio netto in erosione, CCN in aumento, ritardi nei pagamenti verso banche e fornitori, e segnalazioni negative in Centrale Rischi. Se noti anche solo uno di questi, intervieni subito.
D: Cosa rischio se non pago i debiti e arrivo alla liquidazione giudiziale?
R: La liquidazione comporta la perdita del controllo dell'azienda, la vendita dei beni per pagare i creditori e, in alcuni casi, azioni di responsabilità verso gli amministratori. È una procedura che distrugge valore e posti di lavoro. Meglio prevenire con gli strumenti del CCII.
D: La composizione negoziata della crisi è adatta alla mia PMI?
R: Sì, se la crisi è reversibile e hai almeno un creditore con cui negoziare. È uno strumento riservato e flessibile, che ti permette di ristrutturare il debito e continuare l'attività. Richiede però l'intervento di un esperto indipendente e la trasparenza totale sui numeri.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026
Diesel e PMI: costo energia e credito nel 2026
Talenti AI: costo e ROI per le PMI nel 2026

Team building e finanza: le PMI scoprono il valore 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaDiesel e PMI: costo energia e credito nel 2026
La revoca delle sanzioni sul diesel non risolve il problema per le PMI: il nodo è il Medio Oriente. Ecco come proteggere liquidità, DSCR e rating bancario nel 2026.
FinanzaTalenti AI: costo e ROI per le PMI nel 2026
Le PMI che investono in talenti AI registrano ROI superiori al 100% in 24 mesi. Ecco costi, metriche e incentivi per il 2026.
FinanzaTeam building e finanza: le PMI scoprono il valore 2026
Folgiero paragona azienda e barca: preparazione e responsabilità. Per le PMI, significa gestire DSCR, PFN e Centrale Rischi. Ecco come.