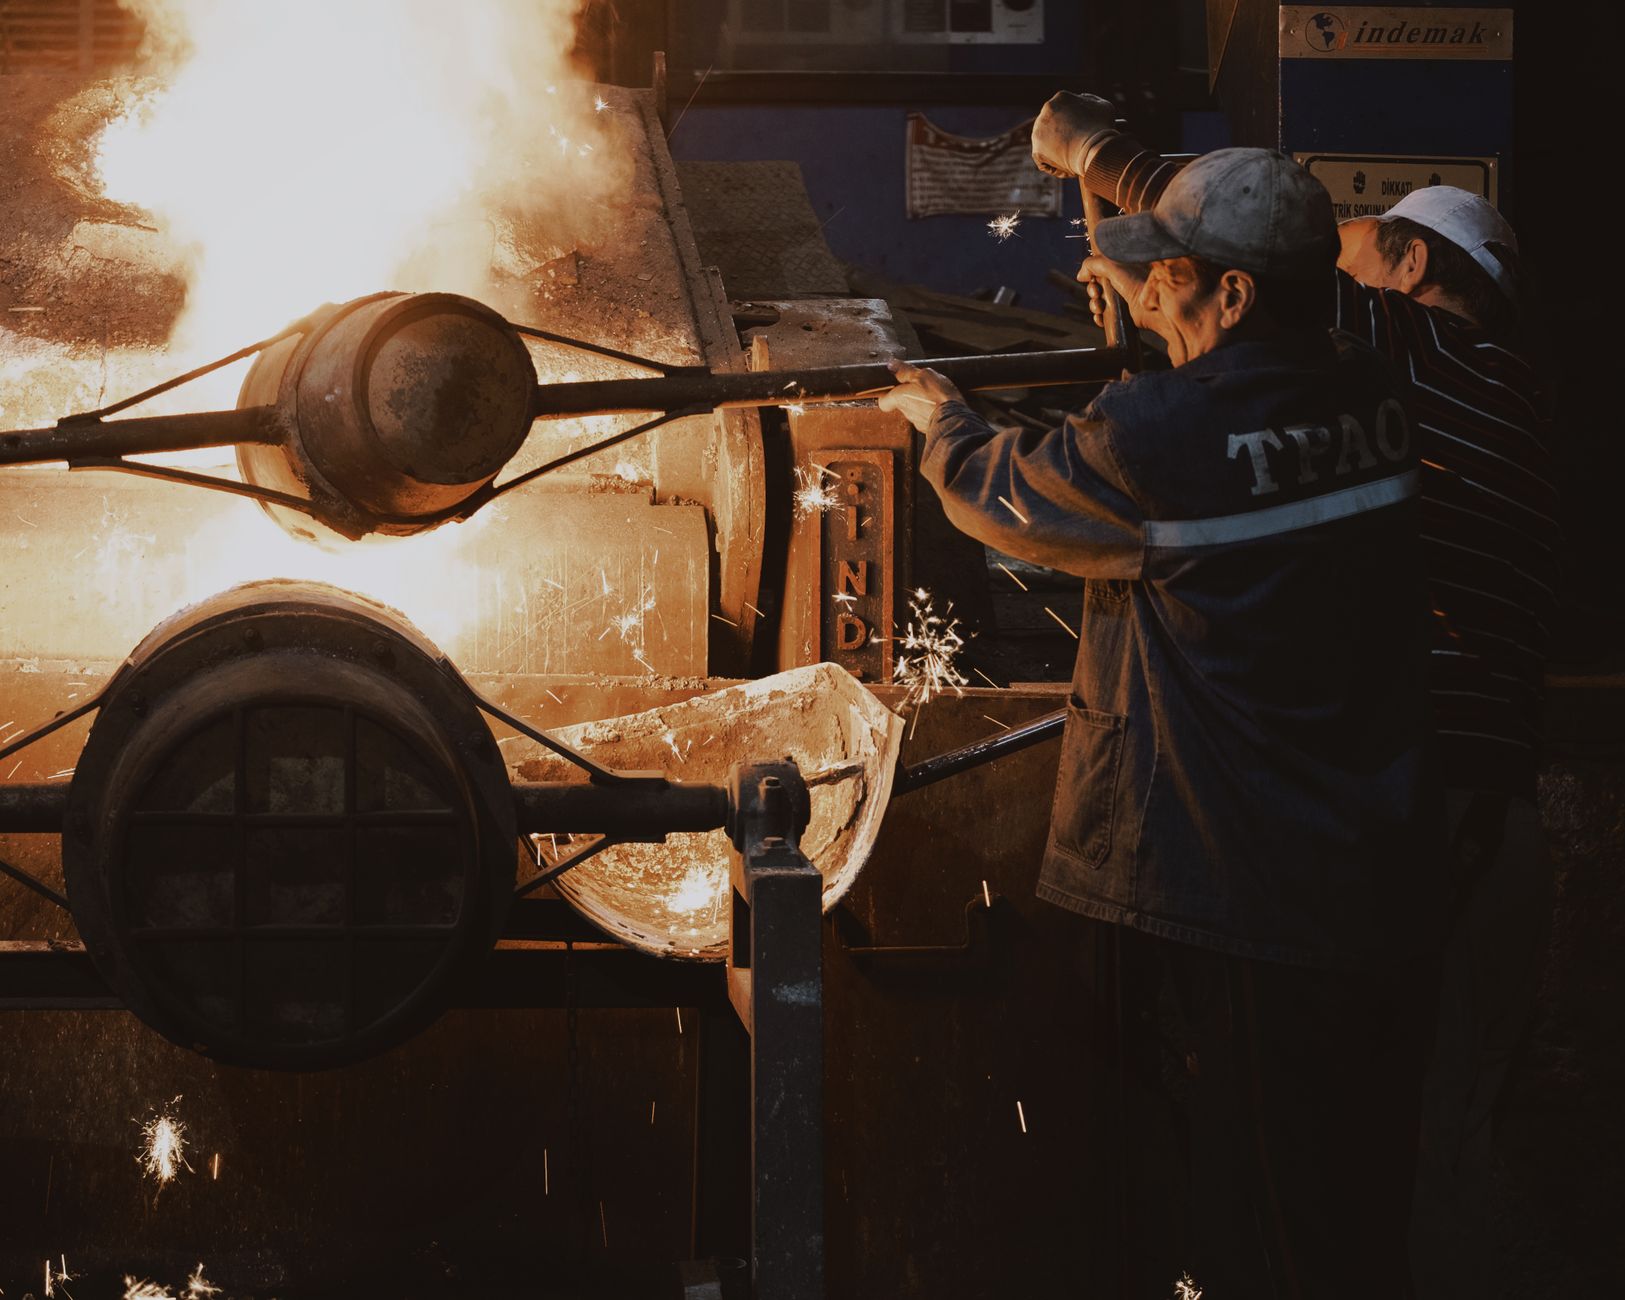
Immagina di essere il CFO di una PMI metalmeccanica con 8 milioni di fatturato che lavora nell'indotto dell'ex Ilva di Genova. Lunedì mattina apri la posta certificata e trovi una revoca del fido di 400.000 euro da parte della tua banca. Nessuna telefonata, nessun preavviso. Solo una PEC. Il motivo? Il tuo principale cliente ha un'esposizione debitoria che pesa per il 35% del tuo giro d'affari e la banca ha appena aggiornato la valutazione del rischio di controparte dopo l'irruzione dei lavoratori nella Prefettura di Genova.
La notizia ANSA del 14 ottobre 2026 non è cronaca. È un segnale di allarme finanziario che ogni titolare di PMI collegata alla filiera siderurgica e logistica ligure deve leggere con gli occhi del proprio bilancio. Gli operai dell'ex Ilva hanno occupato la Prefettura di Genova per chiedere garanzie sul futuro dello stabilimento e sui livelli occupazionali. Per il sistema bancario, questo è un evento di credito negativo che innesca automaticamente una revisione dei rating interni, delle linee di affidamento e dei tassi applicati alle imprese dell'indotto.
Il problema non è la protesta in sé. Il problema è che il sistema bancario italiano tratta questi eventi come trigger di risk-off. Tradotto: le banche riducono l'esposizione verso tutta la filiera, alzano gli spread, chiedono rientri anticipati sui fidi a revoca e congelano nuove erogazioni. Se la tua PMI ha un'esposizione superiore al 20% verso un singolo cliente in crisi, il tuo rating bancario può scendere di due classi in poche settimane. E con esso, il costo del denaro.
In questo articolo trovi un'analisi concreta di cosa succede al tuo conto economico, quali metriche devi monitorare da subito e la procedura operativa in 4 step per proteggere la liquidità aziendale prima che la stretta creditizia ti travolga.
1 - Quadro Normativo e Analisi del Problema
La crisi d'impresa di un grande gruppo industriale si propaga alla filiera attraverso tre canali normativi e finanziari precisi: il Codice della Crisi d'Impresa e dell'Insolvenza (CCII), gli obblighi di segnalazione della Centrale Rischi e le policy di gestione del credito delle banche commerciali. Capire come funzionano è il primo passo per difendersi.
Il CCII, nella sua versione aggiornata al 2026, prevede che gli organi di controllo societario segnalino tempestivamente gli indicatori di crisi. Ma c'è un aspetto meno noto: quando un debitore di rilevanza sistemica entra in una fase di tensione, le banche applicano il principio di concentrazione del rischio previsto dalle linee guida di Banca d'Italia. Se una PMI ha un'esposizione verso un unico gruppo superiore al 25% del totale attivo, scatta l'obbligo di riduzione graduale dell'esposizione.
Nel caso dell'ex Ilva di Genova, l'occupazione della Prefettura è un evento che le banche classificano come early warning. Non è ancora default, ma è un segnale che attiva procedure interne di revisione. Le conseguenze pratiche per le PMI dell'indotto sono tre:
- Blocco delle nuove erogazioni verso tutta la filiera, anche per operazioni già deliberate.
- Revisione dei fidi a revoca con richiesta di rientri parziali a 30-60 giorni.
- Aumento dello spread applicato sulle linee di cassa, spesso tra 50 e 150 punti base in più.
Il quadro normativo aggiunge un ulteriore livello di complessità. Le PMI che partecipano a commesse pubbliche o a filiere strategiche possono accedere a garanzie pubbliche e strumenti di mitigazione del rischio previsti dal Fondo di Garanzia PMI e da SACE. Ma l'accesso richiede documentazione aggiornata, un rating MCC in ordine e una situazione contabile che regga lo stress test bancario.
La domanda che ogni imprenditore deve porsi è semplice: se domani la mia banca mi chiedesse il rientro del 30% del fido entro 60 giorni, avrei la liquidità per farlo senza bloccare la produzione? Se la risposta è no, il tempo per agire è adesso, non tra tre mesi.
Leggi anche: Nvidia-Doctolib: AI in sanità, opportunità PMI 2026
2 - Impatto Finanziario e Metriche di Bilancio
Vediamo i numeri. Prendiamo una PMI metalmeccanica tipo: fatturato 8 milioni, EBITDA 800.000 euro (10%), PFN (Posizione Finanziaria Netta) di 2,4 milioni, di cui 1,2 milioni di fidi a revoca. Il 35% del fatturato arriva da un cliente della filiera ex Ilva.
Se la banca revoca il fido di 400.000 euro e chiede il rientro in 60 giorni, l'azienda deve trovare liquidità immediata. Le opzioni sono tre: anticipo fatture, cessione del credito o finanziamento a medio termine. Tutte hanno un costo. Ipotizziamo un tasso medio del 7% annuo sul nuovo debito: 28.000 euro di oneri finanziari aggiuntivi in un anno.
Ma il danno peggiore è sul DSCR (Debt Service Coverage Ratio). La formula è: DSCR = EBITDA / (Quota capitale + Oneri finanziari). Se prima il rapporto era 1,5, con la nuova struttura del debito scende a 1,15. Sotto 1,2, molte banche classificano l'azienda come vulnerabile e applicano spread più alti o richiedono garanzie aggiuntive.
Il secondo indicatore da monitorare è il rating bancario. Le banche usano modelli interni che valutano: settore di appartenenza, concentrazione del fatturato, andamento dei margini, puntualità nei pagamenti. Un evento come l'occupazione della Prefettura peggiora il giudizio sul settore e sulla controparte principale. Il rating può scendere di 2 classi in 30 giorni.
Terzo indicatore: il capitale circolante netto. Se il cliente in crisi ritarda i pagamenti, il DSO (Days Sales Outstanding) sale. Da 60 giorni a 90 giorni significa 660.000 euro di cassa in più immobilizzata. Con un costo del denaro al 7%, sono 46.000 euro di oneri finanziari impliciti.
Quarto: la Centrale Rischi. Se la banca segnala una riduzione dell'affidamento, le altre banche lo vedono. In 30 giorni, l'azienda può trovarsi con tutte le linee di credito congelate. A quel punto, l'unica via è il finanziamento d'emergenza a tassi che possono superare il 10-12%.
La simulazione è chiara: una PMI con 8 milioni di fatturato può perdere tra 80.000 e 150.000 euro di margine in un anno a causa di una stretta creditizia indotta da un evento esterno. Senza contare il rischio di perdere commesse per incapacità di sostenere i tempi di pagamento dei fornitori.
3 - Guida Operativa per l'Impresa
Ecco cosa deve fare il titolare o il CFO da domani mattina, in 4 step pratici.
Step 1 - Mappa l'esposizione reale. Calcola la percentuale di fatturato e di crediti verso il cliente in crisi. Se supera il 20%, sei in zona rossa. Prepara un piano di diversificazione commerciale con obiettivi a 6 e 12 mesi.
Step 2 - Anticipa la banca. Non aspettare la PEC di revoca. Chiama il tuo gestore, chiedi un incontro, porta un piano di rientro credibile. Le banche premiano la trasparenza. Se ti presenti prima, hai margine di negoziazione su tassi e tempi.
Step 3 - Rinegozia il debito. Chiedi la conversione dei fidi a revoca in finanziamenti a medio termine (3-5 anni) con garanzia del Fondo PMI. Questo riduce il rischio di revoca improvvisa e stabilizza il DSCR.
Step 4 - Attiva gli strumenti di mitigazione. Verifica se puoi accedere a garanzie SACE, a fondi di filiera o a bandi regionali per la riconversione. Aggiorna il rating MCC e prepara un business plan a 3 anni con scenari di stress.
Infine, monitora settimanalmente: DSO, DSCR, utilizzo delle linee di credito e scadenze dei pagamenti. Un cruscotto di controllo aggiornato è la tua migliore assicurazione contro le crisi di filiera.
4 - Domande Frequenti (FAQ)
D1: La banca può revocare il fido senza preavviso?
Sì, se il contratto prevede la clausola "a revoca". La banca può chiudere la linea in qualsiasi momento, anche senza motivazione. Per questo è fondamentale negoziare clausole di preavviso minimo (30-60 giorni) o convertire i fidi in finanziamenti a scadenza.
D2: Cosa succede al mio rating bancario se il mio cliente principale è in crisi?
Il rating peggiora perché la banca valuta il rischio di concentrazione e il settore. Puoi mitigare l'effetto diversificando il portafoglio clienti, migliorando i margini e presentando un piano industriale credibile.
D3: Come posso proteggere la liquidità aziendale in una crisi di filiera?
Tre mosse: anticipa i crediti con factoring o cessione pro-soluto, rinegozia i tempi di pagamento con i fornitori, attiva linee di credito di backup prima che servano. La liquidità si trova quando non serve, non quando è emergenza.
D4: Il Fondo di Garanzia PMI copre anche le crisi di filiera?
Sì, se l'azienda è in bonis e presenta un piano di ristrutturazione o di diversificazione. La garanzia copre fino all'80% del finanziamento, ma serve documentazione aggiornata e un rating MCC adeguato.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026
Inflazione al 5%: difendi la liquidità della tua PMI nel 2026
Borse europee e tassi: cosa fare in azienda nel 2026

Intesa Sanpaolo-Consumatori: Credito PMI più Rapido 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaInflazione al 5%: difendi la liquidità della tua PMI nel 2026
Inflazione al 5% a ottobre 2026: consumi e PIL tengono, ma le PMI rischiano la liquidità. Ecco come difendere DSCR, PFN e rating bancario.
FinanzaBorse europee e tassi: cosa fare in azienda nel 2026
Borse europee in ordine sparso: Francoforte +0,44%, Londra -0,25%. Ecco come tradurre il segnale delle banche centrali in scelte di debito e liquidità per la tua PMI.
FinanzaIntesa Sanpaolo-Consumatori: Credito PMI più Rapido 2026
Intesa Sanpaolo e consumatori firmano un nuovo accordo: preavviso di 30 giorni sulla revoca del fido. Ecco come le PMI possono proteggere liquidità e rating.