Il tuo buyer tedesco ti ha appena chiesto un preventivo in euro per una commessa da 400.000 euro. Tu hai comprato materie prime in dollari a gennaio, quando il cambio era 1,15. Oggi l'euro vale 1,1226 dollari e il margine che avevi messo in bilancio si sta assottigliando. Non è un dettaglio macroeconomico da giornale: è una perdita secca sul conto economico della tua impresa.
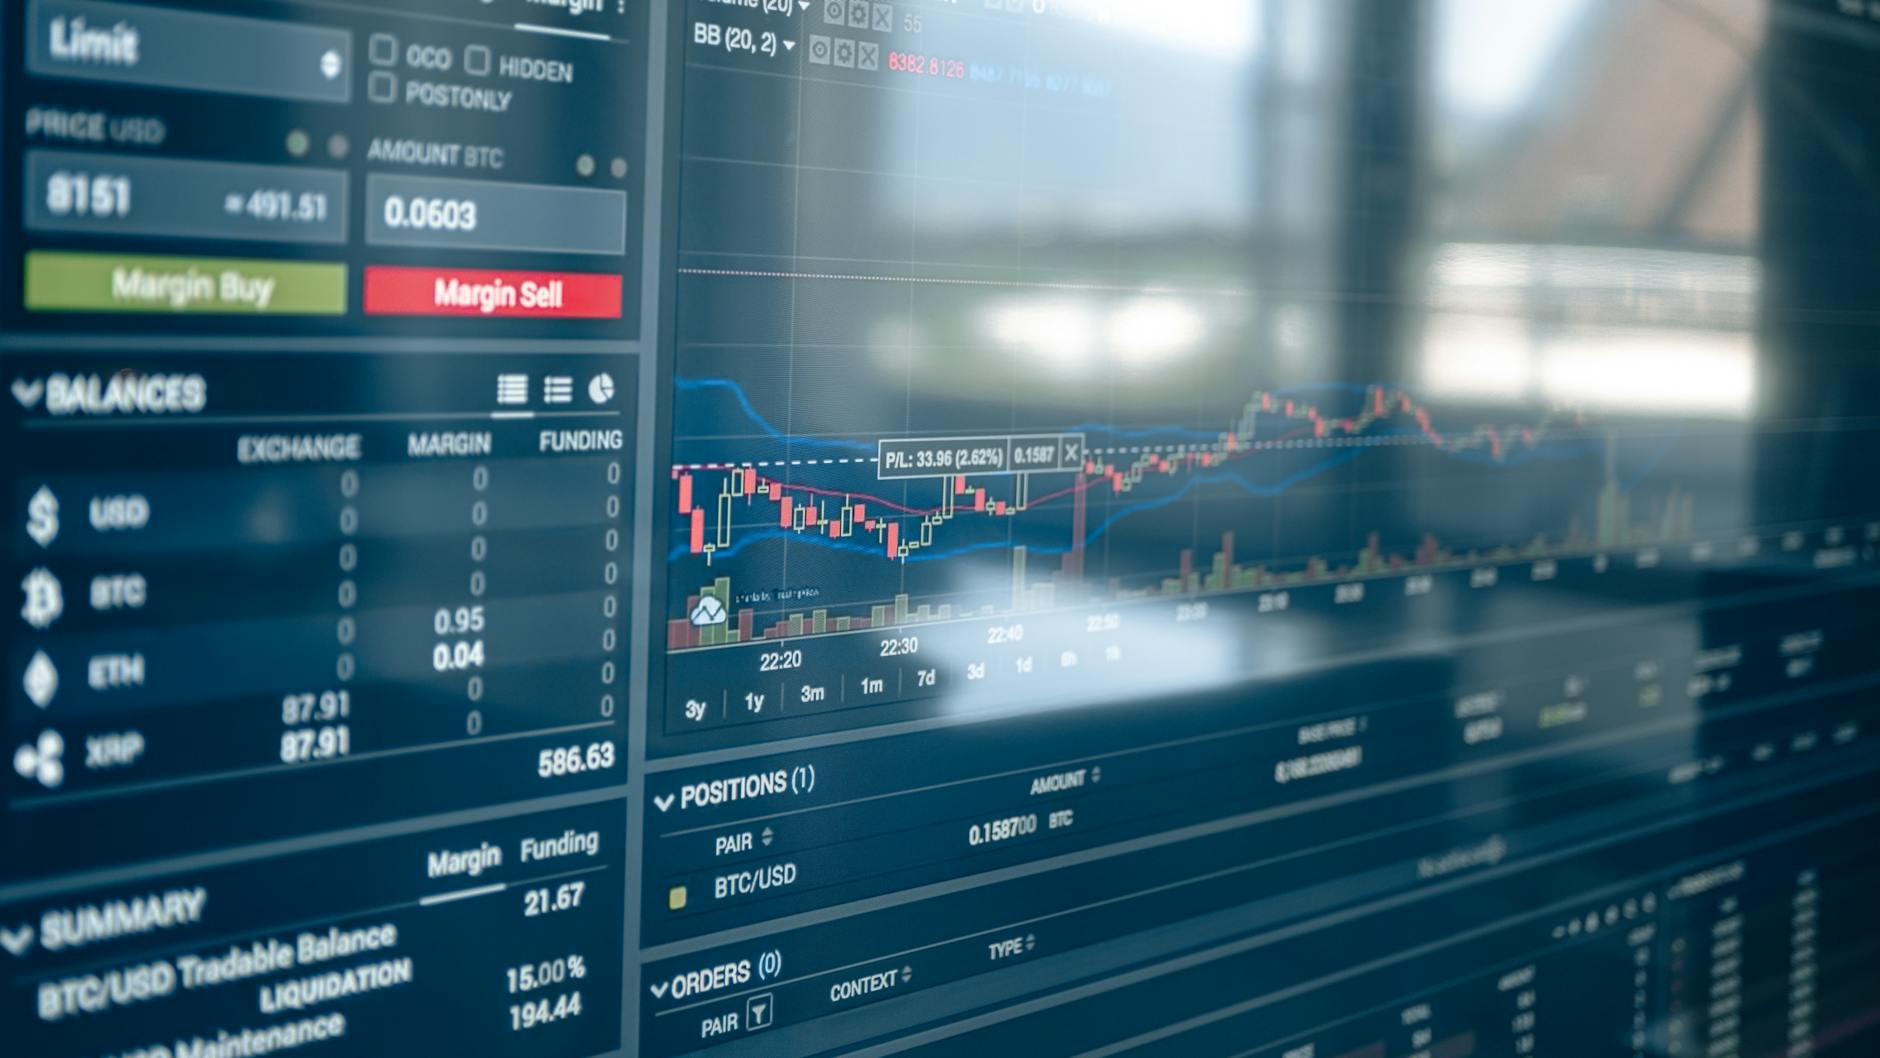
La notizia di oggi è chiara: l'euro è poco mosso, scambiato a 1,1226 dollari, mentre la moneta unica passa di mano a 177,1800 yen. Per un CFO o un titolare di PMI, questo dato non è un titolo da prima pagina. È un input operativo che impatta su margini, liquidità e capacità di rimborso. Se esporti fuori area euro, se acquisti componenti in valuta, o se hai finanziamenti in divisa, il cambio è una variabile che entra direttamente nel DSCR e nel rating bancario. Ignorarla significa consegnare al mercato una fetta di utile che potevi proteggere con una copertura.
In questo articolo non troverai analisi macroeconomiche fini a se stesse. Troverai il percorso pratico per capire come un cambio a 1,1226 si traduce in numeri di bilancio, quali metriche tenere sotto controllo e cosa fare da domani mattina per difendere il margine. Perché la finanza aziendale non è teoria: è la differenza tra chi chiude l'anno con l'EBITDA previsto e chi no.
1 - Quadro Normativo o Analisi del Problema
Il rischio di cambio è l'effetto che le variazioni dei tassi di cambio producono sui flussi finanziari, sugli utili e sul patrimonio di un'impresa che opera in valute diverse dall'euro. Per le PMI italiane, questo rischio è spesso sottovalutato perché non esiste un obbligo normativo specifico di copertura: il legislatore non impone l'uso di strumenti derivati, ma il mercato e le banche lo pretendono sempre di più in fase di valutazione del merito creditizio.
La notizia di oggi — euro a 1,1226 dollari e 177,1800 yen — va letta in questo quadro. Un euro più debole rispetto al dollaro favorisce chi esporta negli Stati Uniti, ma penalizza chi importa componenti, materie prime o tecnologia denominata in dollari. Allo stesso modo, il cambio con lo yen incide su chi ha fornitori giapponesi o rapporti commerciali con il Sol Levante. Il problema non è il valore in sé, ma la volatilità e la capacità dell'impresa di prevederla e gestirla.
Le PMI che operano con l'estero devono fare i conti con tre fattori. Primo: la fatturazione in valuta. Se emetti fatture in dollari e incassi a 30-60 giorni, il cambio del giorno di incasso può essere diverso da quello del giorno di emissione. Secondo: l'approvvigionamento. Se acquisti in dollari, ogni deprezzamento dell'euro aumenta il costo di acquisto. Terzo: il finanziamento in divisa. Se hai un mutuo o un leasing in valuta, la rata in euro varia con il cambio.
La normativa italiana non impone obblighi di copertura, ma il principio di prudenza del codice civile e i criteri di valutazione dei crediti e debiti in valuta richiedono che l'impresa rifletta nei propri conti l'effetto del cambio. In sede di Centrale Rischi e di valutazione del rating MCC, una gestione inefficiente del rischio di cambio emerge come fragilità. Le banche guardano alla coerenza tra esposizione in valuta e coperture attivate. Se l'impresa non copre, il rischio percepito sale e il costo del credito pure.
In sintesi: il cambio a 1,1226 non è una notizia da commentare, è un dato da inserire nei tuoi scenari. La domanda operativa è: quanto del tuo margine è esposto a questa variabile?
Leggi anche: Carovita e blocchi A1: la liquidità che salva la PMI 2026
2 - Impatto Finanziario e Metriche di Bilancio
Per capire l'impatto reale, prendiamo un esempio concreto. Una PMI manifatturiera con fatturato 5 milioni di euro, di cui 1,5 milioni in dollari. Il margine operativo lordo è dell'8%, quindi 400.000 euro. Se l'euro passa da 1,15 a 1,1226, la perdita secca sul fatturato in dollari è di circa 37.000 euro (1,5 milioni × 2,4% di deprezzamento). Questo significa che l'EBITDA scende da 400.000 a 363.000 euro, con una contrazione del 9,25%.
Ma il problema non è solo l'EBITDA. Il DSCR (Debt Service Coverage Ratio) è il rapporto tra il flusso di cassa operativo e il servizio del debito. Se il tuo DSCR era 1,30 e perdi 37.000 euro di margine, il nuovo DSCR scende a 1,18. Sotto la soglia di 1,20, molte banche iniziano a chiedere garanzie aggiuntive o a rivedere le condizioni del fido. Ecco perché il cambio non è un tema da ufficio estero: è un tema da Centrale Rischi.
Altro indicatore da monitorare è la PFN (Posizione Finanziaria Netta). Se hai debiti in dollari, l'apprezzamento del dollaro aumenta il controvalore in euro del debito. Con un debito di 500.000 dollari, al cambio di 1,15 il controvalore è 434.782 euro. Al cambio di 1,1226, il controvalore sale a 445.394 euro, con un aumento di 10.612 euro di debito. Questo peggiora il rapporto PFN/EBITDA e riduce lo spazio di manovra per nuovi finanziamenti.
Infine, il capitale circolante. Se acquisti in dollari e vendi in euro, il tempo che intercorre tra l'acquisto e la vendita è un periodo di esposizione al rischio di cambio. Se il cambio si muove contro di te, il margine si riduce. Se si muove a favore, hai un guadagno extra. Ma la gestione finanziaria non si basa sulla fortuna: si basa sulla copertura.
Ecco perché le banche, nel valutare il rating, guardano alla presenza di strumenti di copertura. Un'impresa che copre il rischio di cambio ha un profilo di rischio più basso e accede a condizioni migliori. Un'impresa che non copre è esposta a una variabile che non controlla.
3 - Guida Operativa per l'Impresa
Cosa fare da domani mattina? Ecco tre step pratici.
Step 1: Mappa l'esposizione. Prendi le fatture in valuta degli ultimi 12 mesi e calcola il valore nozionale dell'esposizione in dollari e yen. Distingui tra crediti (fatture da incassare), debiti (fatture da pagare) e finanziamenti. Questo ti dà il quadro esatto del rischio.
Step 2: Scegli lo strumento di copertura. Per le PMI, gli strumenti più accessibili sono i contratti a termine (forward) e le opzioni su valuta. Il forward blocca il cambio a una data futura: se sai che incasserai 100.000 dollari tra 60 giorni, puoi fissare oggi il cambio a 1,1226 e proteggerti da oscillazioni. L'opzione ti dà il diritto, ma non l'obbligo, di cambiare a un certo tasso: paghi un premio, ma mantieni la flessibilità.
Step 3: Integra la copertura nel budget. Non trattare il cambio come una variabile esterna. Inserisci nel budget di tesoreria uno scenario base, uno scenario avverso e uno favorevole. Se il cambio si muove contro di te, sai già quale sarà l'impatto su DSCR e PFN. E puoi agire prima che la banca te lo faccia notare.
Inoltre, valuta di rinegoziare i contratti con i fornitori in valuta: se possibile, chiedi di fatturare in euro. Se non è possibile, inserisci clausole di adeguamento del prezzo legate al cambio. E se esporti, valuta di fatturare in euro per trasferire il rischio al buyer.
4 - Domande Frequenti (FAQ)
D: Il cambio a 1,1226 mi conviene o mi penalizza?
R: Dipende dalla tua posizione. Se esporti in dollari, un euro debole ti favorisce perché i tuoi prodotti costano meno per il buyer americano. Se importi in dollari, ti penalizza perché paghi di più in euro. Se hai debiti in dollari, il controvalore in euro aumenta.
D: Devo coprire il rischio di cambio?
R: Se la tua esposizione in valuta supera il 10% del fatturato, la copertura è consigliata. Se supera il 20%, è quasi obbligatoria per mantenere un rating bancario stabile. Il costo della copertura è spesso inferiore all'impatto di una variazione sfavorevole del cambio.
D: Come impatta il cambio sul DSCR?
R: Il DSCR è il rapporto tra flusso di cassa operativo e servizio del debito. Se il cambio erode il margine, il flusso di cassa si riduce e il DSCR scende. Sotto 1,20, le banche iniziano a chiedere garanzie aggiuntive.
D: Posso scaricare il costo della copertura?
R: Sì, i costi di copertura sono deducibili come oneri finanziari. Inoltre, se la copertura è legata a un'operazione commerciale, può essere trattata come copertura specifica e non come strumento speculativo.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026

Caos voli e supply chain: impatto PMI e conti 2026
Rating Bancario PMI: Formare il CFO per il 2026

Fusioni Bancarie: Opportunità di Credito per le PMI nel 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaCaos voli e supply chain: impatto PMI e conti 2026
Caos voli 2026: come quantificare l'impatto su DSCR, circolante e rating delle PMI. Guida operativa e metriche di bilancio per proteggere la liquidità.
FinanzaRating Bancario PMI: Formare il CFO per il 2026
Rating bancario PMI 2026: come il pensiero critico e la formazione finanziaria trasformano il bilancio e sbloccano il credito.
FinanzaFusioni Bancarie: Opportunità di Credito per le PMI nel 2026
Le fusioni bancarie cambiano le regole del credito. Scopri come proteggere la tua PMI e trasformare la concentrazione in un'opportunità di finanziamento.