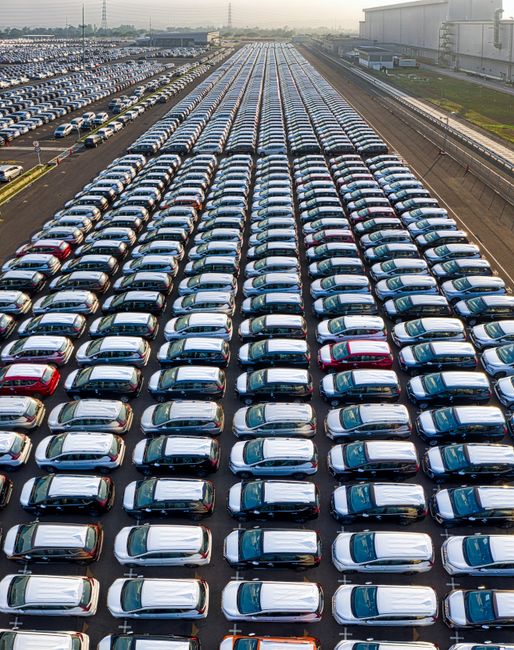
Il tuo fido di 500.000 euro è stato revocato ieri mattina. La banca non ha aspettato il rinnovo trimestrale: ha visto il tuo rating scivolare da 7 a 5 e ha chiuso i rubinetti. Il motivo? Un cliente storico, un distributore di componentistica per auto ibride, ha bloccato tre ordini da 400.000 euro ciascuno. Ti ha solo scritto: "Rivediamo i volumi dopo l'estate".
Quello che non sai è che il suo magazzino è pieno di auto ibride cinesi invendute, perché Bruxelles ha appena deciso di limitare le importazioni a 350.000 unità l'anno dal primo dicembre, con un tetto che crescerà del 6% annuo. Sembra una notizia macroeconomica lontana. In realtà è un pugno nello stomaco per la tua capitale circolante. Se lavori nella filiera automotive, nella logistica portuale, nel commercio di ricambi o nella subfornitura meccanica, il conto economico 2027 è già stato riscritto senza che tu abbia toccato una riga di budget.
La misura Ue non è un dazio classico, ma un contingentamento quantitativo: un tetto fisico alle unità importate. Come ogni shock sull'offerta, si trasmette a monte con tre colpi: calo dei volumi, allungamento dei tempi di incasso e stretta del credito bancario. Il Fondo Monetario stima che ogni 100.000 auto in meno importate si perdano circa 1,2 miliardi di euro di fatturato lungo la filiera europea. Per una PMI con 5 milioni di ricavi e il 30% esposto sull'auto, significa 150.000 euro di fatturato a rischio in due trimestri.
Il problema non è il tetto in sé. È che le banche lo hanno già prezzato. I fidi si restringono prima che i bilanci lo mostrino. Devi arrivare preparato al comitato crediti di marzo, non a maggio quando il DSCR sarà già sotto 1,2.
Quadro normativo: cosa prevede il tetto Ue alle auto ibride cinesi
Il contingentamento alle importazioni di auto ibride cinesi è una misura di salvaguardia commerciale adottata dall'Unione Europea per proteggere l'industria automobilistica comunitaria. Fissa un limite quantitativo annuo di 350.000 unità importabili da produttori cinesi, con crescita programmata del 6% annuo. È un meccanismo diverso dai dazi: non aumenta il prezzo unitario, ma riduce il numero di veicoli che possono entrare fisicamente nel mercato Ue.
La misura dovrebbe scattare dal primo dicembre. Questo crea una finestra di 60-90 giorni in cui i dealer europei faranno incetta di scorte, seguita da un crollo improvviso degli ordini. Per le PMI della filiera, il rischio è un effetto bullwhip: picchi di domanda a ottobre-novembre, crollo a gennaio-marzo.
Chi viene colpito davvero? Non solo i grandi gruppi. La filiera italiana delle PMI è esposta su quattro fronti:
1. Componentistica meccanica e elettronica. Fornitori di secondo e terzo livello che producono per case auto europee, le quali ridurranno i volumi per riequilibrare l'offerta.
2. Logistica e terminal portuali. Meno auto da movimentare significa meno servizi di stoccaggio, pre-lavaggio, trasporto bisarca. Un terminal che movimenta 40.000 auto cinesi l'anno perde fino al 25% dei ricavi.
3. Commercio di ricambi e aftermarket. Se circolano meno auto ibride cinesi, cala la domanda di ricambi non originali, un mercato da 800 milioni di euro in Italia.
4. Distribuzione e dealer locali. Chi ha investito in showroom dedicati ai brand cinesi si trova con invenduto e immobilizzazioni da svalutare.
La scadenza del 1° dicembre non è un dettaglio. È il momento in cui i contratti di fornitura verranno rivisti, i termini di pagamento allungati e le linee di credito riconsiderate. Le banche, che leggono i settori ATECO come semafori, inizieranno a classificare le PMI automotive come settore in osservazione già da novembre.
Leggi anche: ITS Liguria: 6,73 milioni per le PMI nel 2026
Impatto finanziario: DSCR, PFN e capitale circolante sotto stress
Facciamo i conti su una PMI tipo: 5 milioni di fatturato, EBITDA 600.000 euro, PFN 1,8 milioni, capitale circolante netto commerciale 900.000 euro. Il 30% del fatturato arriva dalla filiera auto.
Scenario base (nessun intervento): calo ordini del 15% sulla quota automotive. Perdita di fatturato: 225.000 euro. Con un margine EBITDA del 12%, l'EBITDA scende a 573.000 euro. Il DSCR passa da 1,45 a 1,28. Ancora bancabile, ma il rating peggiora di una classe.
Scenario stress (ritardi incasso + 30 giorni): il DSO passa da 75 a 105 giorni. Il capitale circolante assorbe 410.000 euro in più. La PFN sale a 2,21 milioni. Il rapporto PFN/EBITDA passa da 3,0x a 3,85x. Sopra 3,5x, molte banche scattano con il covenant e chiedono rientro.
Scenario critico (revoca fidi): la banca riduce del 20% le linee di credito per anticipo fatture. Su 1,2 milioni di anticipi, significa 240.000 euro in meno di liquidità immediata. Se il capitale circolante non si sblocca, l'azienda entra in tensione di tesoreria entro 90 giorni.
Le metriche da monitorare settimanalmente sono quattro:
1. DSO (Days Sales Outstanding). Formula: (Crediti commerciali / Fatturato) x 365. Se supera 90 giorni, scatta l'allarme.
2. DSCR (Debt Service Coverage Ratio). Formula: EBITDA / (Quota capitale + Oneri finanziari). Sotto 1,20 la banca classifica l'azienda come inadempiente potenziale.
3. PFN/EBITDA. Sopra 3,5x il costo del denaro sale di 150-200 punti base.
4. Indice di liquidità corrente. Attivo corrente / Passivo corrente. Sotto 1,1 si entra in zona rossa.
Un CFO esperto sa che il problema non è il calo di fatturato in sé, ma la velocità con cui si trasmette alla Centrale Rischi. Ogni ritardo di incasso diventa uno sconfinamento, ogni sconfinamento una segnalazione. E la segnalazione resta visibile per 36 mesi.
Guida operativa: cosa fare da domani mattina
Non aspettare dicembre. Le contromisure si prendono ora, in cinque step.
Step 1 – Mappa l'esposizione reale. Entro 7 giorni, estrai dal gestionale il fatturato per cliente e per codice ATECO. Identifica chi ha esposizione diretta o indiretta alla filiera auto cinese. Calcola la quota di fatturato a rischio e la concentrazione sui primi 5 clienti. Se un cliente vale più del 20% del fatturato ed è esposto all'automotive, è un rischio da coprire.
Step 2 – Rinegozia i termini di pagamento. Non puoi aspettare che il cliente allunghi i tempi. Anticipa. Offri uno sconto cassa del 2% per pagamenti a 30 giorni invece di 60. Oppure introduci clausole di revisione prezzi legate ai volumi. Se il cliente non accetta, riduci l'esposizione.
Step 3 – Prepara il dossier bancario prima che te lo chiedano. Le banche valutano il merito creditizio con il rating MCC e i dati di Centrale Rischi. Prepara un business plan di scenario a 18 mesi con tre ipotesi: base, stress, crisi. Mostra che hai già calcolato il DSCR sotto stress. Un CFO che arriva in banca con i numeri pronti ha il 40% di probabilità in più di ottenere una rinegoziazione.
Step 4 – Attiva le agevolazioni disponibili. Simest e SACE hanno linee dedicate all'internazionalizzazione e alla diversificazione dei mercati. Se il tuo problema è la dipendenza dalla filiera auto, un piano di diversificazione verso altri settori può accedere a finanziamenti agevolati fino a 500.000 euro. Verifica anche i bandi regionali per la riconversione industriale.
Step 5 – Costruisci un cuscinetto di liquidità. Non affidarti solo ai fidi bancari. Valuta un factoring pro-soluto sui crediti verso clienti non automotive, o un minibond se hai i requisiti. L'obiettivo è avere 3 mesi di costi fissi coperti da liquidità propria entro marzo.
Domande frequenti (FAQ)
D: Il tetto alle auto ibride cinesi riguarda anche i componenti?
R: No, il contingentamento si applica ai veicoli completi. Ma l'effetto si trasmette a monte: se calano le auto importate, cala la domanda di componenti e servizi. Le PMI della subfornitura sono esposte indirettamente.
D: La mia azienda non lavora nell'automotive. Perché dovrebbe interessarmi?
R: Perché le banche ragionano per settori e filiere. Se il tuo cliente principale è nella filiera auto, il suo rischio diventa il tuo. E il rating bancario non guarda solo il tuo bilancio, ma anche la qualità del tuo portafoglio clienti.
D: Il DSCR sotto 1,2 significa automaticamente default?
R: No, ma è una soglia critica. Le banche lo usano per classificare il rischio. Sotto 1,2 scattano covenant più stringenti, richieste di garanzie aggiuntive e tassi più alti. Sotto 1,0 il rischio di revoca del fido è concreto.
D: Posso ottenere credito se il mio settore è considerato a rischio?
R: Sì, ma devi anticipare la banca. Presenta un piano di diversificazione, mostra i numeri di scenario e chiedi una rinegoziazione prima che il rating peggiori. Le banche finanziano piani, non problemi.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026

Credito PMI: come usare la campagna Intesa 2026

Robotica in Cantiere: Credito e Investimenti PMI 2026

CEO Sicit e crescita estera: finanza PMI 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaCredito PMI: come usare la campagna Intesa 2026
Intesa Sanpaolo lancia 'A mano a mano': per le PMI è un segnale sul credito. Ecco come preparare DSCR, garanzie MCC e rating bancario.
FinanzaRobotica in Cantiere: Credito e Investimenti PMI 2026
Fincantieri spinge la robotica nei cantieri: come le PMI possono finanziare l'automazione senza spezzare DSCR, rating e Centrale Rischi.
FinanzaCEO Sicit e crescita estera: finanza PMI 2026
Barrull nuovo CEO di Sicit: la successione dopo 40 anni accende i riflettori sulla finanza per la crescita estera delle PMI. DSCR, circolante e rating.