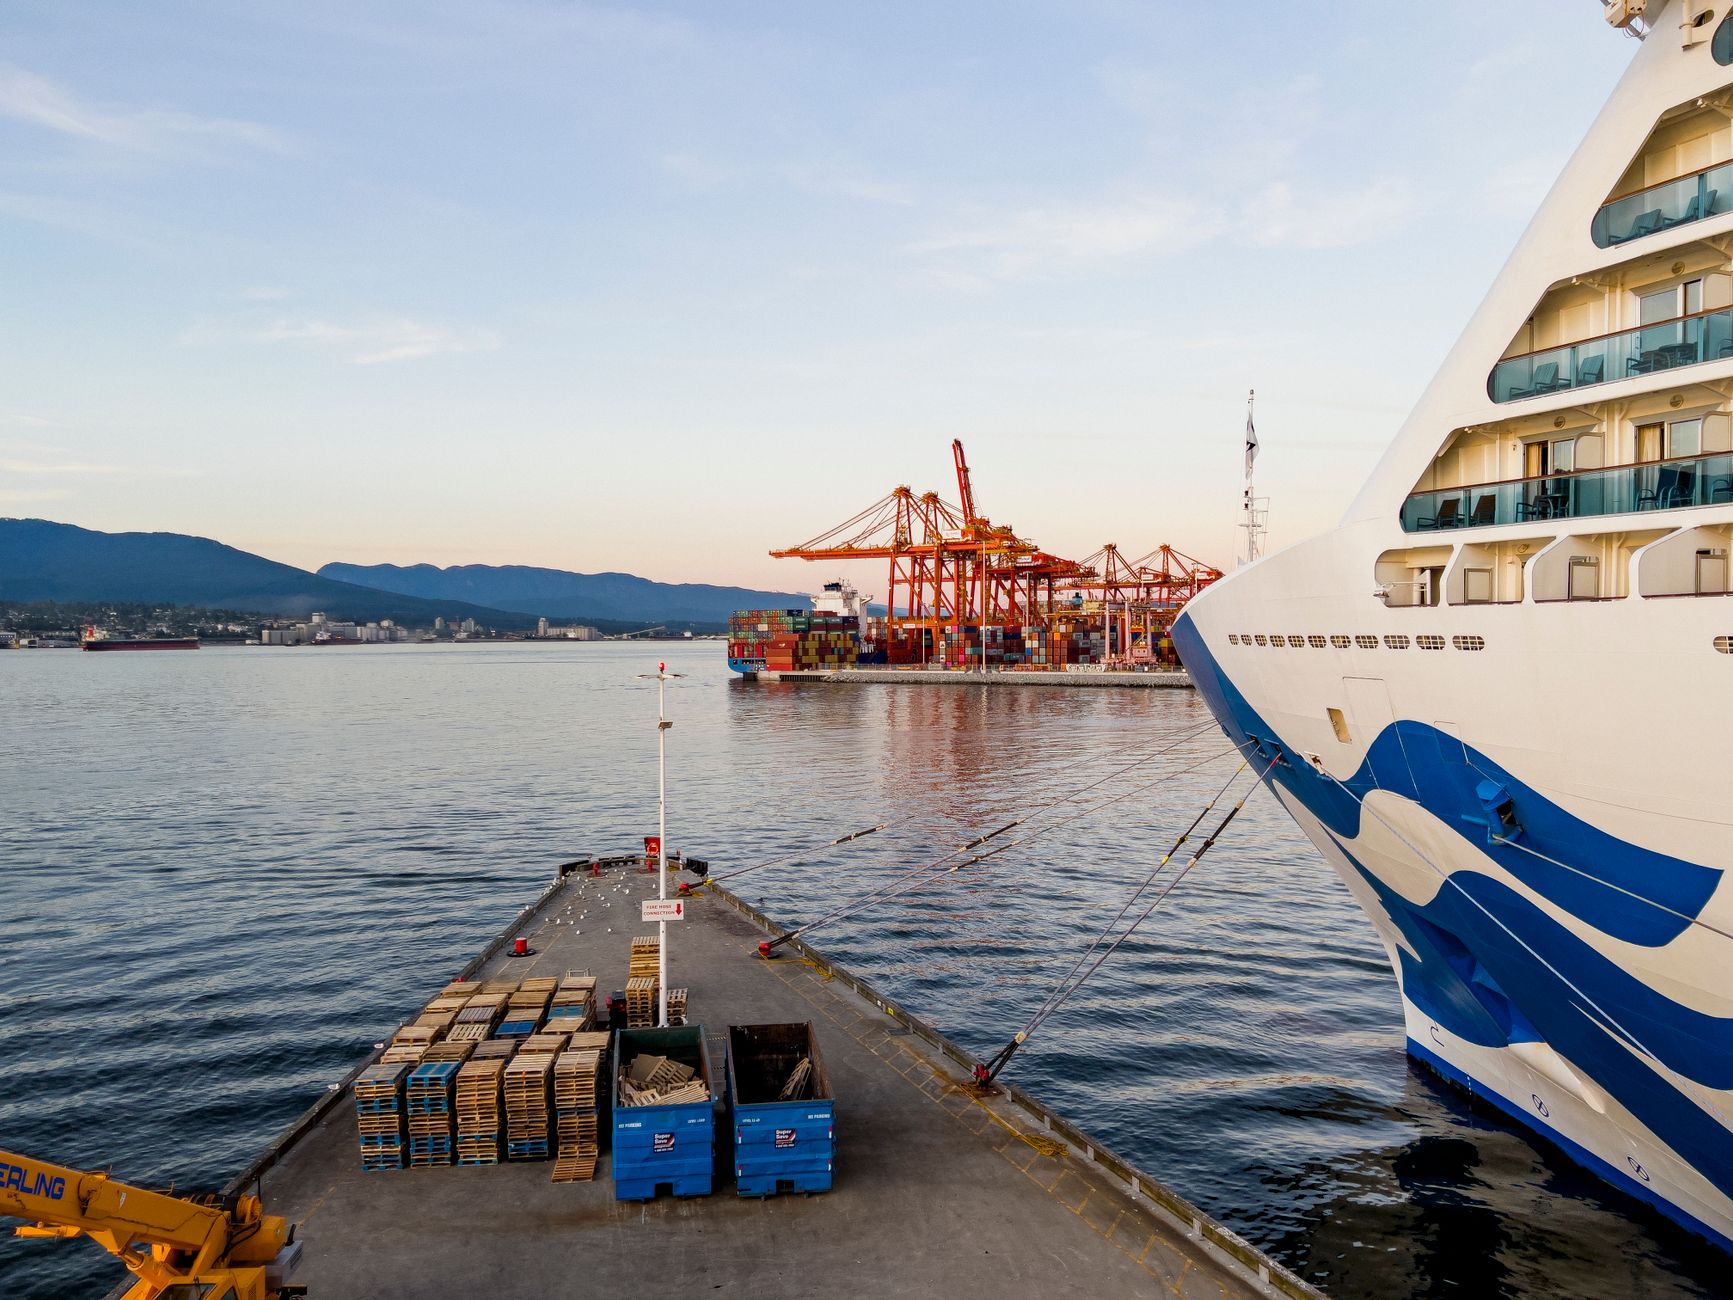
Il tuo direttore di filiale ti ha appena convocato per rivedere la linea di credito. Motivo ufficiale: «esigenze di riallocazione del portafoglio». Motivo reale: il comparto in cui opera la tua PMI non rientra tra i settori che la banca considera prioritari nel nuovo piano industriale. Eppure, a poche centinaia di metri dal tuo capannone, un terminal crocieristico ha movimentato 6,1 milioni di passeggeri in una sola estate, generando un indotto che vale centinaia di milioni di euro in servizi, logistica, manutenzione, catering e forniture tecniche.
La notizia diffusa da ANSA il 12 ottobre 2026 è netta: Risposte Turismo certifica il miglior trimestre di sempre per oltre 60 porti crocieristici italiani. Per un imprenditore questo dato non è folklore turistico: è un segnale di domanda B2B strutturale. Chi fornisce beni e servizi alla filiera crocieristica ha oggi un portafoglio ordini in crescita, ma rischia di restare schiacciato dalla capitale circolante necessario per onorare commesse più grandi e con pagamenti a 60-90 giorni. Il problema non è la domanda: è la tesoreria. E la soluzione passa da un riposizionamento del merito creditizio, non da un semplice aumento del fido.
1 - Quadro Normativo e Analisi del Problema
Il turismo crocieristico è l'insieme delle attività economiche generate dal movimento di navi passeggeri nei porti, comprensivo di servizi di imbarco/sbarco, logistica portuale, rifornimenti, manutenzione navale, ospitalità e trasporti terrestri. In Italia questo comparto vale, secondo Risposte Turismo, oltre 60 porti attivi e un movimento trimestrale record di 6,1 milioni di passeggeri nell'estate 2026.
Per la PMI che opera nell'indotto, il quadro normativo rilevante non è quello turistico, ma quello del credito bancario e della valutazione del merito creditizio. Dal 2024 le banche italiane applicano i criteri EBA aggiornati, che pesano in modo più severo la concentrazione del portafoglio clienti e la ciclicità del settore. Un'azienda che fattura l'80% a due grandi operatori crocieristici viene letta come «esposta a rischio di controparte elevato», anche se i committenti sono multinazionali con rating investment grade.
Il paradosso è evidente: più il settore cresce, più la PMI diventa dipendente da pochi committenti, più la banca stringe i cordoni. Il CCII (Codice della Crisi d'Impresa) impone all'imprenditore di monitorare costantemente gli indici di sostenibilità del debito, e un'azienda in forte crescita può paradossalmente presentare un DSCR in peggioramento per effetto dell'assorbimento di cassa da circolante.
La vera partita, quindi, non si gioca sul fatturato. Si gioca sulla capacità di strutturare il finanziamento del circolante in modo coerente con il ciclo di incasso. Chi capisce questo prima della prossima istruttoria bancaria ha un vantaggio competitivo enorme: accede a linee autoliquidanti, anticipi su fatture e smobilizzo crediti a condizioni che il concorrente non ottiene.
Leggi anche: Energia, flessibilità e conti PMI: la guida 2026
2 - Impatto Finanziario e Metriche di Bilancio
Facciamo un esempio concreto. Una PMI fornitrice di servizi tecnici navali con fatturato 2025 di 4,2 milioni di euro prevede, grazie all'onda crocieristica, di chiudere il 2026 a 6,5 milioni. Ottima notizia? Sulla carta sì. Nel concreto, il DSO (Days Sales Outstanding) passa da 75 a 95 giorni perché i nuovi contratti prevedono pagamenti a 90 giorni fine mese.
Calcoliamo l'impatto sul capitale circolante netto commerciale:
CCN commerciale = (Crediti clienti + Magazzino) − Debiti fornitori
Con fatturato 4,2 mln e DSO 75, i crediti erano circa 860.000 euro. Con fatturato 6,5 mln e DSO 95, i crediti salgono a 1.690.000 euro. Differenza: +830.000 euro di cassa assorbita. Se il PFN/EBITDA era 2,1x, con un EBITDA 2026 stimato a 780.000 euro e una PFN che passa da 1,6 a 2,4 milioni, il rapporto schizza a 3,1x. Soglia di allarme per molte banche: 3,0x.
Il DSCR (Debt Service Coverage Ratio) si calcola come:
DSCR = (EBITDA − Imposte − Capex) / (Quota capitale + Quota interessi)
Ipotizzando un servizio del debito annuo di 450.000 euro e un flusso operativo disponibile di 520.000 euro, il DSCR è 1,15. Sopra 1,0 ma sotto la soglia di comfort bancaria di 1,25. Ecco perché la banca, pur vedendo fatturato in crescita, ti classifica come «cliente da monitorare». Il rating bancario scende di una classe, e con esso le condizioni applicate.
La lezione è chiara: nel 2026 non basta crescere. Bisogna crescere con metriche di bilancio allineate. Serve anticipare il fabbisogno di circolante con strumenti che non gravino sulla PFN, come il factoring pro-solvendo o l'anticipo su fatture senza ricorso.
Vediamo ora una simulazione di ottimizzazione su una PMI con fatturato 5 milioni, DSO 90 giorni, DIO (Days Inventory Outstanding) 40 giorni e DPO (Days Payable Outstanding) 60 giorni. Il CCC (Cash Conversion Cycle) è pari a DSO + DIO − DPO = 90 + 40 − 60 = 70 giorni, che su un fatturato giornaliero di 13.700 euro generano un fabbisogno di circolante di circa 959.000 euro. Se l'azienda negozia con i committenti un DSO a 60 giorni (−30 giorni) e con i fornitori un DPO a 75 giorni (+15 giorni), il CCC scende a 25 giorni, liberando circa 616.000 euro di cassa. Il DSCR passa da 1,18 a 1,42 e il PFN/EBITDA da 3,2x a 2,3x: la pratica bancaria si riapre, il rating recupera una classe e lo score del Fondo di Garanzia MCC migliora sensibilmente, riducendo il costo della garanzia pubblica. Sul fronte Centrale Rischi, il vantaggio è ancora più decisivo: mantenere utilizzi sotto il 70% degli accordati ed evitare sconfinamenti anche di pochi giorni previene le segnalazioni che, sommate a ritardi reiterati, possono far scattare la classificazione a inadempienza probabile o sofferenza, con blocco di fatto dell'accesso al credito per l'intero gruppo bancario.
3 - Guida Operativa per l'Impresa
Da domani mattina, se operi nell'indotto crocieristico, ecco i tre passi concreti.
Step 1 – Mappa il fabbisogno di circolante per commessa. Non ragionare sull'anno, ragiona sul singolo contratto. Per ogni commessa calcola: valore, DSO contrattuale, costo dei fornitori a monte, giorni di magazzino. Il delta è il fabbisogno da finanziare. Se il totale supera il 25% del fatturato annuo, hai un problema strutturale.
Step 2 – Rinegozia le condizioni di incasso. I grandi operatori crocieristici hanno potere contrattuale, ma esistono leve: sconti per pagamento a 30 giorni, clausole di anticipo su presentazione fattura, utilizzo di piattaforme di supply chain finance offerte dai committenti stessi. Chiedi sempre se il buyer ha un programma di reverse factoring: spesso esiste e non viene comunicato ai fornitori minori.
Step 3 – Prepara l'istruttoria bancaria con i numeri giusti. Non presentarti con il solo fatturato. Porta un business plan di tesoreria a 18 mesi, con scenari di DSCR e PFN/EBITDA. Se il DSCR scende sotto 1,25, proponi tu stesso strumenti di smobilizzo crediti che non impattano sulla PFN. Le banche premiano chi arriva preparato: la differenza tra un fido concesso e uno negato, oggi, è spesso solo nella qualità della documentazione.
Per l'amministratore delegato e il responsabile amministrativo, ecco una checklist operativa mensile da integrare nel cruscotto di controllo: verifica dell'esposizione in Centrale Rischi entro il giorno 15 di ogni mese, con confronto tra accordato operativo e utilizzato; monitoraggio del CCC e del DSO per singolo cliente; controllo del rapporto PFN/EBITDA e del DSCR previsionale rolling a 12 mesi; aggiornamento trimestrale dello score MCC e della documentazione per la garanzia; verifica della concentrazione clienti (nessun cliente oltre il 30% del fatturato, se possibile); stress test di tesoreria a 90 giorni con scenario di ritardo incassi di 30 giorni. Chi presidia questi sei indicatori con cadenza regolare non si trova mai impreparato davanti al direttore di filiale.
4 - Domande Frequenti (FAQ)
D. La crescita del settore crocieristico garantisce credito bancario alle PMI dell'indotto?
R. No, non automaticamente. Le banche valutano il merito creditizio della singola impresa, non la salute del settore. Una PMI con DSCR sotto 1,25 e PFN/EBITDA sopra 3,0x può essere classificata a rischio anche in un comparto in boom.
D. Qual è lo strumento finanziario più adatto per finanziare il circolante in questo settore?
R. Il factoring pro-solvendo e l'anticipo su fatture sono i più indicati perché non incrementano la PFN e si autoliquidano con l'incasso. Per commesse molto grandi, valutare il project financing di filiera.
D. Come incide il nuovo Codice della Crisi d'Impresa sulla gestione del circolante?
R. Il CCII impone all'imprenditore di dotarsi di assetti organizzativi adeguati per il monitoraggio degli indicatori di crisi. Un DSCR in peggioramento per due esercizi consecutivi è un segnale di allerta che va gestito prima che diventi insolvenza.
D. Posso usare il fatturato in crescita per ottenere un fido maggiore?
R. Solo se accompagnato da metriche coerenti. Le banche guardano il rating, non il fatturato. Un'impresa che cresce ma peggiora il DSCR è vista come più rischiosa, non meno.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026
Aggregazioni PMI 2026: Maxi Deduczione e Regole

Rinvio Metano UE: Impatto sui Costi Energia PMI 2026

Gas e Costi Energia: Impatto su PMI e Conti 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaAggregazioni PMI 2026: Maxi Deduczione e Regole
Orsini chiede agevolazioni fiscali per aggregazioni e acquisizioni. Ecco l'impatto su DSCR, rating e bilancio delle PMI nel 2026. Guida operativa.
FinanzaRinvio Metano UE: Impatto sui Costi Energia PMI 2026
La UE rinvia di un anno la stretta sul metano: cosa cambia per i costi energia delle PMI nel 2026. Numeri, DSCR e 3 step operativi per il CFO.
FinanzaGas e Costi Energia: Impatto su PMI e Conti 2026
Greenpeace accende i riflettori sul gas. Per le PMI è un rischio finanziario: costi energia, DSCR e rating sotto pressione. Ecco cosa fare.