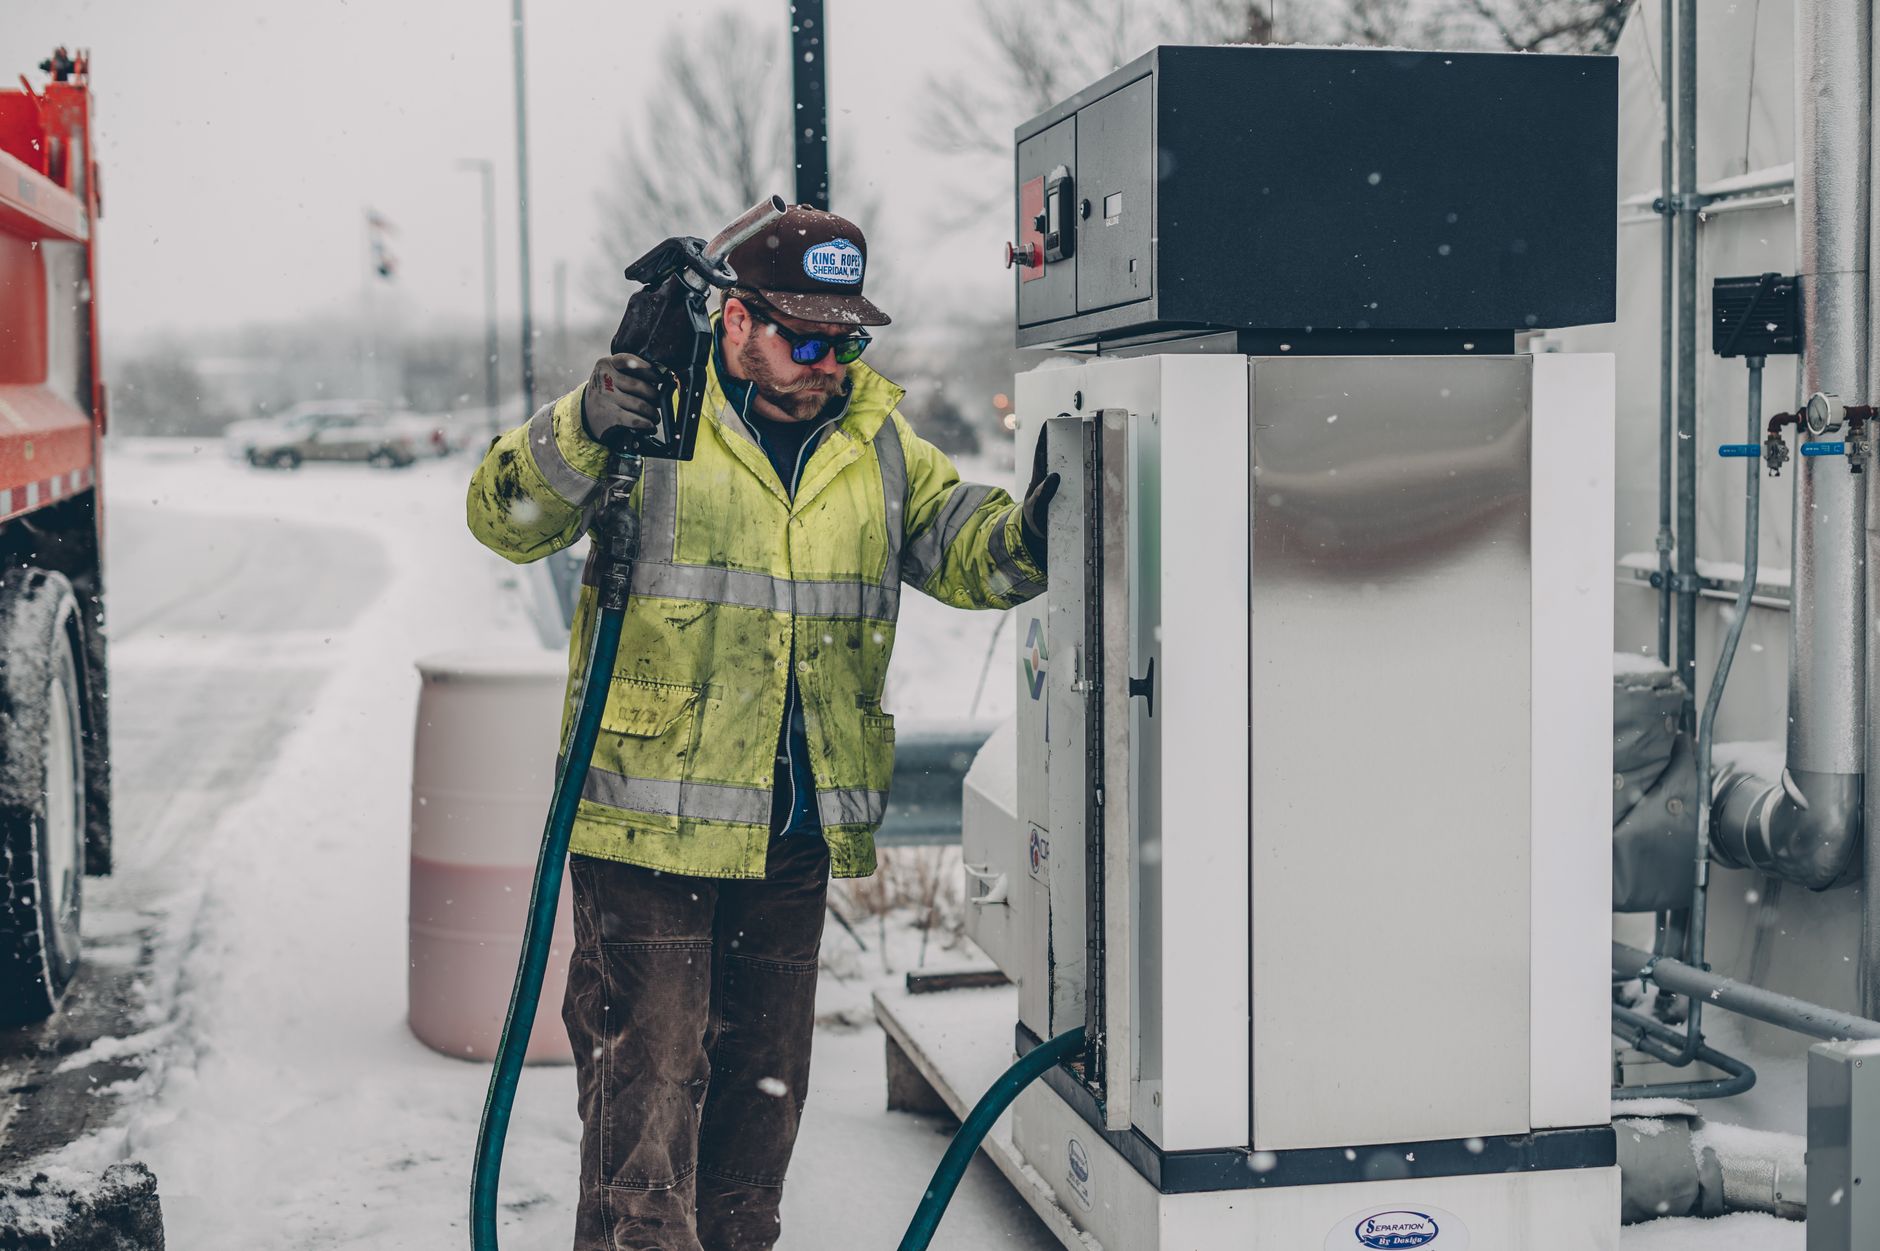
Immagina di essere il CFO di una PMI di trasporti con 15 mezzi pesanti. Ogni mattina, prima di aprire il gestionale, controlli il prezzo del gasolio. Oggi, 16 ottobre 2026, la media self della benzina è a 2,034 euro/litro, il gasolio a 2,256 euro/litro. In autostrada, il diesel tocca 2,278 euro/litro. Per la tua flotta, significa un esborso aggiuntivo di 18.000 euro al mese solo per il carburante, rispetto a un anno fa. Il tuo margine operativo lordo (EBITDA) è già sotto pressione: ogni centesimo in più sul gasolio erode 0,8 punti percentuali di marginalità. Non è un problema di macroeconomia astratta: è un problema di liquidità, di rating bancario e di capacità di servire il debito. Le banche guardano il tuo conto economico e il tuo DSCR. Se il costo del carburante sale e non riesci a ribaltarlo sui prezzi, il tuo DSCR scende sotto 1,2 e il fido viene rivisto. La soluzione? Non aspettare il prossimo rinnovo del contratto di fornitura. Devi agire subito su tre leve: hedging sui prezzi, efficienza della flotta e rinegoziazione del circolante. In questo articolo, analizziamo l'impatto reale dei prezzi dei carburanti sulla finanza aziendale delle PMI e ti diamo una guida operativa per proteggere i tuoi margini nel 2026. Perché il gasolio non è solo una voce di costo: è un indicatore anticipatore della tua salute finanziaria.
1 - Quadro Normativo o Analisi del Problema
Il prezzo dei carburanti in Italia è regolato da un mix di dinamiche internazionali (quotazioni del greggio Brent, raffinazione, logistica) e interventi fiscali nazionali (accise, IVA). Nel 2026, la media self della benzina si attesta a 2,034 euro/litro, mentre il gasolio a 2,256 euro/litro. In autostrada, i prezzi salgono ulteriormente: 2,048 euro/litro per la verde e 2,278 euro/litro per il diesel. Questi valori, seppur in leggero rialzo rispetto al 2025, nascondono una volatilità che impatta direttamente sui bilanci delle PMI. Le aziende di trasporto, logistica, edilizia e agricoltura sono le più esposte: il carburante rappresenta dal 15% al 30% dei costi variabili. Ma anche le PMI manifatturiere che utilizzano flotte aziendali o macchinari diesel subiscono l'aumento. Il problema non è solo il prezzo attuale, ma l'incertezza: un'impennata improvvisa del gasolio può trasformare un trimestre in perdita in poche settimane. La normativa italiana non prevede sussidi automatici per le PMI, se non in casi eccezionali. Quindi, l'imprenditore deve gestire il rischio con strumenti finanziari e operativi. In questo contesto, il rating bancario diventa cruciale: le banche valutano la capacità dell'azienda di assorbire shock sui costi. Un'impresa che non monitora l'impatto del carburante sul DSCR rischia di vedere ridotto il proprio fido o di pagare tassi più alti. La Centrale Rischi non perdona: se il conto economico peggiora, la segnalazione negativa è dietro l'angolo. Quindi, il primo passo è capire come il prezzo dei carburanti si traduce in variazioni di liquidità e assorbimento di capitale circolante. Non è un problema di domani: è un problema di oggi.
Leggi anche: Carovita e blocchi A1: la liquidità che salva la PMI 2026
2 - Impatto Finanziario e Metriche di Bilancio
Prendiamo una PMI con un fatturato di 5 milioni di euro, di cui il 20% è rappresentato da costi per carburanti (1 milione di euro). Se il prezzo del gasolio aumenta del 10%, il costo sale a 1,1 milioni, con un impatto diretto sull'EBITDA di -100.000 euro. Supponendo un EBITDA precedente di 500.000 euro, scende a 400.000 euro, con una marginalità che passa dal 10% all'8%. Il DSCR (Debt Service Coverage Ratio), calcolato come EBITDA / servizio del debito (rate mutui + interessi), se il servizio del debito è di 300.000 euro, passa da 1,67 a 1,33. Ancora accettabile, ma se l'aumento fosse del 20%, il DSCR scenderebbe a 1,11, sotto la soglia di allerta per molte banche. Il rating bancario interno potrebbe peggiorare, portando a un aumento dello spread sul fido. Inoltre, l'aumento del costo del carburante assorbe circolante: ogni mese, l'azienda paga di più per i rifornimenti, mentre gli incassi dai clienti restano a 60-90 giorni. Questo crea un gap di cassa che va finanziato con linee di credito a breve termine. Se la banca riduce il fido, l'azienda rischia di non pagare i fornitori. Un altro indicatore è la PFN (Posizione Finanziaria Netta): se l'azienda ha 1 milione di debiti e 200.000 di liquidità, la PFN è 800.000 euro. Con l'aumento dei costi, la liquidità si riduce e la PFN sale, peggiorando il rapporto PFN/EBITDA. Se questo rapporto supera 3, il rating peggiora. Quindi, è fondamentale simulare scenari: se il gasolio sale a 2,5 euro/litro, il DSCR scende a 1,0 e la banca potrebbe chiedere rientri. Per evitare ciò, l'azienda deve rinegoziare i contratti con i clienti inserendo clausole di adeguamento carburante, oppure bloccare il prezzo con contratti a termine. In alternativa, può investire in efficienza energetica (nuovi mezzi, telemetria) per ridurre i consumi del 10-15%. Ma tutto ciò richiede pianificazione finanziaria e una gestione attenta del capitale circolante.
3 - Guida Operativa per l'Impresa
Ecco cosa deve fare il titolare o il CFO da domani mattina, in 3 step pratici. Step 1: Monitoraggio e simulazione. Crea un file Excel che incrocia i prezzi dei carburanti con i tuoi consumi mensili. Aggiornalo settimanalmente. Calcola l'impatto su EBITDA, DSCR e PFN in scenari di aumento del 5%, 10%, 20%. Porta questi numeri in banca prima che sia la banca a chiederli. Step 2: Rinegoziazione contratti. Contatta i tuoi clienti principali e proponi una clausola di adeguamento carburante (fuel surcharge). Se non accettano, valuta di rivedere i prezzi al prossimo rinnovo. Nel frattempo, negozia con i fornitori di carburante per ottenere sconti su volumi o pagamenti a 60 giorni. Step 3: Strumenti finanziari. Valuta con la tua banca l'attivazione di un contratto swap sui prezzi del gasolio o l'acquisto di opzioni call. Sono strumenti di hedging che bloccano il prezzo massimo. In alternativa, cerca bandi e agevolazioni per l'efficienza energetica (es. Nuova Sabatini, crediti d'imposta). Infine, rivedi il tuo piano di tesoreria: se il gap di cassa aumenta, chiedi un ampliamento del fido a breve termine, ma solo dopo aver dimostrato di aver agito sui costi. Non aspettare che sia la Centrale Rischi a segnalarti.
4 - Domande Frequenti (FAQ)
D: Come posso proteggermi dall'aumento del gasolio se sono una piccola impresa?
R: Puoi usare contratti a prezzo fisso con il fornitore, oppure strumenti finanziari come swap e opzioni, anche se richiedono un minimo di volume. In alternativa, investi in efficienza e rinegozia i prezzi con i clienti.
D: L'aumento del carburante influisce sul mio rating bancario?
R: Sì, perché peggiora l'EBITDA e il DSCR. Le banche monitorano questi indicatori e possono ridurre il fido o aumentare lo spread. È meglio anticipare con una simulazione e un piano di mitigazione.
D: Cosa rischio se il DSCR scende sotto 1,2?
R: La banca potrebbe chiedere il rientro del fido, aumentare le garanzie o segnalarti in Centrale Rischi. Per evitarlo, devi agire su costi e prezzi, e presentare un piano di rientro credibile.
D: Esistono agevolazioni per l'acquisto di mezzi a basso consumo?
R: Sì, la Nuova Sabatini e i crediti d'imposta per l'efficienza energetica. Verifica i bandi aperti nel 2026 sul sito del MIMIT.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026

Venture capital in crescita: +813 milioni di euro nel primo semestre 2026, ma la svolta è lontana
Baxi e Bdr Thermea chiudono l’acquisizione di G.I. Holding: la mossa che rafforza il polo del riscaldamento
Federmeccanica sceglie Kilometro Rosso: l’assemblea 2.0 che rivoluziona la finanza aziendale
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaVenture capital in crescita: +813 milioni di euro nel primo semestre 2026, ma la svolta è lontana
Il venture capital italiano cresce a piccoli passi: 813 milioni di euro investiti nel primo semestre 2026, ma la tanto attesa svolta non è ancora arrivata. Scopri cosa dicono i numeri e cosa serve per far decollare l'ecosistema startup.
FinanzaBaxi e Bdr Thermea chiudono l’acquisizione di G.I. Holding: la mossa che rafforza il polo del riscaldamento
Baxi e Bdr Thermea completano l’acquisizione di G.I. Holding, un’operazione che rafforza la filiera del riscaldamento e accelera la transizione green. Scopri come questa mossa cambierà il mercato europeo.
FinanzaFedermeccanica sceglie Kilometro Rosso: l’assemblea 2.0 che rivoluziona la finanza aziendale
Federmeccanica rivoluziona la sua assemblea annuale: quattro anni al Kilometro Rosso di Bergamo per un format 2.0 che unisce corporate finance, innovazione e strategie di mercato. Scopri come questo cambio di location può trasformare la finanza aziendale italiana.