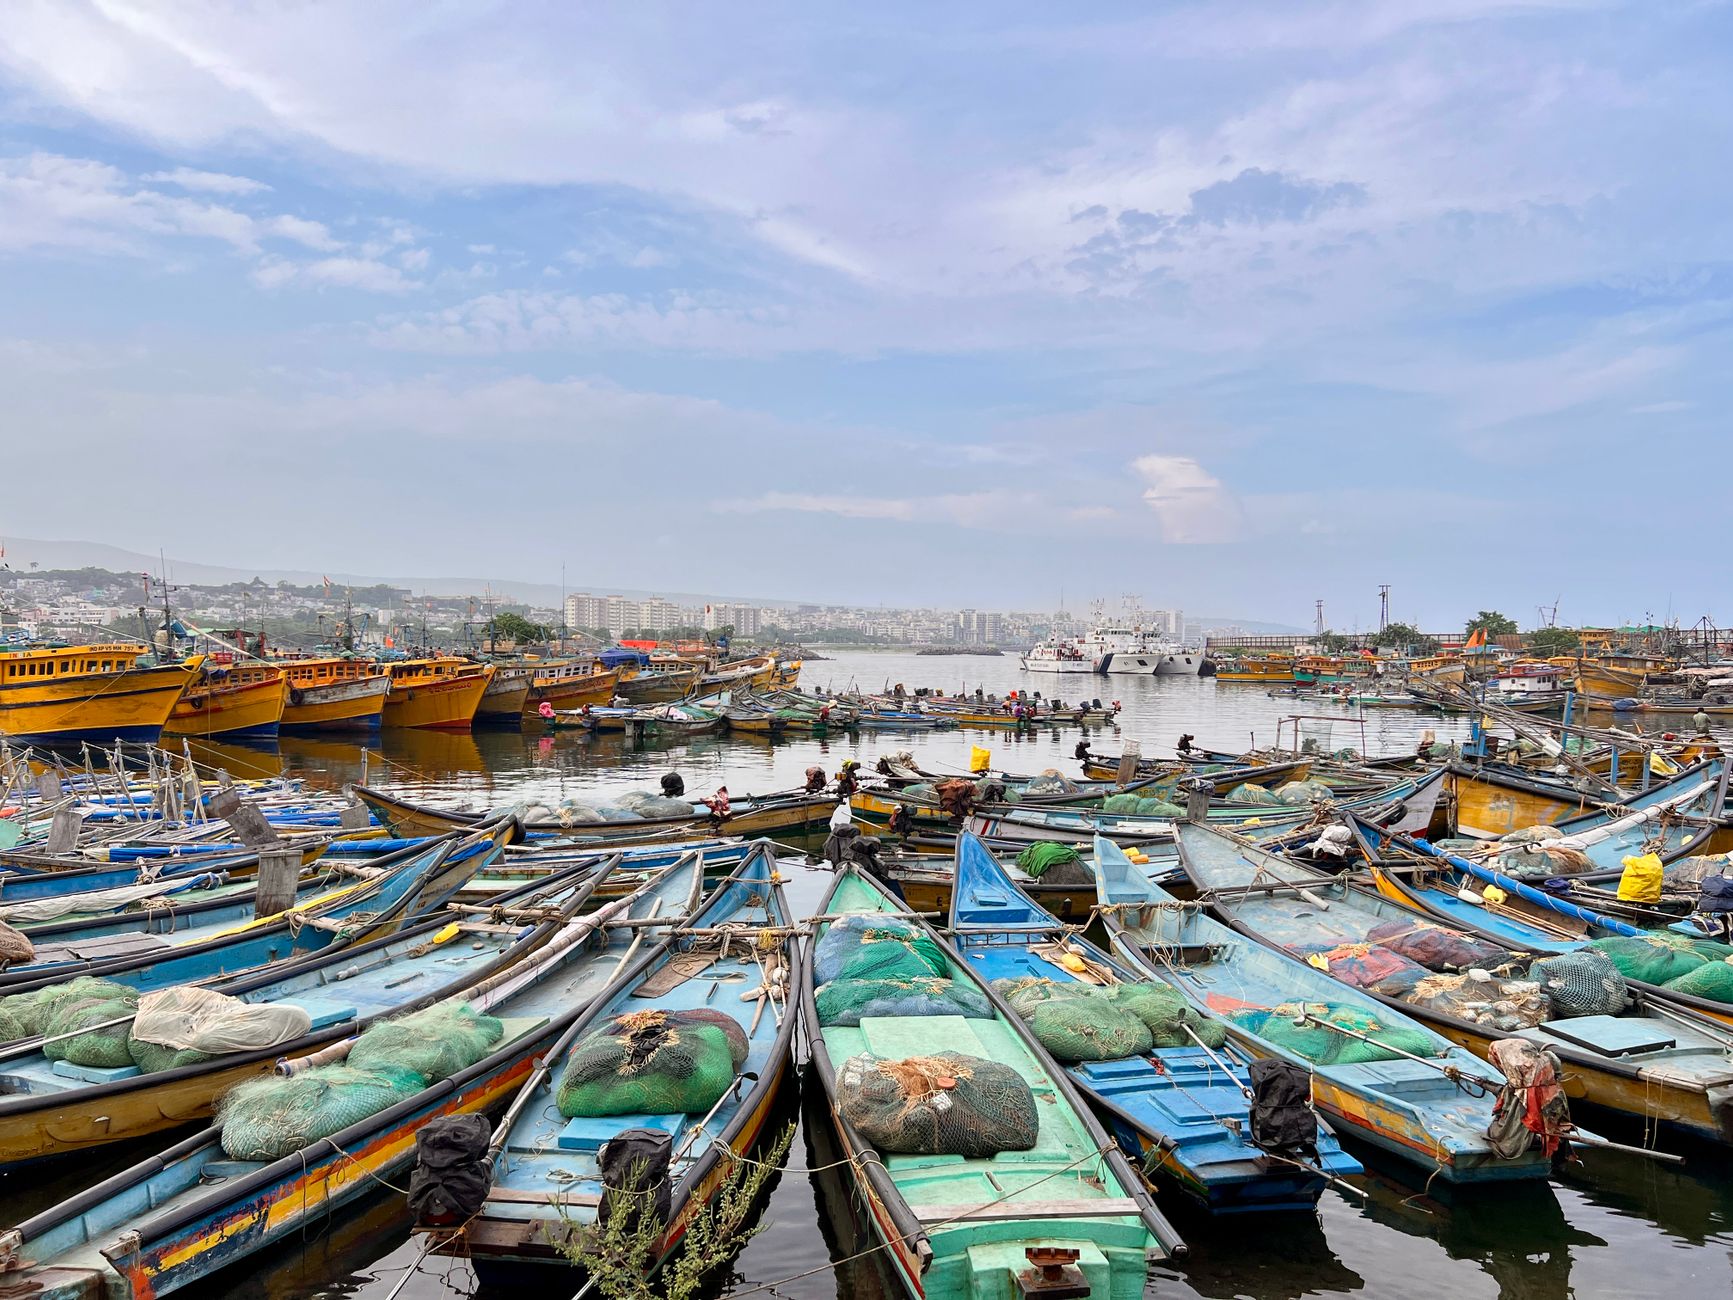
Il conto economico di una PMI che movimenta merci su gomma, o che gestisce una flotta di pescherecci, non si difende con gli slogan. Si difende con i numeri. Immagina un'azienda calabrese con 2,5 milioni di euro di fatturato, un parco mezzi di otto unità e un contratto di fornitura appena rinnovato con una grande distribuzione organizzata. A gennaio 2026 il gasolio costava 1,45 euro/litro. Oggi, dopo l'impennata delle quotazioni internazionali e l'aggravarsi della crisi logistica nel Mediterraneo, lo stesso litro viene fatturato a 2,10 euro. Sembra un dettaglio. In realtà, su un consumo medio annuo di 180.000 litri, significa un esborso aggiuntivo di 117.000 euro che nessuna clausola di revisione prezzi copre, perché il contratto con la GDO è stato firmato a prezzo fisso per dodici mesi.
Questa non è una favola. È lo scenario che si sta materializzando in Calabria, dove la protesta contro il caro carburanti è partita dagli autotrasportatori e si è allargata ai pescatori, con un sit-in sulla Statale 106 insieme agli agricoltori. La frase che circola tra gli operatori è brutale nella sua semplicità: «Il costo del gasolio è triplicato». Per un CFO o per un titolare di PMI, quella frase si traduce in una sola domanda operativa: quanti mesi di cassa mi restano prima che il circolante si prosciughi? La risposta, nella maggior parte dei casi, è meno di tre. E il sistema bancario, come sempre, non aspetta.
1 - Quadro Normativo o Analisi del Problema
Il caro carburanti è un fenomeno macroeconomico che, per le PMI, si trasforma in un problema di finanza aziendale puro. Si tratta dell'aumento strutturale del prezzo dei prodotti petroliferi raffinati che incide direttamente sui costi variabili di produzione e sui costi di trasporto. Per un'impresa di autotrasporto, di pesca o di agricoltura meccanizzata, il carburante può assorbire tra il 25% e il 40% dei costi operativi totali. Quando il prezzo raddoppia o triplica in pochi mesi, l'effetto è quello di una leva operativa che si ribalta contro l'azienda: ogni euro di fatturato in più genera un margine sempre più sottile, fino a diventare negativo.
La normativa italiana prevede strumenti di mitigazione, ma sono parziali e spesso ignorati. Il credito d'imposta per l'acquisto di carburanti è stato prorogato con aliquote variabili e massimali che, per le micro e piccole imprese, coprono a malapena il 10-15% dell'extra-costo. Le clausole di revisione prezzi nei contratti con i committenti, rese obbligatorie per legge in alcuni settori come il trasporto su gomma, sono spesso disapplicate o negoziate al ribasso. Il risultato è che l'imprenditore si trova esposto a un rischio che non può scaricare a valle.
La protesta calabrese, con il blocco della Statale 106 e l'alleanza tra autotrasportatori, pescatori e agricoltori, è la punta dell'iceberg di un malessere che riguarda l'intero circolante delle PMI italiane. Il problema non è solo il prezzo del gasolio, ma la sua interazione con il capitale circolante netto. Ogni litro in più consumato si traduce in un assorbimento di cassa immediato, mentre i crediti verso clienti vengono incassati a 60, 90 o 120 giorni. È il classico mismatch tra ciclo passivo, che si accorcia, e ciclo attivo, che resta lungo.
In questo contesto, la Centrale Rischi diventa un osservatorio privilegiato. Le banche, che monitorano gli affidamenti, iniziano a vedere sconfinamenti su conti correnti, ricevute bancarie impagate e anticipi fatture non rimborsati. Il rating bancario dell'impresa scivola verso il basso, e con esso la capacità di ottenere nuovo credito. La protesta di piazza è il sintomo visibile; il problema finanziario è la malattia che cova sotto.
Leggi anche: Borse in calo: costo del debito PMI e coperture 2026
2 - Impatto Finanziario e Metriche di Bilancio
Vediamo i numeri. Prendiamo una PMI di autotrasporto con 3 milioni di euro di fatturato, EBITDA al 12% (360.000 euro), PFN di 800.000 euro e un DSCR di 1,35. Questo è un profilo sano, bancabile. Ora applichiamo lo shock del gasolio: supponiamo che il costo passi da 1,45 a 2,10 euro/litro, con un consumo annuo di 200.000 litri. L'extra-costo è di 130.000 euro. Se l'azienda non riesce a scaricarlo sui prezzi di vendita, l'EBITDA scende a 230.000 euro, con un margine del 7,6%.
Il DSCR, calcolato come EBITDA / (rate mutui + rate leasing + quota capitale debiti a breve), crolla. Ipotizzando un servizio del debito annuo di 266.000 euro, il nuovo DSCR diventa 0,86. Sotto la soglia di 1,0. Questo significa che l'azienda non genera cassa sufficiente a pagare i debiti. Le banche, vedendo un DSCR inferiore a 1, scattano con le richieste di rientro o con la revoca degli affidamenti. È il preludio della crisi d'impresa.
Ma c'è un secondo effetto, meno visibile e più insidioso: l'assorbimento di circolante. Ogni mese l'azienda paga il carburante a 30 giorni, o a vista con carte carburante. I clienti pagano a 90 giorni. L'aumento del costo del carburante significa che, a parità di fatturato, il capitale circolante netto aumenta. In termini pratici, servono almeno 30.000 euro in più di cassa per finanziare il maggior esborso mensile. Se l'azienda non ha quella cassa, deve ricorrere a scoperti di conto o a anticipi su fatture, che hanno un costo che erode ulteriormente il margine.
Il rating MCC dell'impresa peggiora. Le banche, nei loro algoritmi, inseriscono variabili come il rapporto tra oneri finanziari e EBITDA, il grado di utilizzo degli affidamenti e la dinamica degli sconfinamenti. Un'impresa che fino a ieri aveva un rating 7 (buono) può scivolare a 5 (accettabile con riserva) in pochi mesi. A quel punto, chiedere un nuovo mutuo o un leasing diventa un calvario.
La simulazione vale anche per i pescatori. Una piccola flotta con 1,2 milioni di fatturato, EBITDA al 15% (180.000 euro) e un consumo di gasolio di 80.000 litri/anno subisce un extra-costo di 52.000 euro. L'EBITDA scende a 128.000 euro. Se il servizio del debito è di 100.000 euro, il DSCR passa da 1,8 a 1,28. Sembra ancora accettabile, ma il margine di sicurezza si è quasi dimezzato. E se il prezzo del pescato non sale, il conto economico va in rosso.
3 - Guida Operativa per l'Impresa
Cosa deve fare concretamente il titolare o il CFO da domani mattina? Ecco una sequenza operativa in tre step.
Step 1 - Ricalcola il break-even e il fabbisogno di circolante. Prendi il budget 2026 e inserisci lo scenario gasolio a 2,10 euro/litro. Calcola il nuovo punto di pareggio in termini di fatturato. Poi stima il fabbisogno aggiuntivo di cassa su base mensile: moltiplica l'extra-costo per i giorni di dilazione media dei pagamenti ai fornitori di carburante. Se il risultato è superiore alla tua disponibilità di conto, devi agire subito.
Step 2 - Attiva o rinegozia le clausole di revisione prezzi. Se hai contratti con committenti che non prevedono una clausola di adeguamento carburante, siediti al tavolo e chiedi di inserirla. Se esiste già, verifica che sia indicizzata a un parametro ufficiale, come il prezzo medio nazionale del gasolio rilevato dal MIMIT. Non accettare revisioni forfettarie. Per i pescatori, esistono accordi di filiera che possono essere attivati con i consorzi.
Step 3 - Ristruttura il debito a breve e proteggi il rating. Se hai scoperti di conto o anticipi che stanno diventando strutturali, chiedi alla banca di trasformarli in un finanziamento a medio termine (3-5 anni) con piano di ammortamento. Questo allunga la duration del debito e alleggerisce il DSCR. Contestualmente, verifica la tua posizione in Centrale Rischi: se ci sono sconfinamenti, regolarizzali entro 30 giorni. Ogni giorno di sconfinamento pesa sul rating. Valuta anche l'accesso ai confidi o al Fondo di Garanzia PMI per ottenere nuova liquidità a condizioni agevolate.
4 - Domande Frequenti (FAQ)
D1: Il credito d'imposta per il carburante copre davvero l'aumento?
No. Copre solo una percentuale limitata dell'extra-costo, in genere tra il 10% e il 20%, e ha massimali che per le microimprese sono irrisori. Non è la soluzione, è un palliativo.
D2: Posso chiedere alla banca di sospendere le rate del mutuo?
Sì, esistono accordi di moratoria che permettono di sospendere la quota capitale per 12 mesi. Ma gli interessi continuano a maturare e il debito residuo aumenta. Va usata solo se hai un piano di rilancio credibile.
D3: Cosa succede se il mio DSCR scende sotto 1?
La banca può classificarti come inadempiente e avviare le procedure di recupero. In pratica, ti revoca gli affidamenti e chiede il rientro immediato. Per evitarlo, devi anticipare il problema e presentare un piano di ristrutturazione prima che la banca lo faccia per te.
D4: La protesta dei pescatori e degli autotrasportatori può portare a interventi normativi?
Storicamente, le proteste di piazza hanno accelerato l'emanazione di decreti con contributi a fondo perduto o crediti d'imposta. Ma i tempi della politica non coincidono con quelli della cassa. Non aspettare il decreto: agisci sulla tua finanza aziendale.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026

Turismo in calo a Natale: impatto sulla finanza delle PMI 2026

D-Marin Trieste: finanza PMI e debito per il turismo 2026
Banche in Borsa: cosa cambia per il credito PMI 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaTurismo in calo a Natale: impatto sulla finanza delle PMI 2026
Turisti italiani in calo a Natale, stranieri in crescita. Scopri come proteggere DSCR, fido e circolante della tua PMI turistica nel 2026.
FinanzaD-Marin Trieste: finanza PMI e debito per il turismo 2026
L'acquisizione del Porto San Rocco a Trieste cambia la filiera nautica: DSCR, rating e Centrale Rischi sotto pressione per le PMI. Cosa fare da domani.
FinanzaBanche in Borsa: cosa cambia per il credito PMI 2026
Mps e Generali salgono in Borsa. Per le PMI cambia il credito: DSCR, Centrale Rischi e rating MCC decidono il rinnovo del fido. Guida operativa 2026.