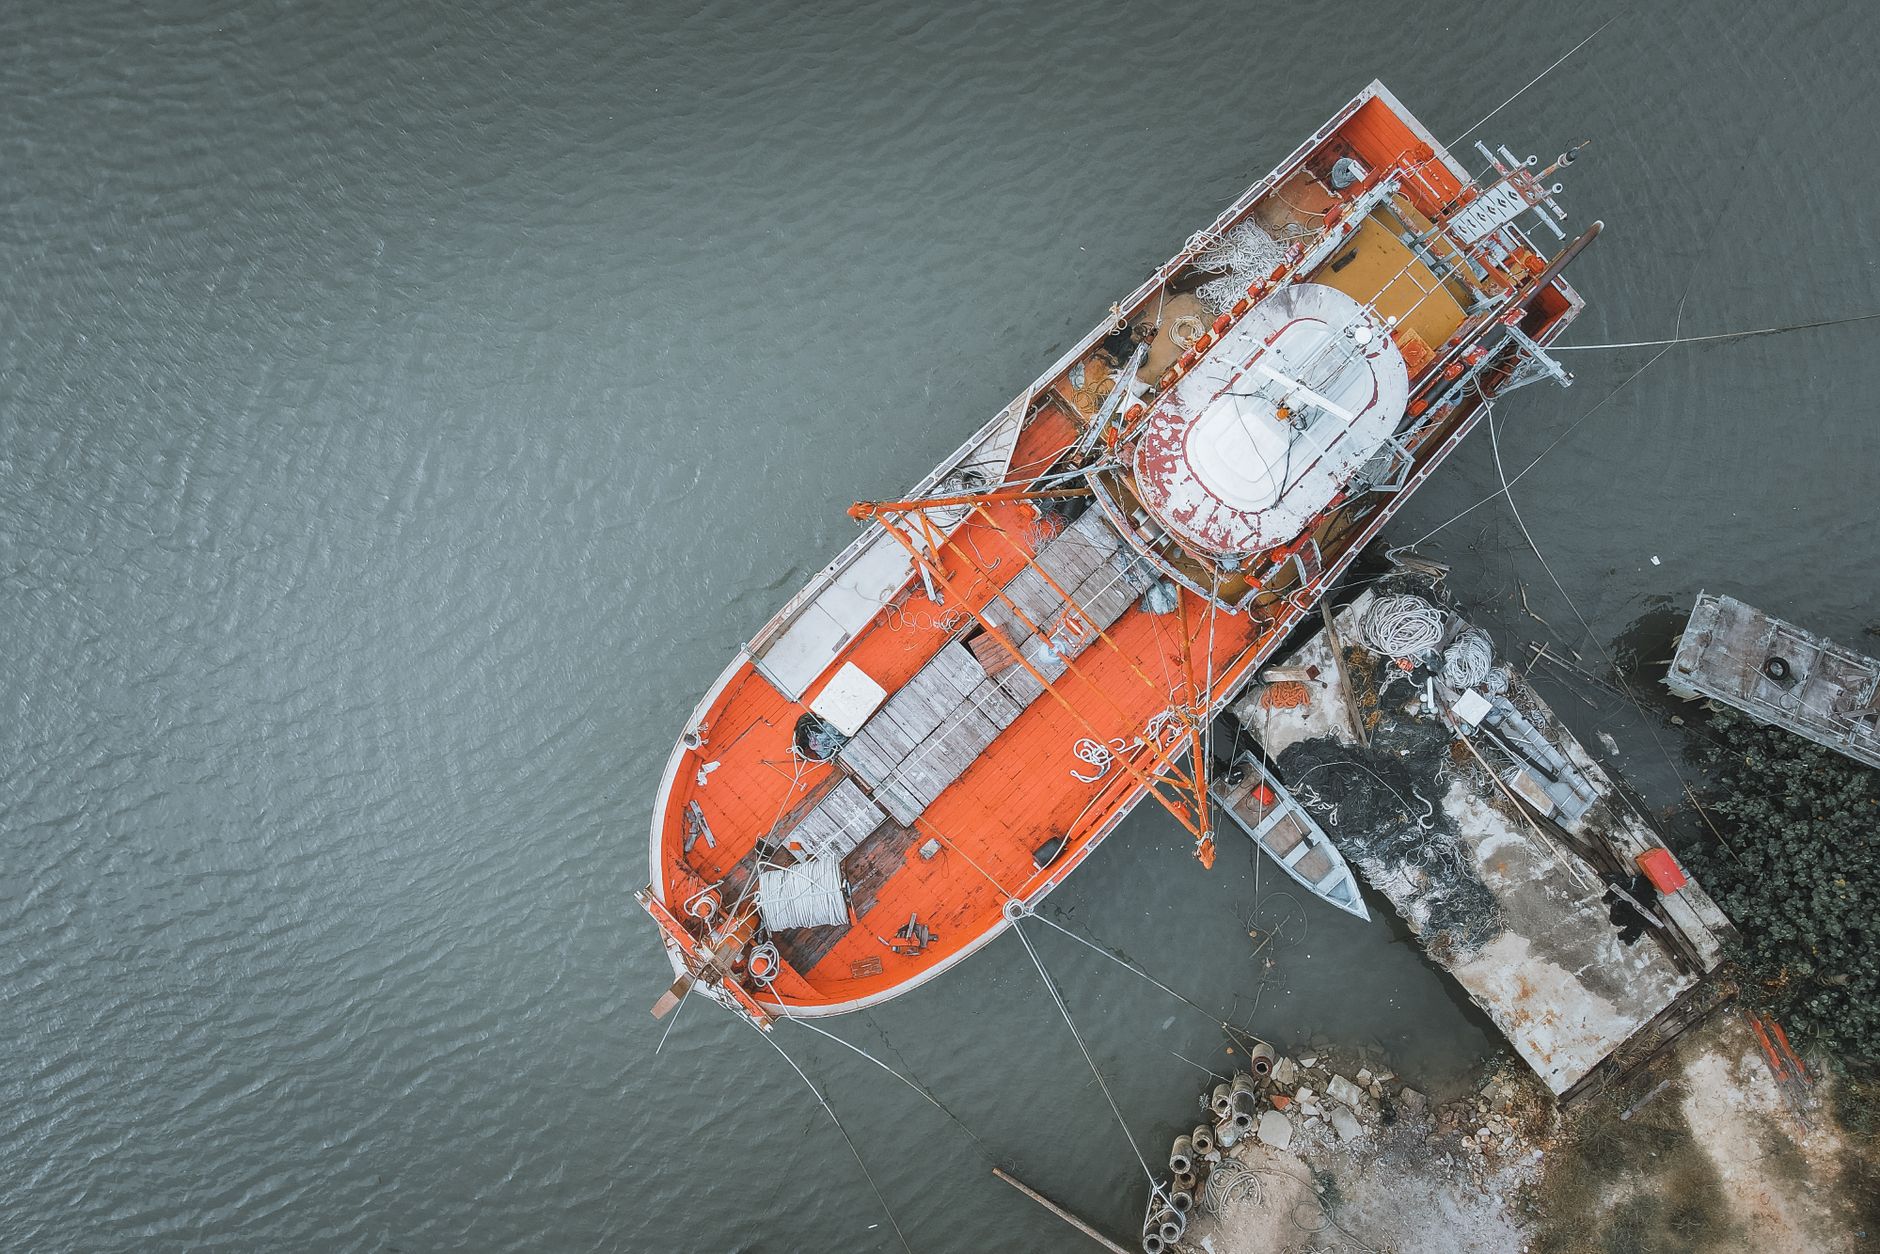
Il conto economico di un'imbarcazione da pesca con 800.000 euro di fatturato rischia di chiudersi con un EBITDA negativo per colpa di una voce di costo che nessun CFO può controllare: il gasolio. Se il prezzo alla pompa supera 1,40 euro al litro, per una flotta di medie dimensioni la bolletta energetica annuale può lievitare di oltre 120.000 euro, erodendo completamente il margine operativo. È in questo punto di rottura che interviene la Regione Marche con il bando unico pesca 2026, mettendo sul piatto 6 milioni di euro per compensare il caro carburante. Non è un sussidio a pioggia: è una misura di finanza agevolata da incasellare con precisione nel bilancio d'esercizio per non trasformare un ristoro in un problema fiscale o bancario.
L'assessore regionale Andrea Maria Rossi ha parlato di "sostegno in un momento complesso", ma per l'imprenditore ittico la traduzione è più cruda: senza questa iniezione di liquidità, molte PMI della pesca rischiano di non rispettare i covenant bancari entro la chiusura del prossimo esercizio. La domanda non è se fare richiesta, ma come contabilizzare il contributo senza alterare il DSCR e senza scatenare un'accelerazione dei rimborsi da parte degli istituti di credito. Nei prossimi paragrafi analizziamo il bando, l'impatto sul circolante e la strategia operativa per trasformare 6 milioni di euro pubblici in ossigeno finanziario reale.
1 - Quadro Normativo e Analisi del Problema
Il bando unico pesca 2026 della Regione Marche è uno strumento di finanza agevolata che disciplina in un unico testo tutte le misure di sostegno al comparto ittico regionale, con una dotazione complessiva che include i 6 milioni di euro destinati alla compensazione del caro carburante. Si tratta di un contributo a fondo perduto erogato in regime de minimis, ai sensi del Regolamento UE n. 2023/2831, che fissa il massimale di aiuti a 300.000 euro per impresa nell'arco di tre esercizi finanziari. La misura nasce dalla necessità di contrastare l'aumento strutturale dei costi energetici che dal 2022 ha compresso i margini delle imprese di pesca costiera e d'altura.
Il problema economico è presto detto: il carburante rappresenta per una PMI ittica tra il 25% e il 40% dei costi operativi variabili. Quando il prezzo del gasolio agricolo o marino supera la soglia di 1,20-1,40 euro/litro, l'incidenza sul fatturato diventa insostenibile, soprattutto per le imbarcazioni che operano con sistemi a strascico o con motori di potenza superiore ai 300 kW. La Regione interviene con un rimborso parziale parametrato ai consumi documentati, ma il meccanismo di calcolo non copre il 100% del sovrapprezzo: riconosce una percentuale che varia in base alla tipologia di pesca, alla classe di potenza del motore e alla zona di operatività (costiera o d'altura).
La finestra temporale è stretta. Il bando prevede una dotazione ripartita per linee di intervento, con una quota riservata alle imprese che hanno subito una riduzione del fatturato superiore al 15% rispetto alla media del triennio precedente. Questo criterio selettivo premia le aziende più fragili, ma introduce un elemento di rischio: chi non riesce a dimostrare il calo di fatturato con dati contabili certificati rischia l'esclusione o un contributo ridotto. La documentazione richiesta include bilanci depositati, dichiarazioni IVA, fatture di acquisto carburante e registro dei consumi. Per le imprese in contabilità semplificata, la sfida è ricostruire i consumi con precisione analitica, spesso senza un sistema di monitoraggio strutturato.
Un ulteriore nodo normativo riguarda la cumulabilità con altri aiuti. Il bando regionale è cumulabile con il credito d'imposta per l'acquisto di carburanti previsto a livello nazionale, ma non con altre misure regionali con la stessa finalità. L'impresa deve quindi mappare tutti gli incentivi già fruiti nel triennio e verificare il rispetto del massimale de minimis. Un errore in questa fase può comportare la revoca del contributo e la restituzione delle somme maggiorate di interessi, con un impatto devastante sulla tesoreria.
Leggi anche: Borse in calo: costo del debito PMI e coperture 2026
2 - Impatto Finanziario e Metriche di Bilancio
Per un CFO o un titolare di PMI ittica, la domanda chiave è: quanto vale realmente questo contributo in termini di liquidità e di rating bancario? Prendiamo un caso concreto. Un'impresa con fatturato di 1.200.000 euro, costi carburante pari a 360.000 euro (30% del fatturato) e un EBITDA di 180.000 euro. Se il contributo regionale copre il 20% del costo carburante, parliamo di 72.000 euro di ristoro. Sembra poco, ma in termini di DSCR la differenza è enorme.
Il DSCR (Debt Service Coverage Ratio) si calcola come rapporto tra il flusso di cassa operativo e il servizio del debito (quote capitali + interessi) nell'anno. Se l'impresa ha un debito bancario con rate annuali di 150.000 euro e un flusso di cassa operativo di 160.000 euro, il DSCR è 1,07, appena sopra la soglia di sicurezza di 1,00. Con il contributo di 72.000 euro, il flusso di cassa operativo sale a 232.000 euro e il DSCR schizza a 1,55, un valore che mette l'impresa in una posizione di forza nella negoziazione con la banca.
L'impatto sul circolante è altrettanto rilevante. Il contributo, se erogato come anticipazione o come rimborso a stato avanzamento, riduce il fabbisogno di cassa per l'acquisto di carburante. Supponiamo che l'impresa acquisti carburante con pagamento a 30 giorni e incassi le vendite a 60 giorni: il ciclo del circolante è di 30 giorni netti, pari a circa 100.000 euro di fabbisogno finanziario. Il contributo regionale, se incassato entro 90 giorni dalla domanda, copre il 72% di questo fabbisogno, liberando linee di credito per altri investimenti.
Attenzione però all'effetto sul rating bancario. Le banche, nella valutazione del merito creditizio, distinguono tra EBITDA adjusted e EBITDA reported. Un contributo a fondo perduto incassato a bilancio migliora l'utile netto, ma se viene classificato come sopravvenienza attiva può essere considerato una componente straordinaria e non ricorrente. Il rischio è che la banca, nel calcolare il DSCR prospettico per il prossimo anno, escluda il contributo dalla proiezione, riportando il ratio a 1,07. Per evitare questo, è fondamentale documentare che il contributo è parte integrante della gestione caratteristica, non un evento eccezionale.
Infine, il rating MCC e la Centrale Rischi non registrano direttamente i contributi a fondo perduto, ma registrano gli effetti indiretti: la riduzione dell'esposizione bancaria, il miglioramento dei flussi di cassa e la riduzione del rischio di insolvenza. Un'impresa che incassa 72.000 euro di contributo e li utilizza per ridurre il proprio scoperto di conto corrente migliora il proprio profilo di rischio e, di conseguenza, il proprio rating.
3 - Guida Operativa per l'Impresa
Ecco cosa deve fare concretamente il titolare o il CFO da domani mattina per massimizzare le probabilità di successo e trasformare il contributo in vantaggio competitivo.
Step 1 - Verifica dell'ammissibilità e del massimale de minimis. Scaricare il testo integrale del bando dal sito della Regione Marche e verificare i requisiti soggettivi e oggettivi. Controllare il rispetto del massimale di 300.000 euro di aiuti de minimis fruiti nel triennio 2024-2026. Se l'impresa ha già ricevuto altri contributi, è necessario calcolare il margine residuo disponibile.
Step 2 - Ricostruzione analitica dei consumi di carburante. Raccogliere tutte le fatture di acquisto di gasolio marino o agricolo relative al periodo di riferimento indicato dal bando. Se l'impresa non ha un registro dei consumi, ricostruirlo utilizzando i dati dei contatori di bordo, i log di navigazione e le dichiarazioni di sbarco. La precisione di questa fase determina l'importo del contributo.
Step 3 - Predisposizione del fascicolo digitale. Il bando richiede la presentazione telematica tramite la piattaforma regionale. Preparare in anticipo: visura camerale, bilanci degli ultimi tre esercizi, dichiarazioni IVA, fatture carburante, registro consumi, dichiarazione de minimis e documento di identità del legale rappresentante. Caricare tutto in formato PDF firmato digitalmente.
Step 4 - Coordinamento con il consulente fiscale e la banca. Prima di presentare la domanda, informare il consulente fiscale per la corretta contabilizzazione del contributo e la banca per gestire l'impatto sul rating. Se il contributo viene incassato in un'unica soluzione, valutare se destinarlo alla riduzione del debito a breve termine o a un investimento produttivo.
Step 5 - Monitoraggio dei tempi di erogazione. Il bando prevede tempi di istruttoria e di erogazione che possono variare da 60 a 120 giorni. Pianificare la tesoreria tenendo conto di questi tempi e, se necessario, negoziare con la banca un'anticipazione del contributo.
4 - Domande Frequenti (FAQ)
D: Il contributo per il caro carburante è cumulabile con il credito d'imposta nazionale?
R: Sì, ma il cumulo non può superare il massimale de minimis di 300.000 euro nel triennio. È necessario verificare il margine residuo disponibile.
D: Come viene calcolato l'importo del contributo?
R: L'importo è parametrato ai consumi documentati e alla tipologia di pesca. Non copre il 100% del sovrapprezzo, ma una percentuale variabile in base alla classe di potenza del motore e alla zona di operatività.
D: Il contributo incide sul rating bancario?
R: Sì, indirettamente. Migliora il DSCR e riduce il fabbisogno di circolante, ma la banca potrebbe escluderlo dal calcolo prospettico se lo classifica come componente straordinaria. È fondamentale documentarne la natura di gestione caratteristica.
D: Cosa succede se l'impresa non rispetta il massimale de minimis?
R: Il contributo viene revocato e l'impresa deve restituire le somme maggiorate di interessi, con conseguenze negative su future richieste di aiuti pubblici.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026

Credito PMI: 20 Giorni per la Risposta Bancaria nel 2026

Euro a 1,1211: impatto su export PMI e finanza 2026
Gas a 86 €/MWh: taglia i costi energetici in azienda
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaCredito PMI: 20 Giorni per la Risposta Bancaria nel 2026
Accordo Sicindustria-Bper: risposta sul credito alle PMI entro 20 giorni lavorativi. Ecco come preparare il dossier e quali metriche monitorare.
FinanzaEuro a 1,1211: impatto su export PMI e finanza 2026
Euro a 1,1211 dollari: come protegge il margine della tua PMI export? Strategie di copertura, impatto su DSCR e rating bancario. Guida operativa 2026.
FinanzaGas a 86 €/MWh: taglia i costi energetici in azienda
Gas a 86,10 €/MWh: come trasformare il calo in vantaggio per la PMI. DSCR, PFN e rating bancario sotto la lente. Guida operativa in 3 step.