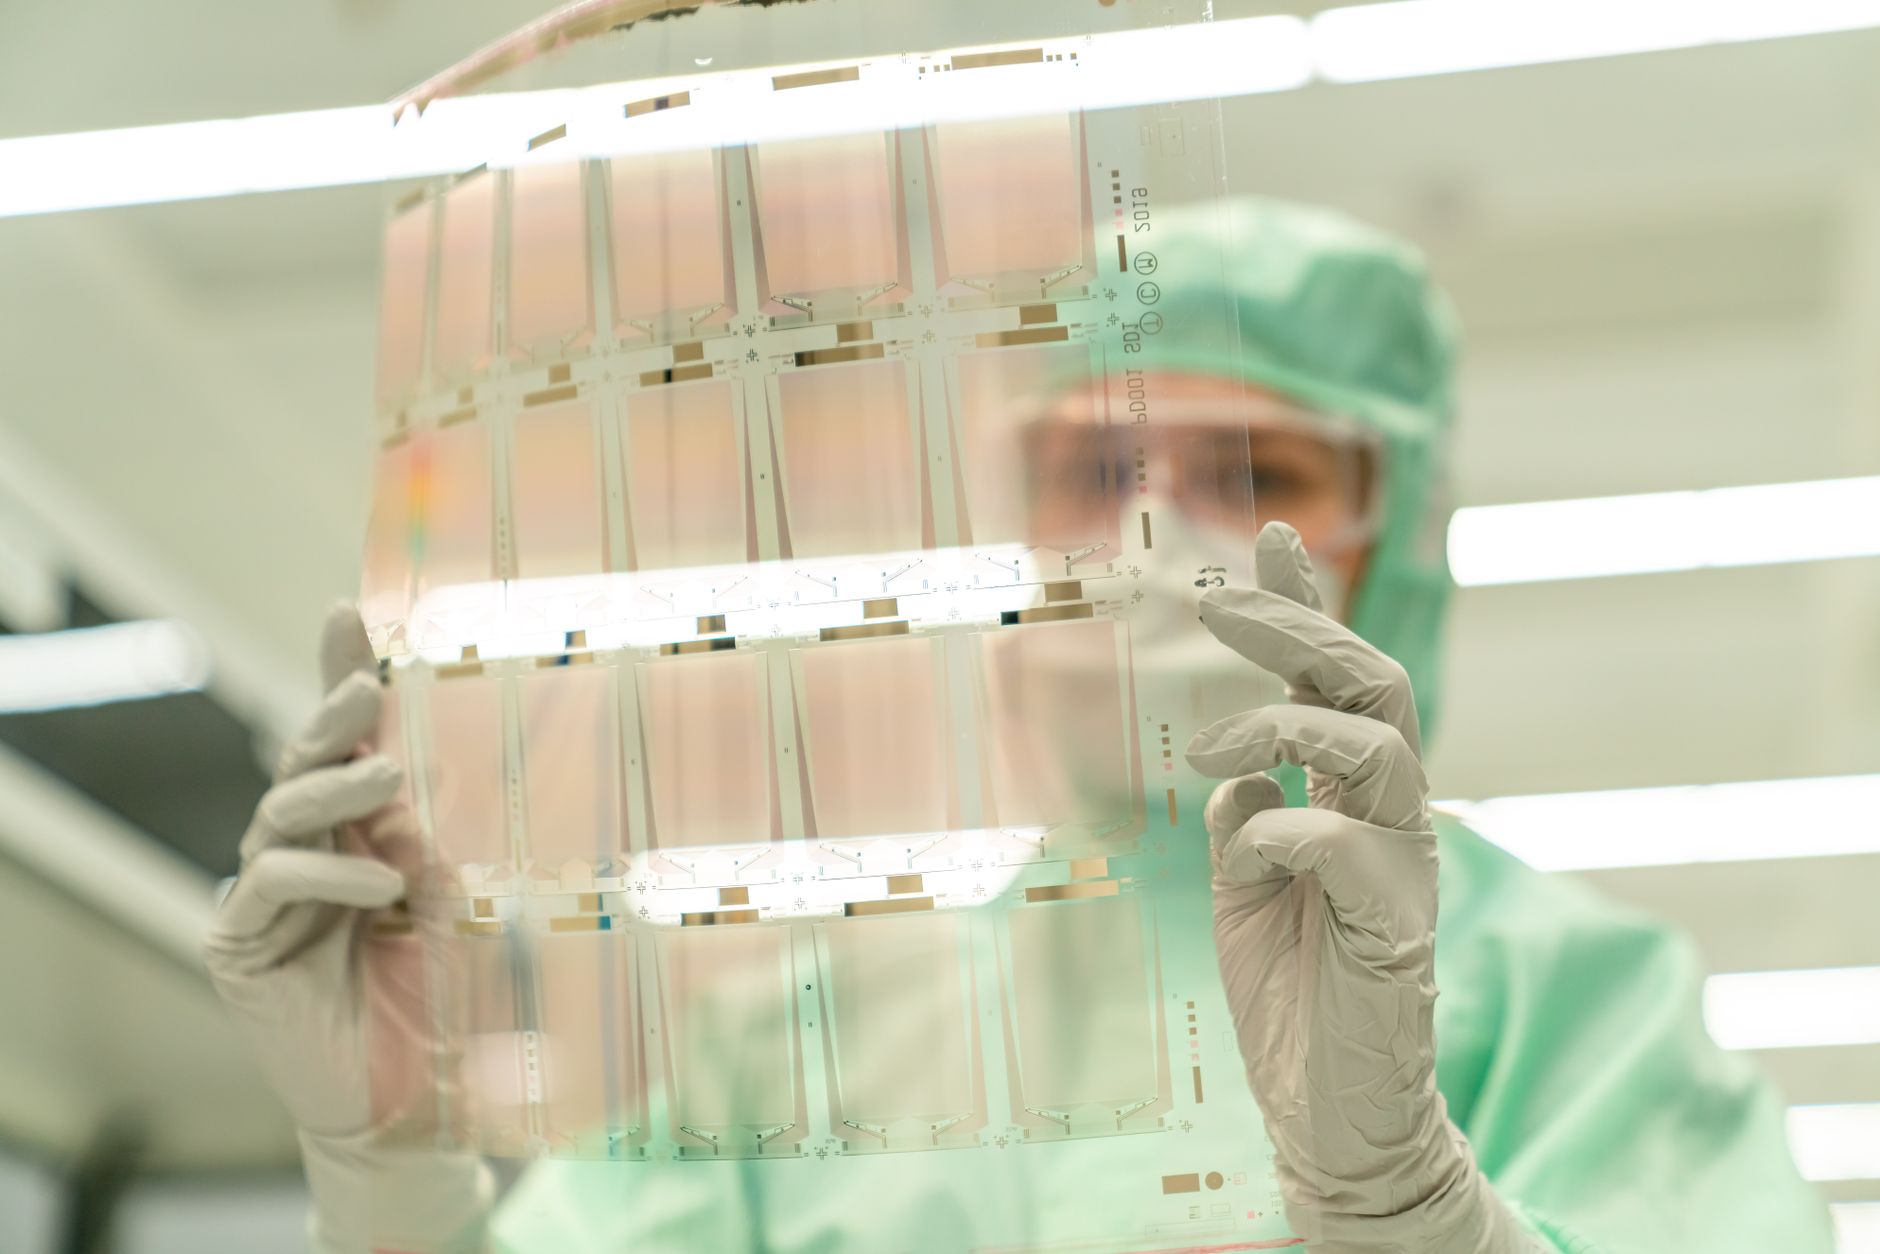
Il tuo direttore di filiale ti ha appena comunicato che il fido di cassa scade tra 90 giorni e la banca vuole rivedere il merito creditizio. Nel frattempo, il tuo principale cliente — un produttore di componenti per l'elettronica — ti ha chiesto di raddoppiare i volumi entro 18 mesi, perché a monte c'è una filiera che tira come non mai. È lo scenario che migliaia di PMI manifatturiere italiane stanno vivendo in queste settimane, sulla scia dell'annuncio di Christophe Fouquet, CEO di Asml: produzione +30% entro il 2028 per soddisfare la domanda di macchine litografiche, la dimensione e la durata degli investimenti nell'intelligenza artificiale spingono gli ordini.
Tradotto per un imprenditore: non è una bolla passeggera, è un ciclo di capex pluriennale che scende a cascata su subfornitura meccanica, elettronica, chimica fine, logistica specializzata e servizi tecnici. Chi ha il bilancio pronto e la liquidità per accompagnare la crescita prende commesse; chi arriva impreparato al rinnovo del fido resta a guardare. La domanda vera non è "se" la filiera IA crescerà, ma se la tua azienda ha i numeri per farsi trovare pronta quando il buyer bussa alla porta.
Quadro Normativo o Analisi del Problema
Il capex nella filiera dei semiconduttori è un investimento in capex (capital expenditure) di lungo periodo: Asml non vende un macchinario ogni sei mesi, vende impianti da centinaia di milioni che richiedono anni di costruzione e un indotto di migliaia di fornitori qualificati. Quando un player di quella dimensione annuncia un +30% di produzione entro il 2028, significa che a monte si attivano ordini di componenti, lavorazioni meccaniche di precisione, cablaggi, materiali speciali, software industriale e manutenzione. Per una PMI italiana questo si traduce in tre scenari operativi concreti: aumento dei volumi a parità di listino, richiesta di nuovi codici prodotto, oppure ingresso in una supply chain qualificata con contratti pluriennali.
Il problema è che la maggior parte delle PMI affronta questa finestra con un bilancio che non racconta la propria capacità industriale. Il rating bancario — quello che la banca calcola internamente e che incrocia con la Centrale Rischi — non premia il potenziale, premia lo storico. Se negli ultimi due esercizi hai compresso gli investimenti per difendere la cassa, ora ti ritrovi con un merito creditizio che non riflette il ciclo che hai davanti. E il paradosso è brutale: la domanda cresce proprio quando il tuo accesso al credito si è irrigidito.
Attenzione anche al lato normativo e contrattuale. I buyer della filiera IA lavorano con contratti quadro, penali di ritardo, clausole di qualità e audit di processo. Accettare una commessa senza aver prima verificato la tenuta del capitale circolante è il modo più rapido per trasformare un'opportunità in una crisi di liquidità. Il Codice della Crisi d'Impresa (CCII) impone all'organo di controllo di segnalare tempestivamente gli squilibri: un aumento di fatturato non accompagnato da adeguata struttura finanziaria è esattamente uno dei trigger che gli assetti organizzativi devono saper monitorare.
Infine, il tema delle agevolazioni: bandi regionali per l'internazionalizzazione, crediti d'imposta per beni strumentali 4.0, fondi di garanzia MCC. Sono strumenti che esistono, ma richiedono una documentazione finanziaria coerente e una pianificazione di cassa a 24-36 mesi. Chi presenta un piano industriale solido con DSCR e PFN sotto controllo accede; chi presenta un bilancio opaco resta fuori.
Leggi anche: Credito PMI: come usare la campagna Intesa 2026
Impatto Finanziario e Metriche di Bilancio
Facciamo una simulazione concreta. Immagina una PMI meccanica con fatturato 8 milioni di euro, EBITDA 1,1 milioni (13,7%), PFN 2,4 milioni, circolante netto commerciale di 1,6 milioni. Il buyer IA le chiede di raddoppiare le forniture in 24 mesi: fatturato target 12 milioni, con un incremento di magazzino e crediti di circa 800.000 euro.
Il primo indicatore da calcolare è il DSCR (Debt Service Coverage Ratio): EBITDA / (quota capitale + oneri finanziari). Se oggi la società ha rate annuali per 500.000 euro, il DSCR attuale è 1,1 / 0,5 = 2,2, un valore ottimo. Ma se per finanziare la crescita accende un nuovo mutuo da 1,2 milioni a 7 anni, la rata sale di circa 190.000 euro annui e il DSCR scende a 1,1 / 0,69 = 1,59. Ancora accettabile per il sistema bancario, ma solo se l'EBITDA cresce davvero.
Il secondo indicatore è la PFN/EBITDA: 2,4 / 1,1 = 2,18x. Se il nuovo debito porta la PFN a 3,6 milioni e l'EBITDA a 1,6 milioni, il rapporto scende a 2,25x: sostenibile, ma con poco margine. Oltre 3,0x le banche iniziano a chiedere garanzie reali o a ridurre l'esposizione.
Il terzo fronte è il circolante. Con DSO (Days Sales Outstanding) a 75 giorni e DPO (Days Payable Outstanding) a 60, ogni milione di fatturato aggiuntivo assorbe circa 40.000 euro di cassa. Su 4 milioni di crescita, significa 160.000 euro di fabbisogno che vanno finanziati. Se il fido di cassa non copre, l'azienda cresce e contemporaneamente va in tensione di liquidità: è il classico "successo che uccide".
Il quarto indicatore è il rating bancario. Le banche premiano aziende con margini stabili, PFN/EBITDA sotto 2,5x, DSCR sopra 1,3 e Centrale Rischi senza sconfinamenti. Un'impresa che presenta un piano di crescita con questi numeri ottiene credito a condizioni migliori; un'impresa che chiede solo "più fido" senza documentare la sostenibilità del debito viene respinta o riprezzata al rialzo.
Guida Operativa per l'Impresa
Step 1 — Ricalcola il tuo fabbisogno reale. Non chiedere alla banca "più fido" a sensazione. Costruisci un piano di cassa a 36 mesi che integri i nuovi volumi, i tempi di incasso dei buyer IA (spesso 90-120 giorni), le scorte di sicurezza e gli investimenti in attrezzature. Definisci il fabbisogno massimo e la sua durata.
Step 2 — Prepara il dossier per il rating. Aggiorna il bilancio con una nota integrativa che spieghi la strategia industriale, allega un business plan sintetico con DSCR e PFN prospettici, evidenzia i contratti quadro già firmati. La banca non legge il futuro, legge i documenti che le porti.
Step 3 — Diversifica gli strumenti. Non affidarti solo al fido di cassa. Valuta factoring sui crediti verso buyer qualificati, anticipi su ordini, leasing strumentale per le nuove macchine, garanzie MCC per il medio termine. Ogni strumento ha un costo e un impatto diverso su PFN e DSCR.
Step 4 — Attiva il controllo di gestione. Se non hai un CFO interno, esternalizza. Monitorare mensilmente scostamenti su margine, DSO, DPO e posizione di cassa è l'unico modo per accorgersi in tempo se la crescita sta erodendo la solidità invece di rafforzarla.
Domande Frequenti (FAQ)
1. La crescita della filiera IA è davvero sostenibile o è una bolla? Gli investimenti annunciati da Asml e dai grandi produttori di chip coprono un arco pluriennale e sono legati a contratti già firmati. Per una PMI fornitrice, la domanda è reale, ma va gestita con disciplina finanziaria: la bolla non è nella domanda, è nell'improvvisazione con cui alcune imprese la inseguono.
2. Posso ottenere credito bancario se il mio bilancio degli ultimi due anni è stato debole? Sì, ma serve un piano industriale credibile. Le banche valutano la capacità prospettica di rimborso: contratti firmati, ordini acquisiti e proiezioni di cassa documentate possono compensare uno storico non brillante.
3. Quali agevolazioni posso usare per finanziare l'ampliamento produttivo? Credito d'imposta beni strumentali 4.0, fondi di garanzia MCC, bandi regionali per innovazione e internazionalizzazione. La chiave è presentare un progetto coerente con i requisiti e con una struttura finanziaria sostenibile.
4. Come capisco se il mio DSCR regge la crescita? Se il DSCR prospettico resta sopra 1,3 anche nello scenario peggiore (ritardi incasso, aumento costi), la crescita è sostenibile. Sotto quella soglia, meglio negoziare tempi più lunghi o cercare capitale aggiuntivo.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati
Inflazione 3,8%: difendi la liquidità PMI nel 2026

Pil Europa 2026: Scudo PMI contro Dazi e Crisi

Borsa e PMI: spread a 107 punti, che fare nel 2026

Amministrazione Controllata: Cosa Fare per le PMI 2026

Auto UE in crisi: credito PMI a rischio nel 2026

Forum Civica 2026: impatto su PMI e finanza aziendale
FinanzaInflazione 3,8%: difendi la liquidità PMI nel 2026
Inflazione al 3,8%: l'energia erode i margini delle PMI. Ecco come difendere liquidità, DSCR e rating bancario con mosse concrete entro 90 giorni.
FinanzaPil Europa 2026: Scudo PMI contro Dazi e Crisi
Il FMI stima Pil Europa all'1,3% nel 2028. Per le PMI significa credito più selettivo: ecco come rinegoziare debito e DSCR prima che la banca chiuda il fido.
FinanzaBorsa e PMI: spread a 107 punti, che fare nel 2026
Spread a 107 punti e Borse in rialzo: per le PMI è una finestra per rinegoziare fidi e mutui. Ecco metriche e mosse concrete da fare entro 30 giorni.
FinanzaAmministrazione Controllata: Cosa Fare per le PMI 2026
Startech, 300 in corteo a Trieste contro la svendita. Ecco cosa devono fare le PMI per evitare l'amministrazione controllata nel 2026.
FinanzaAuto UE in crisi: credito PMI a rischio nel 2026
Renault lancia l'allarme: un terzo dei posti persi dal 2010. Ecco come la crisi auto UE impatta fidi, DSCR e rating delle PMI della filiera.
FinanzaForum Civica 2026: impatto su PMI e finanza aziendale
Forum Civica 2026: fratture socio-economiche e IA cambiano il credito alle PMI. DSCR, rating MCC e strategie per proteggere la finanza aziendale.