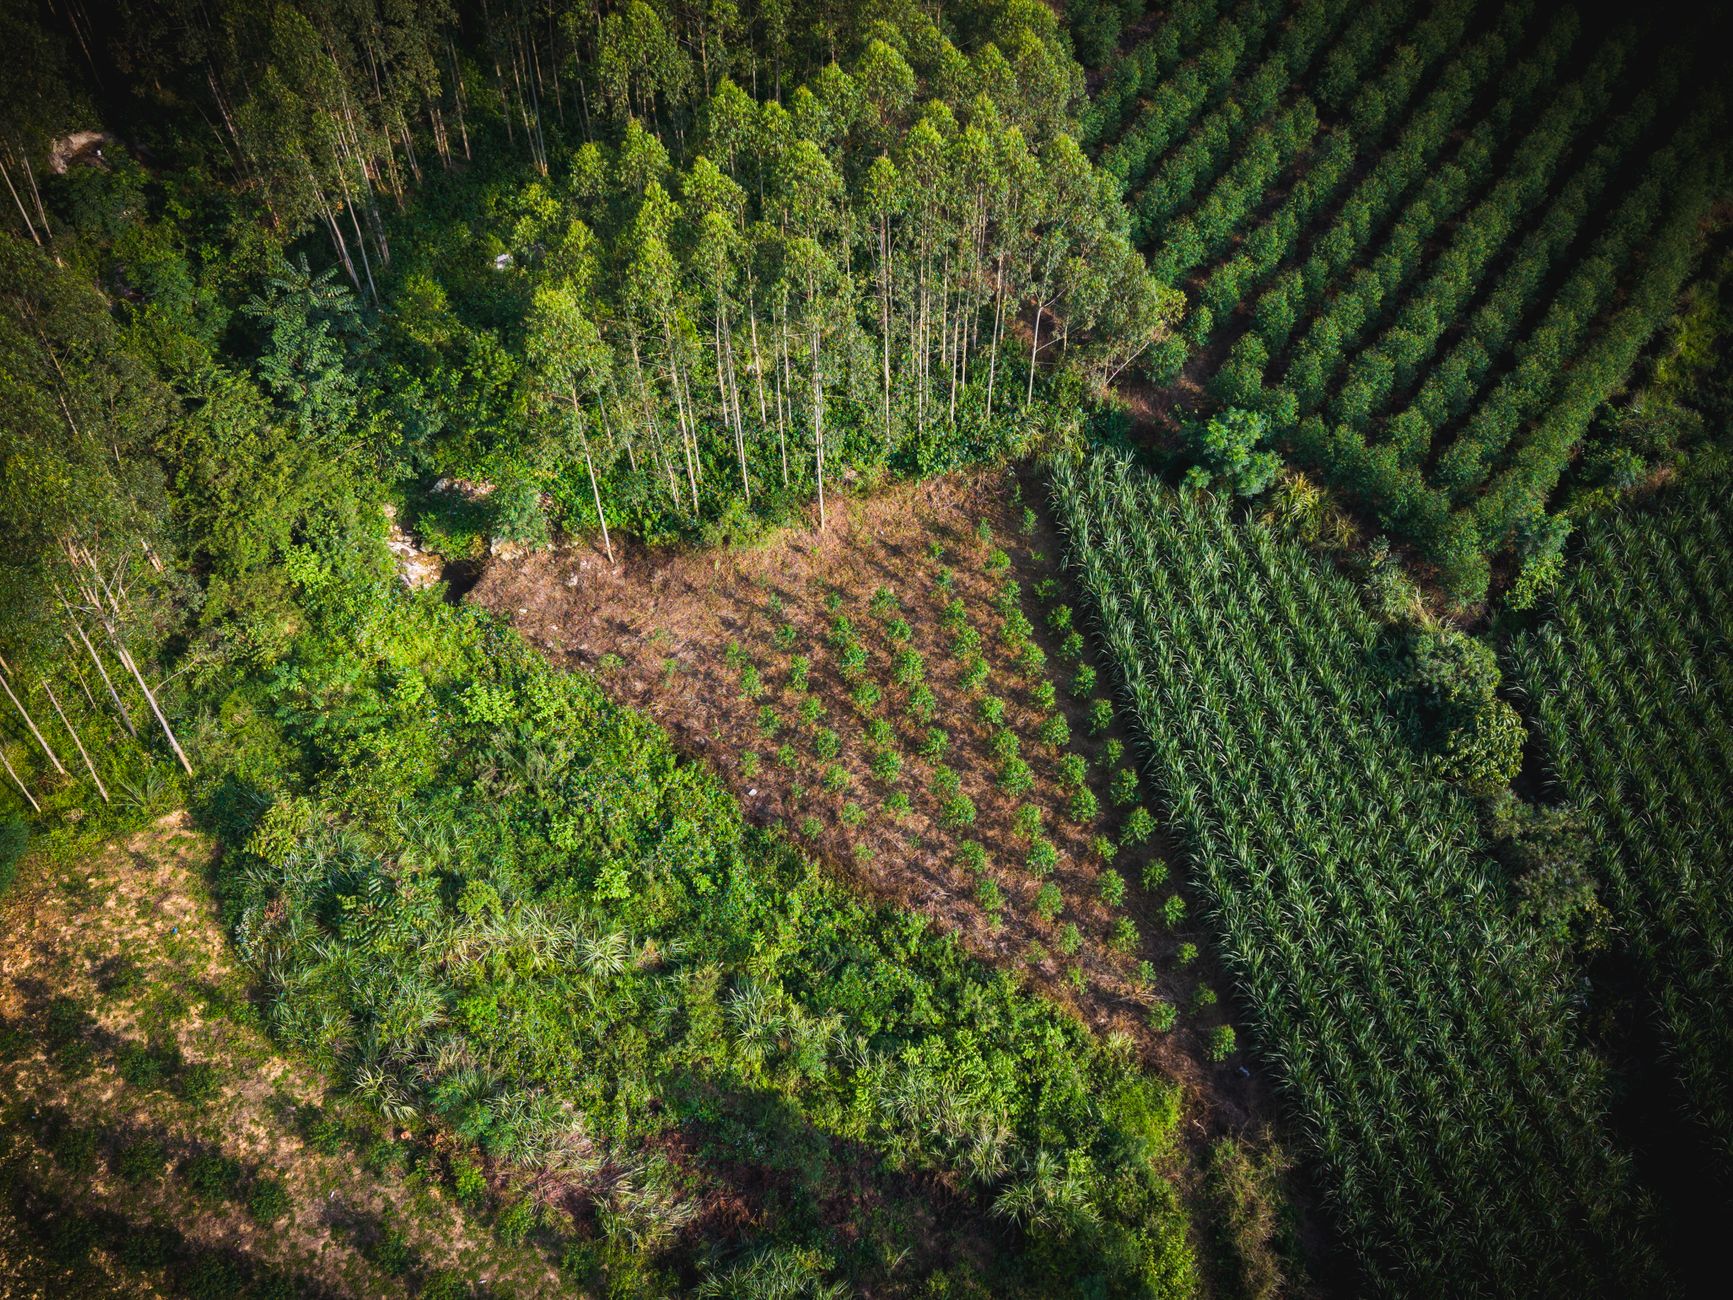
Hai mai pensato che piantare un albero potesse salvarti il rating bancario? Sembra assurdo, ma nel 2026 non lo è affatto. Immagina questo scenario: la tua PMI manifatturiera ha appena ricevuto una comunicazione dalla banca. Il fido di cassa di 250.000 euro è stato ridotto del 30%. Il motivo? Un peggioramento del profilo ESG, un indicatore che fino a ieri ignoravi e che oggi pesa come un macigno sulla tua affidabilità creditizia. Il direttore ti chiede un piano di sostenibilità concreto entro 90 giorni, altrimenti il comitato crediti non rinnoverà la linea. Non è fantascienza: è la nuova frontiera della finanza aziendale europea, dove il merito creditizio non si misura più solo su EBITDA e DSCR, ma anche sull'impronta ambientale.
La notizia che quasi 3,7 milioni di nuovi alberi sono stati piantati in Italia tra la primavera 2025 e la primavera 2026, con un incremento del 17% rispetto all'anno precedente, non è solo una buona notizia per l'ambiente. È un segnale preciso per chi fa impresa: la sostenibilità è diventata un asset finanziario. Le PMI che hanno già integrato progetti di riforestazione nei loro bilanci stanno ottenendo tassi di interesse ridotti fino a 50 punti base su finanziamenti a medio termine. Stanno accedendo a bandi che premiano la carbon neutrality con contributi a fondo perduto fino al 40% dell'investimento. Stanno migliorando il loro score ESG, che sempre più banche utilizzano per calcolare il costo del rischio. In questo articolo vedremo come trasformare un albero in un vantaggio competitivo per il tuo conto economico, partendo dai numeri reali e dalle metriche che contano.
1 - Quadro Normativo e Analisi del Problema: perché gli alberi contano nel bilancio 2026
Il rating di sostenibilità è un sistema di valutazione che misura l'impatto ambientale, sociale e di governance (ESG) di un'impresa, influenzando direttamente l'accesso al credito e il costo del finanziamento. Dal 2024, la Direttiva CSRD (Corporate Sustainability Reporting Directive) ha esteso gli obblighi di rendicontazione a migliaia di PMI europee, anche se in forma semplificata. Le banche italiane, a partire dai principali istituti come Intesa Sanpaolo e UniCredit, hanno integrato i criteri ESG nei loro modelli di scoring interno. Questo significa che un'azienda con un buon profilo ambientale può ottenere uno spread più basso, mentre una con criticità rischia di vedere revocati fidi o aumentati i tassi.
I 3,7 milioni di alberi piantati nel 2025-2026 rappresentano un'opportunità concreta per le PMI che vogliono migliorare il proprio posizionamento. Il Ministero dell'Ambiente ha stanziato 50 milioni di euro per il triennio 2025-2027 destinati a progetti di riforestazione aziendale, con contributi che coprono fino al 60% delle spese sostenute. Inoltre, il credito d'imposta per investimenti green (Legge di Bilancio 2025) riconosce un beneficio fiscale del 20% per le spese di piantumazione e cura del verde aziendale, fino a un massimo di 200.000 euro per impresa. Non è solo una questione etica: è una leva finanziaria.
Il problema è che molte PMI non sanno come accedere a questi strumenti. I bandi scadono, i fondi si esauriscono in poche settimane, e la documentazione richiesta è complessa. Serve un approccio strutturato, che parta dall'analisi del proprio bilancio forecast e arrivi alla rendicontazione dell'impatto ambientale. Le aziende che si muovono per prime ottengono un doppio vantaggio: riducono il costo del debito e migliorano la reputazione verso clienti e fornitori. Nel prossimo paragrafo vedremo come quantificare questo beneficio in termini di metriche di bilancio.
Leggi anche: Welfare aziendale e spesa sanitaria: la leva per le PMI nel 2026
2 - Impatto Finanziario e Metriche di Bilancio: numeri reali per la tua PMI
Partiamo da un caso concreto. Immagina un'azienda manifatturiera con 5 milioni di fatturato, un EBITDA di 600.000 euro e una PFN (Posizione Finanziaria Netta) di 1,2 milioni. Il suo DSCR (Debt Service Coverage Ratio) attuale è 1,3, appena sopra la soglia minima richiesta dalle banche (1,2). Il rating bancario è BBB, con uno spread applicato dell'1,8% sui finanziamenti a medio termine.
Se questa azienda decide di investire 100.000 euro in un progetto di riforestazione (piantumazione di 5.000 alberi su un'area di proprietà), può ottenere:
- Credito d'imposta del 20%: 20.000 euro di risparmio fiscale diretto.
- Contributo a fondo perduto del 40% (bando regionale): 40.000 euro.
- Riduzione dello spread bancario: dal 1,8% all'1,3% grazie al miglioramento del rating ESG (da BBB a A).
Su un finanziamento di 500.000 euro a 5 anni, la riduzione dello spread comporta un risparmio di 12.500 euro in interessi passivi. Inoltre, il progetto genera un miglioramento del ROI (Return on Investment) del 2,5% annuo, grazie alla maggiore efficienza energetica e alla riduzione dei costi di smaltimento. Il DSCR sale a 1,45, creando un margine di sicurezza che facilita l'accesso a nuove linee di credito.
Ma non finisce qui. Le banche stanno introducendo prodotti di finanziamento green con tassi agevolati, come il Green Loan di Intesa Sanpaolo, che prevede uno sconto di 30 punti base per le imprese che dimostrano un miglioramento del proprio profilo ambientale. Per accedervi, è sufficiente presentare una certificazione di piantumazione rilasciata da un ente accreditato, come PEFC Italia o FSC. Il costo della certificazione è di circa 2.000 euro, ammortizzabile in un anno grazie ai benefici ottenuti.
Attenzione però: non tutti gli investimenti green sono uguali. La banca valuta la materialità dell'intervento, cioè la sua capacità di generare un impatto positivo misurabile. Piantare alberi in un'area già boschiva ha un valore inferiore rispetto a un progetto di riforestazione su terreno degradato. Per questo è fondamentale documentare ogni fase con dati georeferenziati e report di monitoraggio.
3 - Guida Operativa per l'Impresa: cosa fare da domani mattina
Ecco i passi concreti per trasformare la notizia dei 3,7 milioni di alberi in un vantaggio per la tua PMI.
Step 1 - Analizza il tuo profilo ESG attuale. Richiedi alla tua banca una copia del questionario ESG che utilizza per il rating. Identifica le aree carenti e valuta se un progetto di riforestazione può colmare il gap. Se non hai un'area di proprietà, puoi stipulare una convenzione con un consorzio forestale o partecipare a un progetto collettivo.
Step 2 - Accedi ai bandi e ai contributi. Controlla il sito della tua Regione e del Ministero dell'Ambiente per i bandi aperti. I fondi per il 2026 sono in esaurimento: il 60% delle risorse è già stato assegnato entro marzo. Prepara la documentazione con anticipo: servono il business plan del progetto, la stima dei costi e il cronoprogramma.
Step 3 - Integra il progetto nel bilancio forecast. Aggiorna il tuo budget pluriennale con i benefici fiscali e i risparmi sugli interessi. Presenta il piano alla banca per negoziare uno spread più basso o un aumento del fido. Usa metriche concrete: riduzione del 15% del costo del debito, miglioramento del DSCR di 0,15 punti, aumento del ROI del 2%.
Step 4 - Monitora e comunica i risultati. Dopo la piantumazione, richiedi la certificazione e includila nel tuo report di sostenibilità. Comunica i risultati a clienti e fornitori: sempre più aziende premiano i partner con un buon profilo ESG nelle gare di appalto.
4 - Domande Frequenti (FAQ)
D: Quanto costa piantare un albero e qual è il ritorno economico?
R: Il costo medio per piantare e curare un albero è di 20-30 euro nel primo anno. Con i contributi pubblici, il costo netto scende a 8-12 euro. Il ritorno economico, considerando credito d'imposta, risparmio sugli interessi e miglioramento del rating, può arrivare a 3-5 euro per ogni euro investito in 5 anni.
D: La mia PMI può accedere al credito d'imposta per investimenti green?
R: Sì, se rientri nei parametri della Legge di Bilancio 2025. Il beneficio è del 20% sulle spese di piantumazione, fino a 200.000 euro per impresa. È cumulabile con altri incentivi, ma non con il superbonus.
D: Come influisce il progetto di riforestazione sul rating bancario?
R: Le banche valutano il miglioramento del profilo ESG attraverso indicatori come la riduzione delle emissioni di CO2 e la percentuale di area verde aziendale. Un progetto ben documentato può far salire il rating di una o due classi (es. da BBB a A), con una riduzione dello spread fino a 50 punti base.
D: Cosa succede se i fondi del bando si esauriscono?
R: Puoi accedere ai fondi europei del programma LIFE o ai certificati di carbonio volontari. In alternativa, valuta un finanziamento green con la tua banca, che riconosce comunque un tasso agevolato per progetti di sostenibilità.
 4F Expert
Roberto Cardinale
Corporate Finance & Credit Strategist | Four Finance
Specialista in finanza d'impresa, analisi del merito creditizio e rating bancario per le PMI. Supporta imprenditori e direzioni finanziarie nell'ottimizzazione della Centrale Rischi, nella pianificazione della tesoreria e nella strutturazione di linee di credito sostenibili e competitive.
Vuoi verificare la solidità finanziaria della tua azienda?
Calcola il tuo Rating aziendale in modo rapido e trasparente per conoscere il tuo profilo di rischio prima di richiedere finanziamenti bancari.
Calcola Rating Gratuito →Articoli consigliati

Banche e PMI: tetti ai prelievi e rating 2026

Banche e PMI: stretta creditizia 2026, cosa fare ora

Risanamento in crisi: lezioni di finanza per PMI 2026
Private Equity PMI: Vela Acquires Ecologica 2026

Oro ai massimi: copertura costi PMI nel 2026

Petrolio a 90$: impatto su PMI e conti 2026
FinanzaBanche e PMI: tetti ai prelievi e rating 2026
Manovra 2026, banche e PMI: come difendere il rating, il fido e il DSCR. Guida operativa per CFO e titolari.
FinanzaBanche e PMI: stretta creditizia 2026, cosa fare ora
Il duello politico sulle banche si ripercuote sui fidi PMI: DSCR, Centrale Rischi e piano B per non restare senza liquidità nel 2026.
FinanzaRisanamento in crisi: lezioni di finanza per PMI 2026
Il crollo di Risanamento è un campanello d'allarme per le PMI: ecco come gestire il risanamento aziendale ed evitare il default nel 2026.
FinanzaPrivate Equity PMI: Vela Acquires Ecologica 2026
Vela Equity Partners acquisisce Ecologica Piemontese: cosa cambia per le PMI. Metriche, DSCR e guida operativa per prepararsi al private equity 2026.
FinanzaOro ai massimi: copertura costi PMI nel 2026
Oro a 4.191 dollari: come proteggere margini, DSCR e rating bancario della tua PMI dall'aumento dei costi delle materie prime nel 2026.
FinanzaPetrolio a 90$: impatto su PMI e conti 2026
WTI a 90,78$ e Brent a 104,03$: come cambiano DSCR, circolante e rating bancario delle PMI. Guida operativa 2026 per CFO e imprenditori.